汇丰:中国股票策略:更严格的资本规则对A股市场利好
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
汇丰认为,2026年7月1日生效的《对外投资条例》(国务院令第837号)是中国首部专门针对对外投资的行政法规,将分散的部门规则整合为统一法律框架,旨在引导资本回流至A股和南向通等授权市场。这是自2016年以来第三轮资本外流限制,前两轮分别为2016-17年规范非法海外保险销售和限制房地产等境外投资,以及2021-22年禁止富途、老虎证券等海外机构为境内居民开立新账户。该条例对银行影响有限,但对保险公司可能带来更多监管指引;对券商而言,暂停跨境股权总收益互换(TRS)预计对前十大上市券商总收入影响约0.8-1.2%。对A股市场利好,尤其是创业板(全球化机遇)和科创50(科技自主)等成长股受益最大;对H股短期负面,但南向资金持续流入将抵消影响。主动型公募基金风格漂移涉及市值仅116亿元,占主动型基金总AUM(4.0万亿元)的0.3%,影响有限。AI驱动的行情预计将向工业、材料、消费和高股息板块扩散。
主要观点
- 《对外投资条例》是首部专门行政法规,将此前分散的部门规则统一为法律框架,旨在收紧资本外流并引导资金回流A股和南向通。
- 这是2016年以来第三轮资本外流限制:第一轮(2016-17年)规范非法海外保险销售并限制房地产等境外投资;第二轮(2021-22年)禁止富途、老虎证券等海外机构为境内居民开立新账户;第三轮(2026年起)为期两年,全面清理非法跨境证券、期货和基金业务。
- 对银行影响有限;对保险公司,跨境保险销售、分销和执法预计将面临更多监管指引;对券商,暂停跨境股权TRS预计对前十大上市券商总收入影响0.8-1.2%(2025年总收入3620亿元,假设跨境股权TRS未偿规模2000-3000亿元,年费率1.5%)。
- 跨境资产管理面临更多合规要求,但境内财富管理公司可能受益于部分离岸投资活动回流境内渠道。
- 对A股市场利好,因为境内机构和个人的海外投资难度加大;创业板(全球化机遇)和科创50(科技自主)等成长股受益最大。
- 对H股短期负面,因为境内基金需从原券商账户卖出持仓,但资金通过南向通道回流后影响中性;预计南向资金持续流入。
- 主动型公募基金风格漂移涉及市值仅116亿元,占主动型基金总AUM(4.0万亿元)的0.3%,远低于市场预期。
- 风格漂移主要集中于消费、医疗和红利主题基金,其总AUM为3334亿元,其中仅3.5%涉及漂移;医疗主题基金漂移比例最低(1.4%)。
- 风格漂移最受益的个股为宁德时代(CATL)、TFC和中际旭创(Eoptolink)。
- AI驱动的行情预计将扩散,基本面(工业、材料)、估值和仓位(消费相关)以及股息吸引力(高股息股)将推动扩散。
论述逻辑
汇丰从《对外投资条例》的出台背景出发,指出这是中国首次将对外投资纳入统一法律框架,标志着监管层收紧资本外流、引导资金回流A股和南向通的明确意图。报告回顾了2016年以来三轮资本外流限制,并分析了每轮对市场的影响。接着,报告分别评估了对金融机构(银行、保险、券商、资管)的具体影响,指出对券商收入影响有限(0.8-1.2%),而境内财富管理公司可能受益。然后,报告将分析转向股票市场,认为A股受益于资本回流,尤其是创业板和科创50等成长股;H股短期承压但南向资金将提供支撑。最后,报告探讨了公募基金风格漂移问题,通过数据(涉及市值116亿元,占比0.3%)论证其影响有限,并指出AI行情将向更广泛板块扩散。
关键展望
- 报告未明确给出未来验证点或时间窗口,但指出南向资金预计将持续流入。
- 报告未提供具体目标价或评级。
- 风险方面,报告未明确列出。
推荐标的
报告未明确给出推荐标的,但提及风格漂移最受益的个股为宁德时代(CATL)、TFC和中际旭创(Eoptolink)。此外,报告指出创业板和科创50指数受益最大,但未给出具体评级或目标价。
关键图表
图1. 2016年以来中国对外投资政策措施
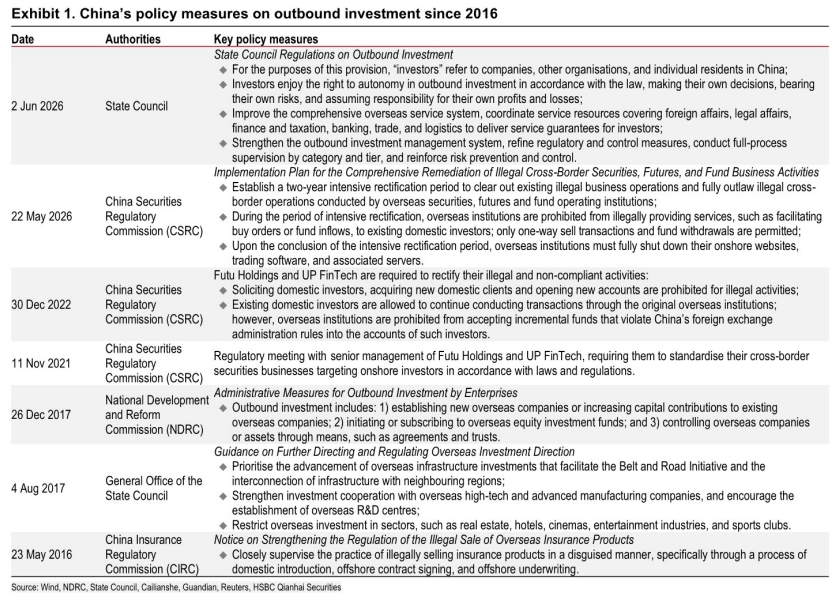
图2. 资本外流限制期间南向资金持续流入
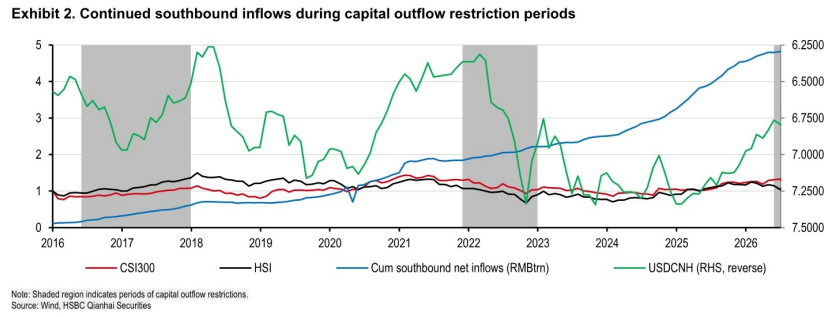
图3. 监管及近期监管政策对金融机构的影响
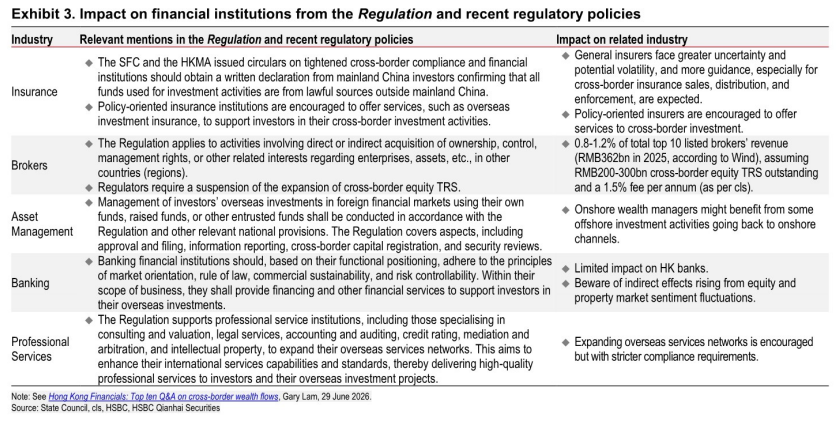
图4. QDII额度和QDII公募基金净值均增加,关键在于
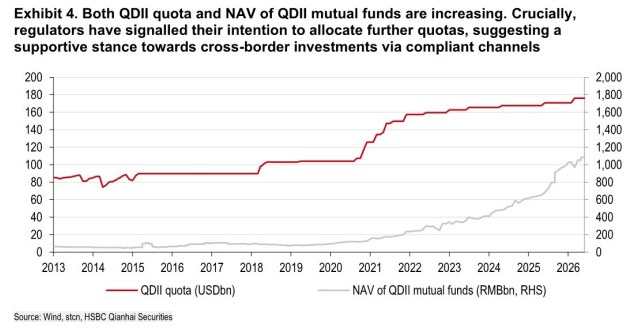
图5. 材料与能源板块2026年一致预期盈利上调
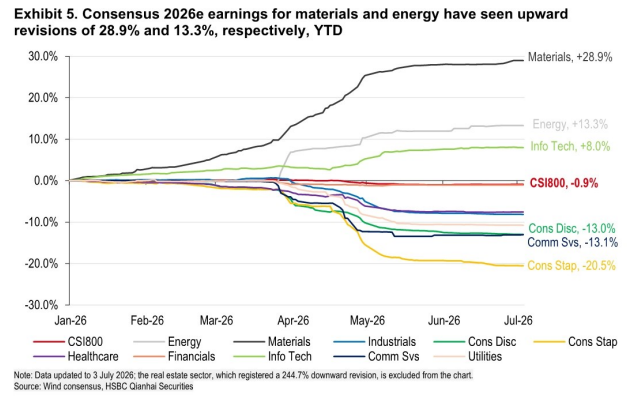
图6. 创业板指数2026年一致预期盈利上调

图7. A股科技指数(创业板指数和科创50)之间显著分化

图8. 主要科技指数比较显示科创50提供最高
