郭美鑫 吴思涵 行业研究 行业定期 轻工制造及纺服服饰行业周报:再均衡下,把握出海龙头强alpha与轻纺板块超跌修复机会
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
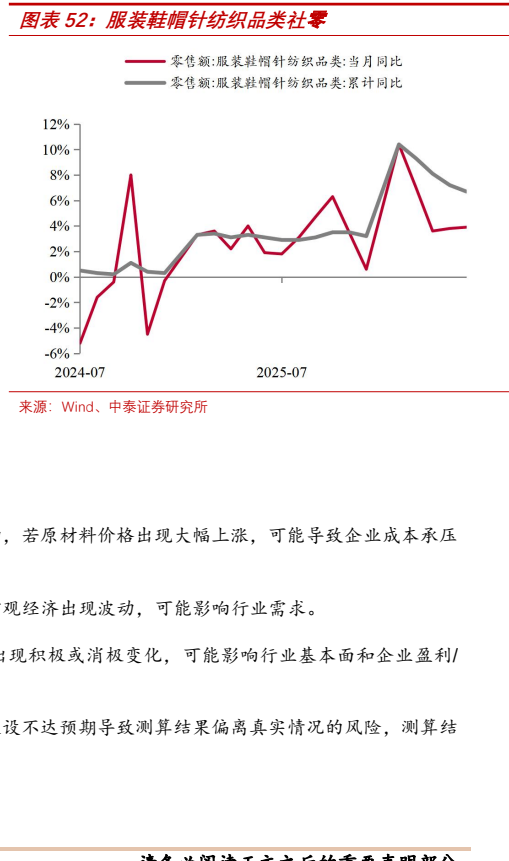
报告维持轻工制造行业"增持"评级,核心逻辑为在市场资金配置再均衡背景下,建议把握出海龙头强alpha与轻纺板块超跌修复机会。 2026年7月27日至31日当周,轻工制造指数上涨4.66%(申万28个行业中排名第10),纺织服装指数上涨6.4%(排名第4),Q2轻纺消费需求端磨底、悲观预期充分反映,部分个股已体现出超预期的经营韧性,板块处于筹码轻、估值低、基本面筑底状态。 报告沿六大方向推荐:品牌出海核心把握乐舒适(中报预告收入/利润同增≥28%/40%);家纺红利关注水星家纺、罗莱生活;造纸盈利底部修复布局太阳纸业(2026-2028年净利润增长率考核目标不低于10%/20%/30%)、玖龙纸业;个护关注润本股份、登康口腔、百亚股份;潮玩核心关注超跌龙头晨光股份、泡泡玛特、布鲁可;家居关注超跌龙头顾家家居。 原材料端,MDI国内现货价17550元/吨(周环比+1.45%),TDI为16650元/吨(周环比+1.22%)。 宏观数据方面,1-6月商品房销售面积累计同比-11.6%,6月家具类社零同比-6.6%,服装类社零同比+3.8%。
主要观点
- 行业维持"增持"评级,上周轻工制造指数涨4.66%(申万排名第10)、纺织服装指数涨6.4%(排名第4),轻工细分中家居用品涨幅5.8%居首,纺服细分中饰品涨幅8.06%居首。
- 当前轻纺板块处于筹码轻、估值低、个股基本面筑底状态,在市场资金配置再平衡过程中建议关注超跌修复机会。
- 品牌出海核心把握乐舒适,中报预告收入/利润同增≥28%/40%,验证成本优势+深度本地化+跨区域经营体系的高竞争壁垒,多品类多市场框架成型。
- 家纺板块高股息筑底、大单品策略驱动盈利弹性,建议关注水星家纺、罗莱生活。
- 造纸板块盈利底部修复,核心关注太阳纸业(股权激励考核目标2026-2028年净利润增长率不低于10%/20%/30%)和玖龙纸业(回购高息永续债,资本结构改善、盈利弹性可期)。
- 个护板块沿业绩主线买份额空间,品类拓展与渠道份额提升置信度,建议关注润本股份、登康口腔、百亚股份。
- 潮玩龙头优质标的估值落入高性价比区间,核心关注超跌龙头晨光股份(首月回购已完成下限金额近五成)、泡泡玛特(具备可复制孵化IP能力)、布鲁可(25Q4新品数量与质量环比进一步提升)。
- 家居板块汇兑、内销等悲观预期在超跌中price in,长期龙头个股管理/渠道/产品能力充分验证,建议关注超跌龙头顾家家居;软体推荐顾家家居、喜临门,定制推荐索菲亚、欧派家居、志邦家居。
- 纺织制造端锦纶价格上涨提示台华新材布局机会,重点推荐份额提升、盈利能力随客户结构优化及规模效应释放的晶苑国际,长线关注运动鞋制造龙头华利集团。
- 26Q2运动品牌表现分化,安踏体育与361度展现较强经营韧性,李宁与特步主品牌流水面临短期压力,各品牌库存普遍健康。
- 原材料价格方面,截至2026/7/31,MDI国内现货价17550元/吨(周环比+1.45%,同比+11.43%),TDI国内现货价16650元/吨(周环比+1.22%),软泡聚醚华东市场价9430元/吨(周环比+4.43%),粘胶短纤14150元/吨(周环比持平),锦纶长丝15000元/吨(周环比持平)。
- 造纸周度数据:箱板纸均价3870元/吨(周环比-0.33%),白卡纸均价4044元/吨(周环比-0.12%),双胶纸均价4538元/吨(周环比持平),阔叶浆均价4352元/吨(周环比-0.31%)。
- 地产数据:2026年1-6月商品房销售面积4.01亿平方米(累计同比-11.6%),房屋竣工面积1.21亿平方米(累计同比-25.3%),房屋新开工面积2.32亿平方米(累计同比-23.4%)。
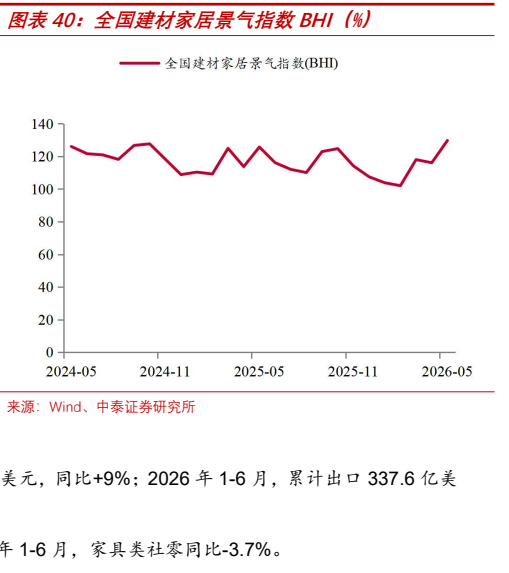
- 家具数据:2026年1-6月家具制造业营收2576.1亿元(同比-8.6%),利润总额45.7亿元(同比-52.7%);6月家具类社零同比-6.6%,1-6月家具类社零同比-3.7%;6月家具及零件出口60.6亿美元(同比+9%)。
- 纺服数据:2026年6月服装及衣着附件出口157.5亿美元(同比+3.2%),纺织纱线等制品出口135.2亿美元(同比+12.2%);6月服装类社零同比+3.8%,1-6月服装类社零同比+6.8%。1-6月纺织业营收10594.5亿元(同比-5.8%),纺织服装服饰业营收4771亿元(同比-15.5%)。
论述逻辑
- Q2轻纺消费需求端磨底,悲观预期已充分反映在股价中。
- 部分个股Q2已体现超预期经营韧性,说明板块基本面正在筑底。
- 板块当前处于筹码轻、估值低的低配状态,市场资金配置再平衡带来修复契机。
- 由此推导出两条主线:出海龙头强alpha(乐舒适中报验证壁垒+多品类多市场成长)与板块超跌修复(家居/潮玩龙头悲观预期price in后估值修复)。
- 进一步细化为六大方向布局:品牌出海→家纺红利→造纸→个护→潮玩→家居,每个方向均有明确的催化剂或业绩验证支撑。
关键展望
- 太阳纸业股权激励考核目标:以2025年净利润为基数,2026-2028年净利润增长率不低于10%/20%/30%,考核目标已包含激励费用。
- 玖龙纸业资本支出高点已过,折旧压力减轻,回购高息永续债大幅降低利息支出并优化资本结构,盈利弹性可期。
- 布鲁可25Q4新品数量与质量环比进一步提升,中期关注成人向、女性向拓圈进展。
- 晨光股份传统核心业务与新业务双轮驱动,IP/情绪产品转型加速+校边渠道替代品冲击趋缓+渠道库存低位。
- 乐舒适卫生巾业务放量与拉美市场从0到1将持续贡献增量,长期看好成长为扎根新兴市场的国际快销品集团。
- 华利集团长线关注新客户逐步放量,盈利能力有望随新工厂爬坡修复。
推荐标的
- 顾家家居:买入,股价25.20元(2026/7/31收盘),2026E EPS 2.54元,PE 9.91x。软体家居超跌龙头,汇兑/内销悲观预期已price in,管理/渠道/产品能力充分验证。
- 百亚股份:买入,股价14.70元,2026E EPS 0.94元,PE 15.63x。个护赛道沿业绩主线买份额空间,品类拓展与渠道份额提升置信度高。
- 华利集团:买入,股价35.52元,2026E EPS 3.08元,PE 11.53x。运动鞋制造龙头,新客户逐步放量,盈利能力有望随新工厂爬坡修复。
- 晨光股份:买入,股价23.40元,2026E EPS 1.65元,PE 14.19x。潮玩/文创超跌龙头,回购已完成下限金额近五成,IP/情绪产品转型加速。
- 乐舒适:重点推荐(无正式评级)。品牌出海核心标的,中报预告收入/利润同增≥28%/40%,非洲高竞争壁垒+多品类多市场框架成型。
- 太阳纸业:持续推荐。股权激励考核2026-2028年净利润增长率不低于10%/20%/30%,林浆纸一体化优势持续扩大。
- 玖龙纸业:核心关注。回购高息永续债优化资本结构,资本支出高点已过,供需边际改善下盈利弹性可期。
- 泡泡玛特:核心关注。已具备可复制孵化IP能力和平台价值,全球化网络将推动IP多元化,释放长期增长潜力。
- 布鲁可:核心关注。25Q4新品数量与质量环比进一步提升,中期关注成人向、女性向拓圈进展。
- 水星家纺、罗莱生活:建议关注。家纺红利主线,高股息筑底+大单品放量期+品牌向上+盈利弹性提升。
- 润本股份、登康口腔:建议关注。个护赛道细分格局与盈利分化,品类拓展与渠道份额提升。
- 晶苑国际:重点推荐。份额提升,盈利能力随客户结构优化及规模效应释放如期提升。
- 源飞宠物:建议关注。代工拐点+OBM成长期,海外先发优势+东南亚产能布局,国内OBM品牌匹卡噗跑通。
- 喜临门、索菲亚、欧派家居、志邦家居:分别推荐于软体及定制家居板块。
- 台华新材:建议关注。锦纶价格上涨+己内酰胺行业开启反内卷。
关键图表
图1. 图表 1: 各行业周涨跌幅(2026/7/272026/7/31)6
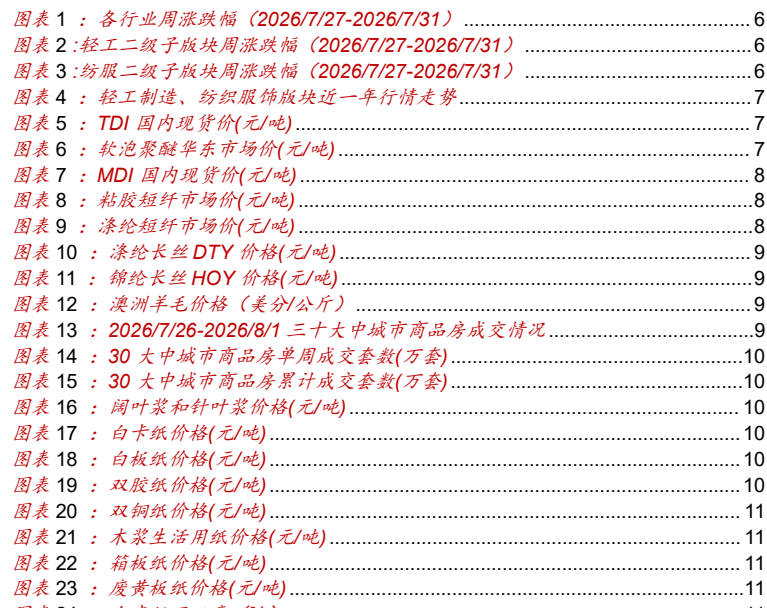
图2. 图表 27: 铜纸开工率(%)12
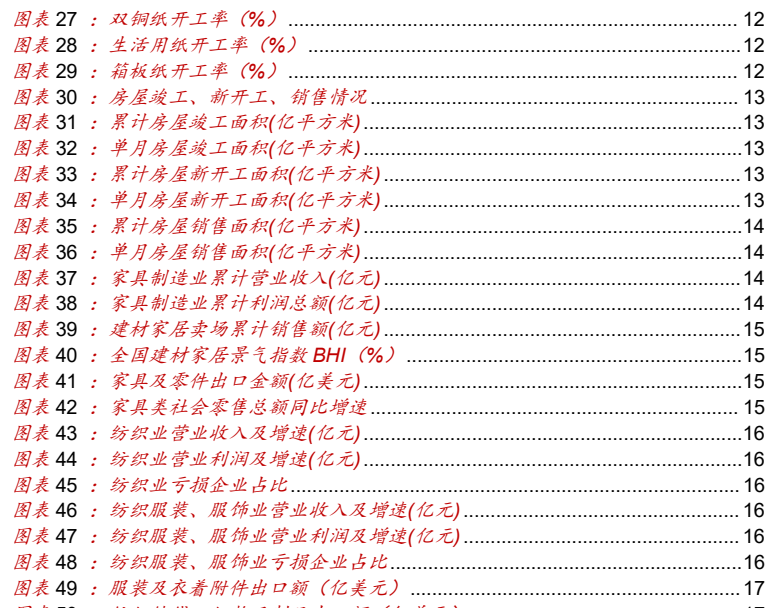
图3. 纺织纱线织物及品口额亿元17
图4. 表 8: 粘胶短纤市场价(元/吨)
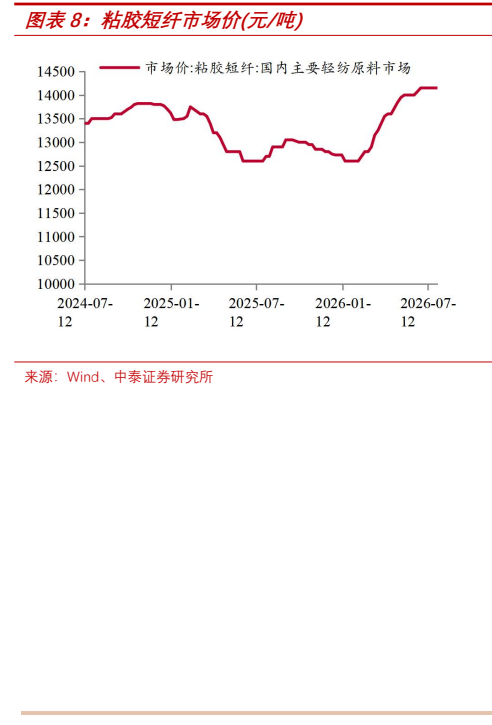
图5. 报告关键图表(第10页)
图6. 图表 30: 房屋竣工新开工销售情况
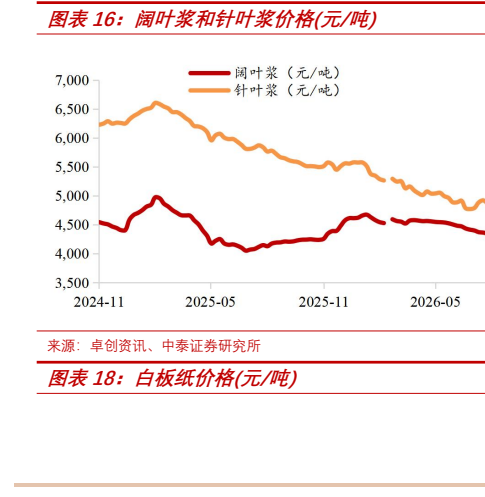
图7. 表 40
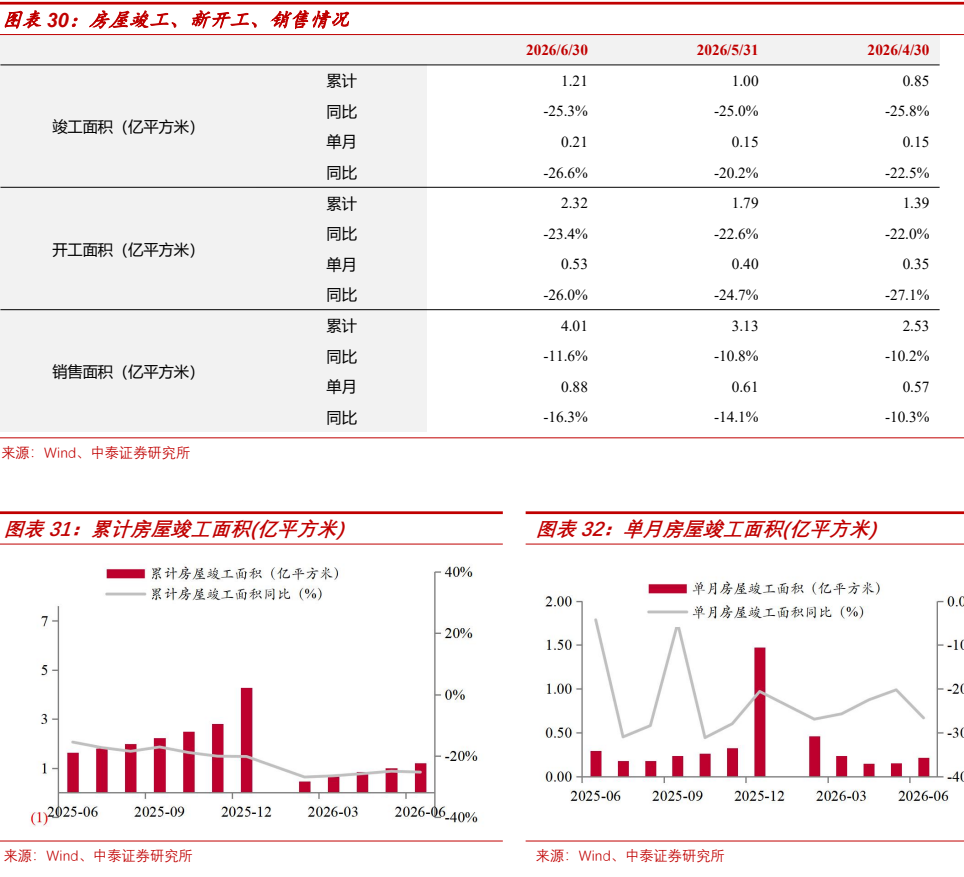
图8. 表 52: 服装鞋帽针纺织品类社零
图表 8