有色金属行业非农放缓加息预期显著降温,长债利率攀升市场仍处博弈期-周报 国盛证券 2026 10 07
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国盛证券发布有色金属行业周报,维持行业“增持”评级。 本周申万有色金属指数下跌2.3%,二级子板块普跌,工业金属跌0.9%、金属新材料跌5.0%。 贵金属方面,9月美国非农新增仅2.9万人(前值13.3万人、预期9万人),7、8月合计下修6万人,平均时薪环比0.1%、同比3%均低于预期,据CME FedWatch,市场预期10月加息概率由70.9%降至23.8%,但长端美债收益率仍在攀升,报告认为当前价值黄金具备显著配置价值。 铜板块出现减产压力,全球铜库存环比-0.8万吨,9月国内电解铜产量112.06万吨、环比-2.3%,SMM预计10月产量108.47万吨或降至2026年内最低,现货维持高升水;铝开工产能持稳于4520.9万吨,铝锭社会库存降至近三年来同期水平,美伊和谈在即、预计短期铝价小幅震荡。 能源金属供需双弱,电碳跌7.8%至12.0万元/吨、电解钴跌0.2%至26.2万元/吨、SHFE镍跌2.6%至12.20万元/吨。 战略小金属分化,黑钨精矿跌4.3%至37.9万元/吨、10月关注35万元整数关口,氧化镨钕73.81万元/吨周环比+0.1%、中美贸易休战延长至2027年1月10日支撑需求预期,锡维持区间震荡、钽价格稳定、铟弱势运行。 报告重点标的中,山金国际、赤峰黄金、洛阳钼业、中国宏桥、中钨高新均获“买入”评级。
主要观点
- 本周申万有色金属指数下跌2.3%,二级子板块普跌:工业金属跌0.9%、金属新材料跌5.0%,三级子板块中铝涨0.3%、其他金属新材料跌5.8%;个股涨幅前三为万邦德+8%、江特电机+4%、锐新科技+3%,跌幅前三为黄河旋风-16%、华光新材-14%、博迁新材-14%。
- 贵金属:9月美国非农新增仅2.9万人,远低于前值13.3万人和预期9万人,7、8月合计下修6万人,时薪环比0.1%、同比3%均低于预期,据CME FedWatch,10月加息概率由70.9%降至23.8%,加息预期显著降温;但在中东冲突与美联储反应函数不确定性下长端美债收益率仍在攀升,投资者开始重新定价美国长期财政和通胀风险,尽管美元和实际利率强势,黄金仍彰显韧性,当前价值黄金具备显著配置价值。
- 铜:国内炼厂出现减产压力,铜现货维持高升水。本周全球铜库存环比-0.8万吨(SHFE -0.7万吨、社会库存-0.4万吨、LME -0.3万吨、COMEX +0.8万吨);9月国内电解铜产量112.06万吨、环比-2.3%、同比-0.04%,1—9月累计1041.55万吨、同比+3.54%;受集中检修、冷料偏紧及主动减产影响,SMM预计10月产量108.47万吨或降至2026年内最低水平。
- 铝:美伊和谈在即,铝价震荡回落。国内电解铝开工产能保持4520.9万吨、周度持稳,铝锭社会库存自5月中旬以来持续降库、已降至近三年来同期水平;国庆假期下游接货放缓、社会库存累库,预计短期铝价小幅震荡。
- 镍:供需双弱格局持续。SHFE镍跌2.6%至12.20万元/吨,硫酸镍持平于3.13万元/吨,高镍铁持平于1050元/镍;印尼IMIP园区部分镍铁冶炼厂因干旱被迫降负荷,但其他项目恢复及冰镍转产NPI部分对冲供应收缩;华东某钢厂计划中秋国庆停机检修16天、预计影响300系产量约4万吨,短期镍价震荡偏弱运行。
- 锂:节前备货收尾,锂价重心下移。电碳跌7.8%至12.0万元/吨、电氢跌6.9%至11.7万元/吨、碳酸锂期货主连跌5.9%至11.9万元/吨,锂辉石跌5.6%至1675.0美元/吨;周产量环比-0.8%至3.08万吨,库存环减4400吨至11.74万吨;预计9月乘用车零售169万辆、电动车零售111万辆、渗透率65.7%;短期锂价或震荡偏弱,关注10月排产兑现度。
- 钴:需求持续平淡,钴盐价格重心下移。电解钴跌0.2%至26.2万元/吨、硫酸钴持平于6.10万元/吨、钴中间品跌5.6%至17.00美元/磅;节前备货预期落空、三元前驱体维持低排产、高镍化压缩单位耗钴,供强需弱下预计短期钴价偏弱运行。
- 钨:采购方观望情绪浓厚,钨价承压运行。黑钨精矿跌4.3%至37.9万元/吨、APT跌0.9%至56.5万元/吨、碳化钨粉跌1.2%至83万元/吨,欧洲APT跌3.3%至2900美元/吨度;章源长单报价下调、旺季落空、全产业链去库,预计10月钨价仍有下行压力,关注35万元钨精矿整数关口支撑力度。
- 钼:市场成交一般,钼价持稳为主。钼精矿持平于5475元/吨度、钼铁跌0.22%至34.13万元/吨,欧洲钼铁持平于79.38美元/公斤、折国内43.67万元/吨、内外价差9.27万元/吨;河南安全环保检查致原料供应偏紧,9月钢招量环比减少、节后钢企或仍有补货缺口,短期钼供需支撑较强、行情持稳运行。
- 稀土:供给端稳定,需求端支持尚可。氧化镨钕73.81万元/吨、周环比+0.1%,氧化镝143.00万元/吨持平,氧化铽654.00万元/吨、周环比-1.1%;节前磁材企业补货回暖、出口预期改善,8月新能源乘用车产量152.80万辆、同环比+19.19%/+4.95%,中美已同意将贸易休战延长两个月至2027年1月10日,预计短期稀土价格区间内调整。
- 锡:宏观压制矿端托底,锡价维持区间震荡。截至9月29日锡锭现货指导价409500元/吨、较9月23日降1500元/吨(降幅0.36%);缅甸矿复产持续低于预期、精锡产量增量有限,AI算力与半导体封装用锡保持乐观,矿端刚性与海外低库存限制深跌空间,但国内累库与宏观压力抑制反弹高度。
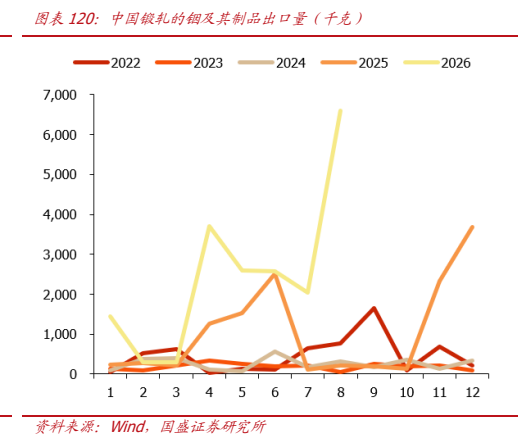
- 钽价格稳定、铟弱势运行:钽铁矿市场均价243美元/磅持平,钽锭(99.95%min)6250元/公斤、氟钽酸钾2525元/公斤均持平,非洲产区发运平稳、矿商挺价心态较强;精铟主流价格5150-5250元/公斤、较9月27日下跌50元/公斤,供大于求格局未改、节前交投平淡。
论述逻辑
- 9月美国非农新增2.9万人大幅放缓、时薪环比0.1%低于预期 → 据CME FedWatch,10月加息概率由70.9%降至23.8%,加息预期显著降温 → 但中东冲突不确定性及美联储反应函数难测,长端美债收益率继续攀升,投资者重新定价美国长期财政与通胀风险,低利率时期发行债券逐步到期、再融资或面临更高利率环境 → 美元和实际利率强势下黄金仍显韧性,报告认为当前价值黄金具备显著配置价值 → 基本面上,铜受冶炼集中检修、冷料偏紧与主动减产推动,10月产量或降至年内最低、现货高升水;铝供应高位稳定、库存降至近三年同期低位,但美伊和谈与假期累库令价格震荡 → 镍、锂、钴供需双弱、节前备货收尾,价格重心下移 → 钨旺季落空、全产业链去库,10月仍有下行压力;钼受矿山检查约束、钢招减少但供需支撑较强、行情持稳 → 稀土供给稳定、节前补货与出口预期改善(贸易休战延长至2027年1月10日),区间内调整 → 锡矿端紧张托底、宏观压制下区间震荡;钽供需波动有限价格稳定;铟供大于求弱势运行 → 综上,报告维持有色金属行业“增持”评级,并按各板块给出建议关注标的。
关键展望
- 货币政策验证点:市场预期10月加息概率已由70.9%降至23.8%,后续长端美债收益率、美国财政赤字与债券再融资环境是黄金走势的关键变量,油价仍是干扰项。
- 美伊和谈能否顺利举行是市场关注焦点,海外铝价将受到影响;国庆假期下游接货放缓、铝锭社会库存累库,预计短期铝价小幅震荡。
- 铜供给验证点:再生铜原料政策环境偏紧叠加冶炼厂集中检修,SMM预计10月国内电解铜产量108.47万吨,或降至2026年内最低水平。
- 锂价验证点:短期碳酸锂价格或维持震荡偏弱格局,10月走势需关注排产兑现度。
- 钨价验证点:预计10月钨价仍有下行压力,关注35万元钨精矿整数关口支撑力度。
- 钴、稀土与锡观察点:钴企业临近假期停产检修、节后视订单恢复;稀土中小厂节后返市开工或提升以保交单,中美贸易休战延长至2027年1月10日;锡方向性突破需等待宏观与基本面共振信号进一步明朗。
- 风险提示:全球经济复苏不及预期风险、地缘政治风险、美联储超预期紧缩风险等。
推荐标的
- 行业评级:有色金属“增持(维持)”。
- 山金国际(000975.SZ):买入评级;EPS 2025A/2026E/2027E/2028E为1.07/1.59/2.35/2.61元,对应PE 25.00/14.34/9.67/8.71倍。
- 赤峰黄金(600988.SH):买入评级;EPS 2025A/2026E/2027E/2028E为1.62/2.42/2.82/3.73元,对应PE 30.30/16.36/14.04/10.60倍。
- 洛阳钼业(603993.SH):买入评级;EPS 2025A/2026E/2027E/2028E为0.95/1.55/1.81/1.96元,对应PE 19.20/10.88/9.32/8.59倍。
- 中国宏桥(01378.HK):买入评级;EPS 2025A/2026E/2027E/2028E为2.31/3.60/3.45/3.28元,对应PE 8.60/5.83/6.08/6.39倍。
- 中钨高新(000657.SZ):买入评级;EPS 2025A/2026E/2027E/2028E为0.56/1.97/2.45/3.02元,对应PE 118.80/26.75/21.54/17.49倍。
- 板块建议关注——贵金属:赤峰黄金、灵宝黄金、万国黄金集团、中金黄金、紫金矿业、山东黄金、银泰黄金、招金矿业、兴业银锡、盛达资源;铜:西部矿业、藏格矿业、洛阳钼业、金诚信、紫金矿业;铝:创新实业、百通能源、中国铝业、中国宏桥、宏创控股、南山铝业、天山铝业、云铝股份、神火股份。
- 板块建议关注——镍:力勤资源、华友钴业、格林美、中伟股份;锂:赣锋锂业、天齐锂业、盐湖股份、盛新锂能、雅化集团、大中矿业、国城矿业、中矿资源、永兴材料、西藏城投;钴:华友钴业、力勤资源、腾远钴业。
- 板块建议关注——钨:中钨高新、厦门钨业、章源钨业、江钨装备、佳鑫国际资源;钼:金钼股份、盛龙股份、国城矿业、洛阳钼业;稀土:中稀有色、北方稀土、盛和资源、金力永磁、中科三环、中国稀土、宁波韵升;锡:锡业股份、华锡有色、兴业银锡、新金路;钽:东方钽业、新金路、中矿资源;铟:光智科技、云南锗业、锡业股份、株冶集团、豫光金铅。
关键图表
图1. 图表 1: 本周各大行业涨跌比较(%)
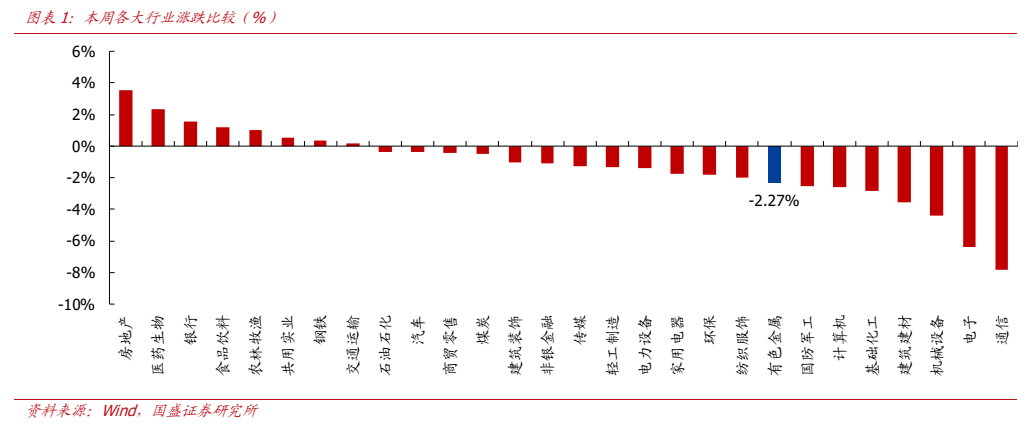
图2. 图表 12: 有色分板块公司公告跟踪
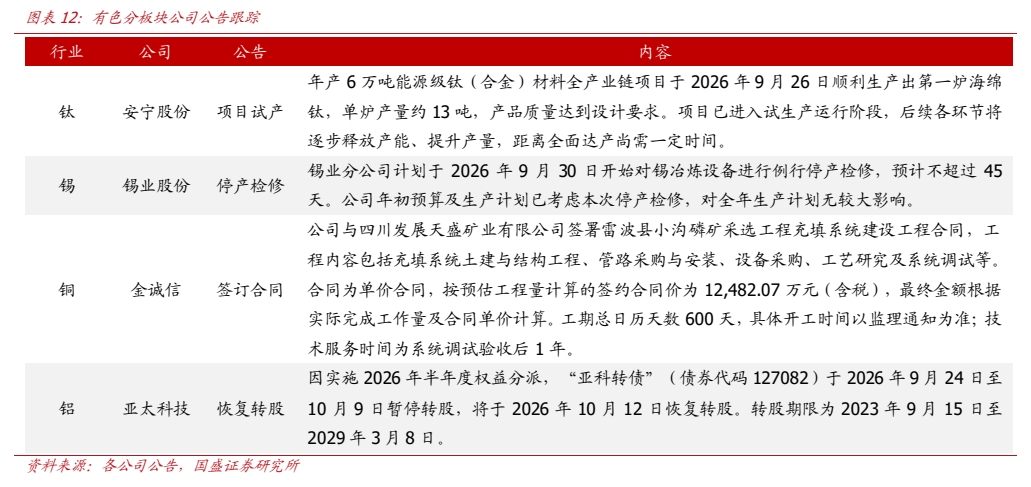
图3. 图表 22: 欧元区制造业 PMI(%)
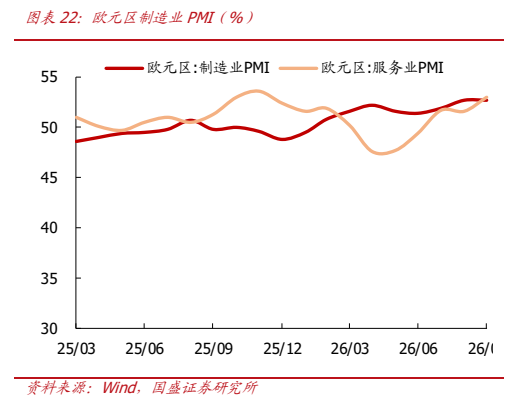
图4. 图表 33: 中国氧化铝周度产量(万吨)
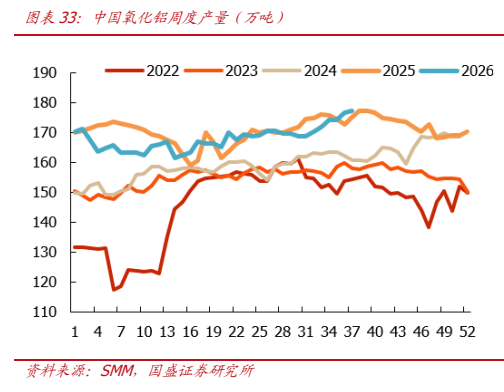
图5. 图表 44: 全球主要交易所镍库存(万吨)
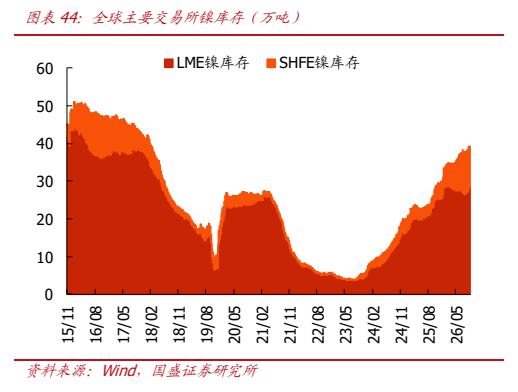
图6. 图表 54: 国内碳酸锂周度库存(万吨)
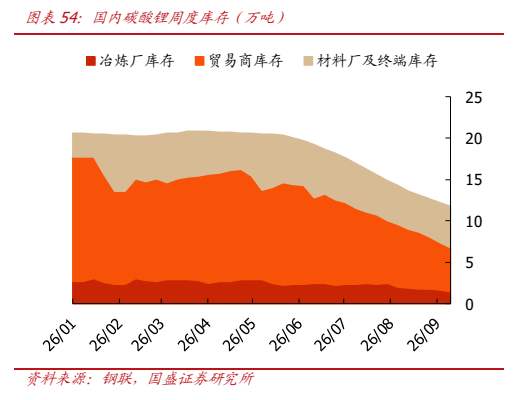
图7. 图表 65: 钨品价格走势
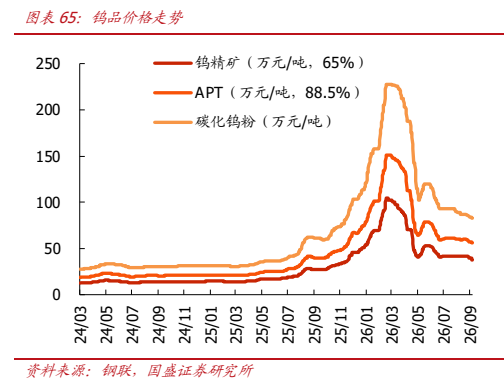
图8. 图表 75: 钨精矿进口量
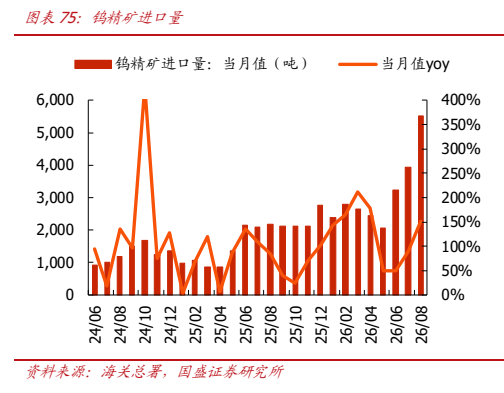
图9. 图表 86: 全球造船完工量
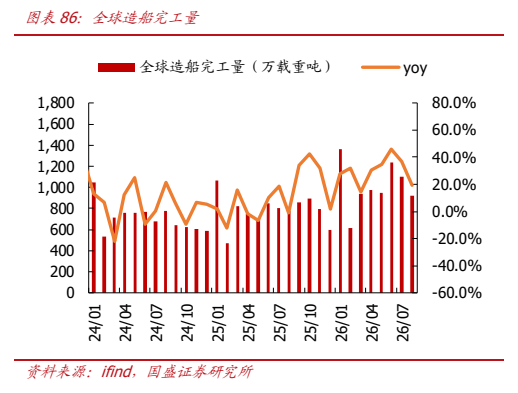
图10. 图表 97: 新增风电装机容量当月值(万千瓦)
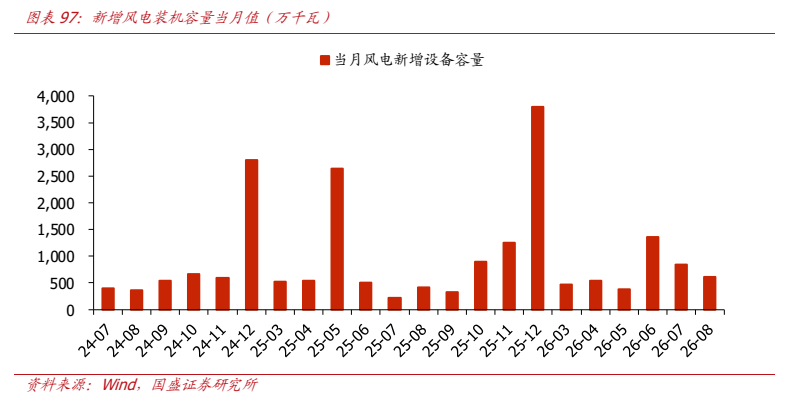
图11. 图表 107: 中国精炼锡及合金出口量(吨)
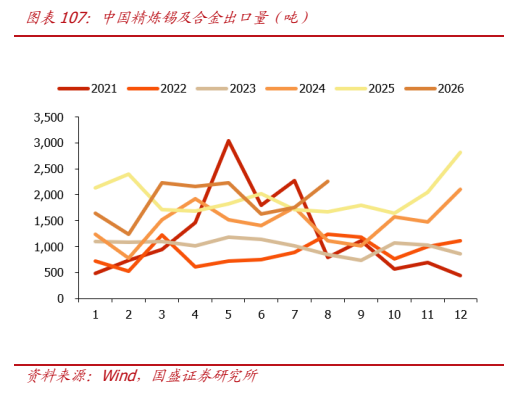
图12. 图表 120: 中国锻轧的铟及其制品出口量(千克)