高盛 美洲多行业:26年第三季度环境更为温和,不过价格成本是关键关注点:通用电气、霍尼韦尔、ITT公司、江森自控、nVent与派克汉尼汾定位良好
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为美洲多行业板块进入C3Q26财报前的布局环境更为温和。 C2Q26业绩异常强劲,覆盖公司订单中位数增长+17%,CGNX、NVT等录得大幅盈利上修,但板块三季度以来平均-7%(标普+3%),跑输源于资金撤出周期股、中期选举波动与AI/DC见顶争论;历史上7个中期选举周期中XLI在8/9月平均跑输标普140bps(8/9月平均-0.6%/-1.7%)、随后10月反弹,今年跑输幅度更大,因此10月存在缓解性反弹空间,报告看好GEV、HON、ITT、JCI、NVT与PH进入三季报。 四大主题:ISM连续8个月高于50(最新54.6 vs 7月55.6)且扩张周期平均持续14个月,短周期交易未结束、首选PH;AI/DC中FPS风险回报最佳(FY27指引利空落地、MV变压器/开关设备交期优势、私募股权overhang基本解除),同时看好GEV与NVT;应用型HVAC年底前跑赢住宅HVAC,JCI为首选HVAC OEM,预计FY27 EPS指引GS $6.50 vs 共识$6.09;价格/成本是关键观察项,高OEM敞口的RRX、TKR、DOV短期利润率压力更大。 报告同步微调估计:上调JCI、ITT、NVT、PH、CGNX、RBC,下调HON下半年、FLS、FPS、IR、TKR。
主要观点
- C2Q26业绩异常强劲,覆盖公司订单中位数增长+17%,CGNX与NVT等录得大幅盈利上修,但板块三季度以来平均-7%(标普+3%),跑输源于资金撤出周期股、中期选举波动与AI/DC见顶争论。
- 历史规律显示中期选举年XLI在8/9月平均跑输标普140bps、随后10月反弹(XLI在8/9月平均-0.6%/-1.7%),今年跑输更显著,构成进入C3Q26财报前更温和的布局环境与10月潜在缓解性反弹。
- 主题一:短周期交易未结束——ISM在38个月中收缩36个月后已连续8个月高于50(最新54.6 vs 7月55.6),大型项目投资浪潮叠加ISM扩张周期平均持续14个月,判断周期刚开始加速;首选投资标的是PH。
- 主题二:AI/DC中FPS风险回报最佳——FY27指引利空已落地、MV变压器/开关设备交期优势有望转化为强劲backlog增长、私募股权overhang基本解决;同时因盈利上修预计持续而看好GEV与NVT。
- 主题三:应用型HVAC年底前跑赢住宅HVAC,住宅HVAC定价压力叙述升温(LII住宅敞口最大)、CARR因DC ramp面临利润率压力;JCI仍为首选HVAC OEM,GS高于共识的FY27E EPS内含+11%有机增长与35%增量利润率,且两者可能偏保守。
- 主题四:价格/成本为关键观察项——住宅HVAC之外,高OEM敞口公司短期价格/成本风险更大;对RRX维持Buy但提示成本通胀与协商提价之间的滞后带来短期利润率压力,Neutral评级的TKR有类似敞口,DOV已提示通胀逆风。
- GEV(Buy,目标价$1,224):Q2创纪录订单季后再迎强劲业绩;公司预计2H26每季~5GW燃气轮机产出、年底125GW backlog+SRAs路径清晰(隐含3Q订单+SRAs 10+GW),预计2H Power有机增长>25%、增量利润率~40%;2027年$200bn backlog目标跟踪超前,明年初投资者日为正向催化。
- HON(Buy,目标价$271):预计2H26继续超预期并上调指引;3Q前2.5个月短周期订单+HSD,PA&T backlog同比+~25%创历史新高、支撑2H PA&T增长加速至+HSD;IA份额损失企稳、遗留成本剥离超前计划,支撑2027年更强盈利布局。
- ITT(Buy,目标价$271):预计季度业绩强于预期(GS EPS $2.14 vs 共识$2.08)、FY26指引保守(GS FY26 EPS $8.30),SPX Flow增厚持续体现;CCT 1H +17.4%及近期订单趋势带来上行空间;管理层预计年底前新CFO到位。
- JCI(Buy,目标价$191):高盛首选HVAC标的,近3个季度订单增长平均稳固高于30%,backlog今年将增加~$7bn或~50%;预计FY27 EPS指引超预期(GS $6.50 vs 共识$6.09)成为正向催化,FY27有机收入增长可能加速至LDD-MT%区间、经营杠杆35%+高于30%+框架。
- NVT(Buy,目标价$192):预计2H26继续超预期并上调指引;1H26有机增长>40%,Blaine新厂到年底基本售罄;预计3Q有机增长>40%(GS +42% vs 共识+35%)、4Q EPS指引超预期(GSe $1.27 vs 共识$1.22),尽管3Q订单基数高(3Q25订单+65%)。
- 报告基于10-K/Q更新、已交割并购与行业会议表态微调估计:上调JCI(FY26/27/28 EPS至$5.15/$6.50/$8.00)、ITT($8.30/$9.45/$10.45)、NVT(FY27/28至$6.75/$8.00)、PH(FY27/28/29至$35.75/$40.00/$43.00)、CGNX(FY27/28至$2.05/$2.35)、RBC(FY27/28/29至$14.65/$16.00/$17.60);下调HON(3Q26/FY26至$2.19/$8.35)、FLS、FPS、IR、TKR。
论述逻辑
- C2Q26业绩与订单异常强劲(中位数订单+17%)→ 但板块QTD平均-7% vs 标普+3%,跑输来自周期股轮换、中期选举波动与AI/DC见顶争论 → 历史上7个中期选举周期中XLI在8/9月平均跑输140bps(8/9月平均-0.6%/-1.7%)、10月反弹,今年跑输更大 → 判断进入C3Q26 EPS的布局环境更温和、10月或有缓解性反弹 → 基本面端ISM连续8个月>50(扩张周期平均14个月)支撑短周期回升、AI/DC资本开支与变压器/开关设备交期优势支撑电力电气链、应用型HVAC订单增长稳固高于30% → 看好GEV、HON、ITT、JCI、NVT、PH进入三季报 → 关键风险变量是高OEM敞口公司(RRX、TKR、DOV)的价格/成本压力与住宅HVAC定价压力。
关键展望
- 10月为潜在缓解性反弹窗口,C3Q26财报季为下一验证点。
- GEV:2H26每季~5GW燃气轮机产出、年底125GW backlog+SRAs目标(隐含3Q订单+SRAs 10+GW);明年初投资者日带来2030+增量信息,为正向催化。
- HON:预计2H26继续超预期并上调,PA&T增长2H加速至+HSD,遗留成本剥离超前支撑2027年更强盈利布局。
- ITT:管理层预计年底前新CFO到位。
- JCI:本季度关注FY27 EPS指引,预期GS $6.50 vs 共识$6.09、强于预期并成为正向催化;FY27有机增长可能加速至LDD-MT%区间。
- NVT:预计3Q有机增长>40%(GS +42% vs 共识+35%)、4Q EPS指引超预期(GSe $1.27 vs 共识$1.22);3Q订单面临高基数(3Q25 +65%)。
- 风险项:价格/成本——RRX短期利润率潜在压力(成本通胀与协商提价的滞后)、TKR因会议表态与高于预期的通胀下调估计、DOV已提示通胀逆风;住宅HVAC定价压力叙述升温。
推荐标的
- GEV(Buy,目标价$1,224):Q2创纪录订单季后预计再迎强劲业绩;2H Power有机增长>25%、增量利润率~40%;2027年$200bn backlog目标跟踪超前。
- HON(Buy,目标价$271):预计2H26继续超预期并上调;短周期订单+HSD、PA&T backlog同比+~25%创历史新高。
- ITT(Buy,目标价$271):预计季度业绩超预期(GS EPS $2.14 vs 共识$2.08),FY26指引保守(GS FY26 EPS $8.30)。
- JCI(Buy,目标价$191):高盛首选HVAC标的,订单增长稳固高于30%、backlog今年+~$7bn或~50%,FY27 EPS指引有望超预期。
- NVT(Buy,目标价$192):预计2H26继续超预期并上调;3Q有机增长预期GS +42% vs 共识+35%。
- PH:短周期主题首选投资标的;目标价历史表显示06-Aug-26目标价$1,165.00;GS FY27 EPS估计为$35.75(FY28/29 EPS估计$40.00/$43.00无法从文本确认)。
- FPS:AI/DC覆盖中最佳风险回报(FY27指引利空落地、MV变压器/开关设备交期优势、私募股权overhang基本解决);本期正文未重列其评级与目标价,EBITDA估计小幅下调至$615mn/$890mn/$1,245mn。
- RRX(Buy):维持评级,但因成本通胀与协商提价之间的滞后存在短期利润率潜在压力。
- TKR(Neutral):与RRX有类似OEM敞口,估计小幅下调以反映会议表态及高于预期的通胀。
- DOV:已提示通胀逆风,维持FY26/FY27/FY28 EPS $10.70/$11.80/$12.80。
关键图表
图1. 26年第三季度最需要关注的是什么
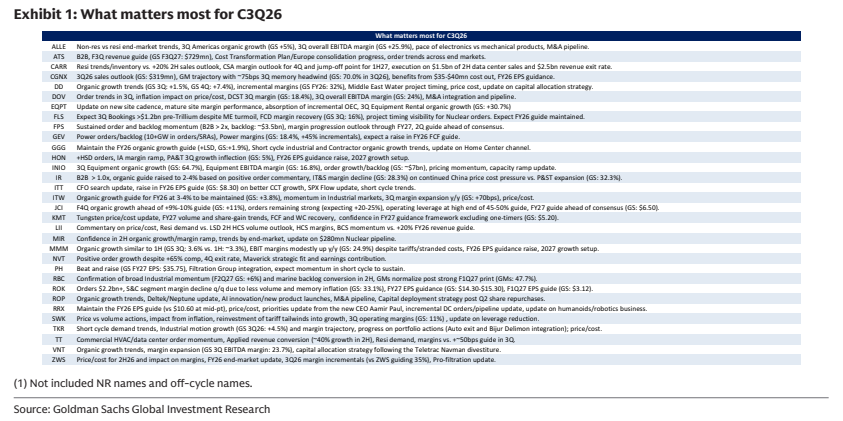
图2. 我们覆盖的多行业公司年初至今平均上涨+7.1%(对比标普+12.1%),但分化较大,自动化板块明显落后
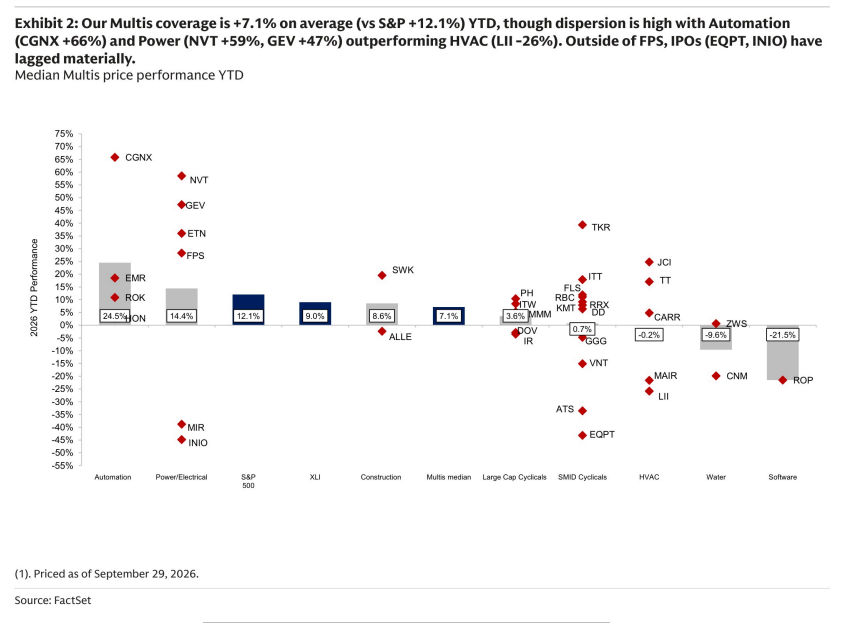
图4. 历史上,过去7个中期选举周期中XLI在8月/9月平均下跌-0.6%/-1.7%,随后于10月回升
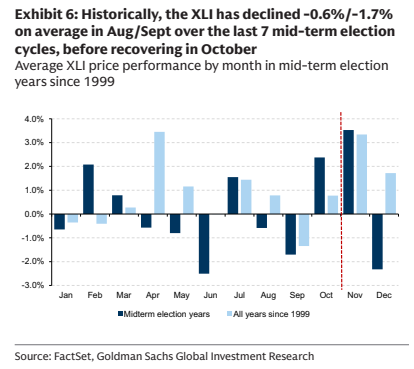
图5. 此次相对标普的落后更为明显,为进入26年第三季度EPS创造了更有利的环境,10月可能出现反弹
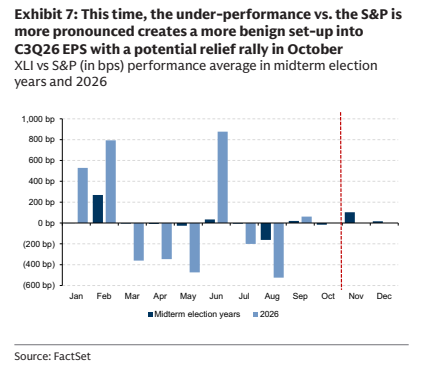
图6. GEV过去12个月总订单持续加速,2Q26订单同比增长+95%
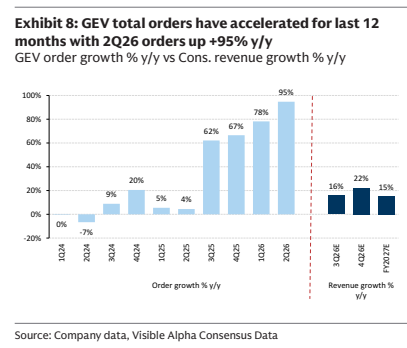
图7. HON订单同比增长约17%,意味着FY27增长预期存在上行空间
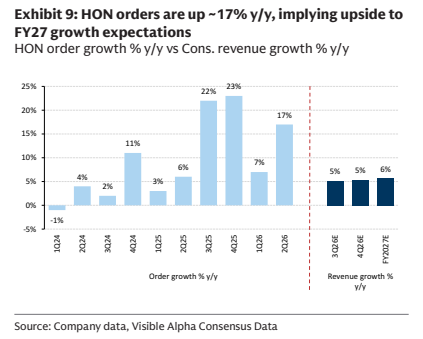
图8. ITT有机订单在26年第二季度加速,第三季度订单+10%,暗示年底前有上行空间
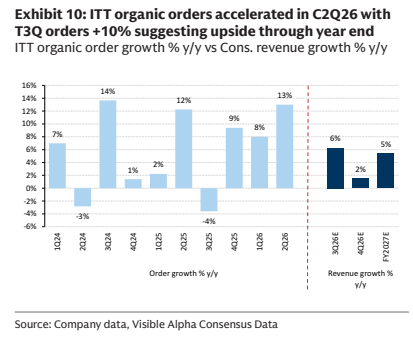
图9. JCI第三季度订单增长超30%,意味着FY27增长预期存在上行空间
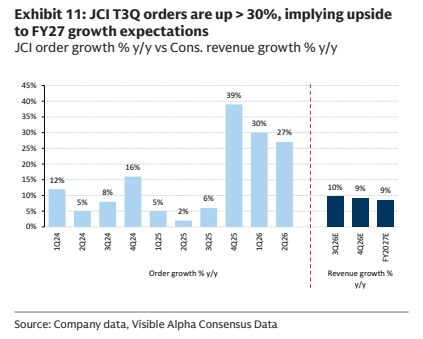
图10. PH订单本季度大幅加速,暗示FY27指引存在上行空间
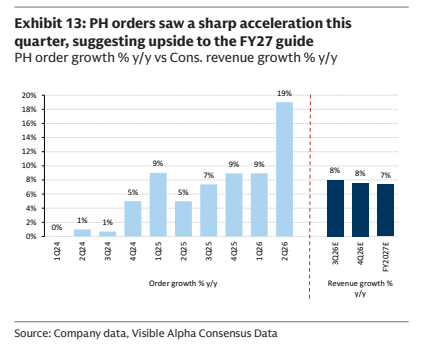
图11. 我们认为今年NVT、JCI和PH的EPS上行空间最大
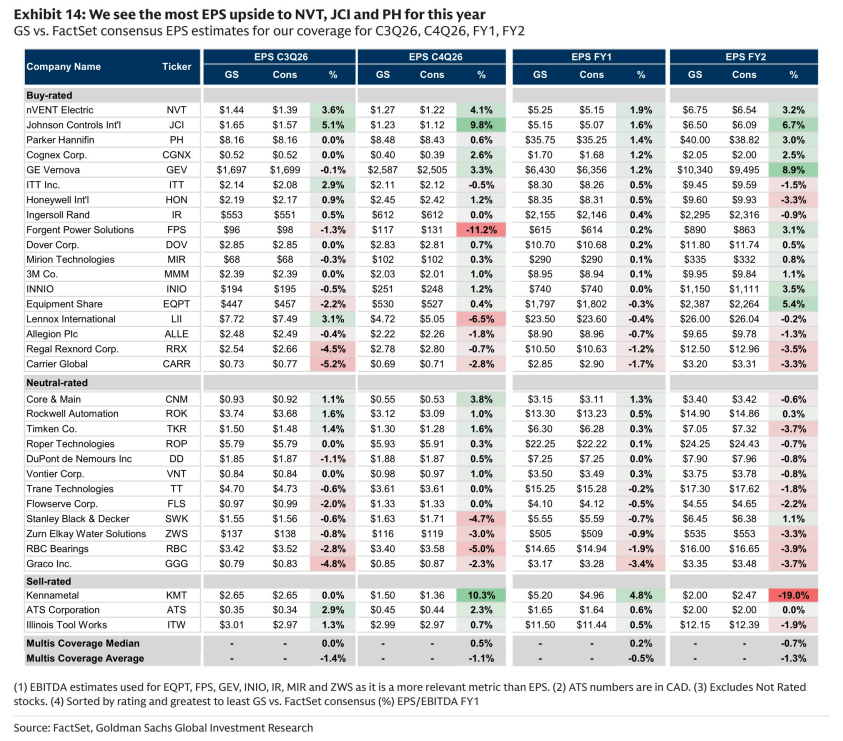
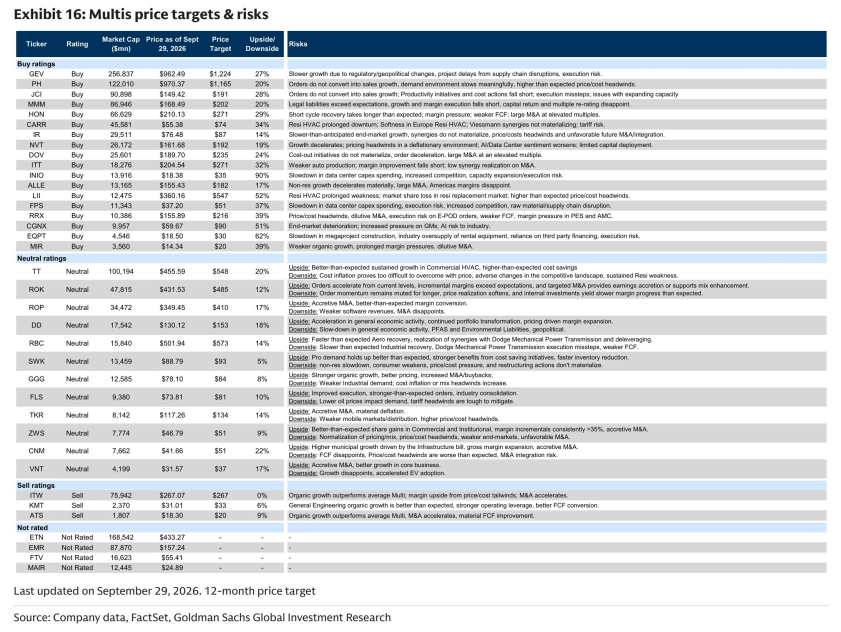
图12. 多行业目标价与风险