高盛 Broadcom Inc.(AVGO.US):1Q预览:预期强劲指引,关注FY27 AI收入和XPU客户参与
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在1Q预览报告中预计Broadcom将发布强劲的季度指引,市场焦点集中在FY27 AI收入前景和XPU客户参与度。报告重申对Broadcom的买入评级,并给出目标价。报告强调AI定制芯片(XPU)业务是未来增长的关键驱动力,预计FY27 AI收入将显著增长。同时,报告关注Broadcom与主要云客户的合作关系,以及VMware整合进展。报告还提到网络业务和传统半导体业务的稳定表现。整体来看,高盛对Broadcom的长期增长前景持乐观态度。
主要观点
- 高盛预计Broadcom 1Q业绩将超预期,主要受AI定制芯片和网络产品需求推动。
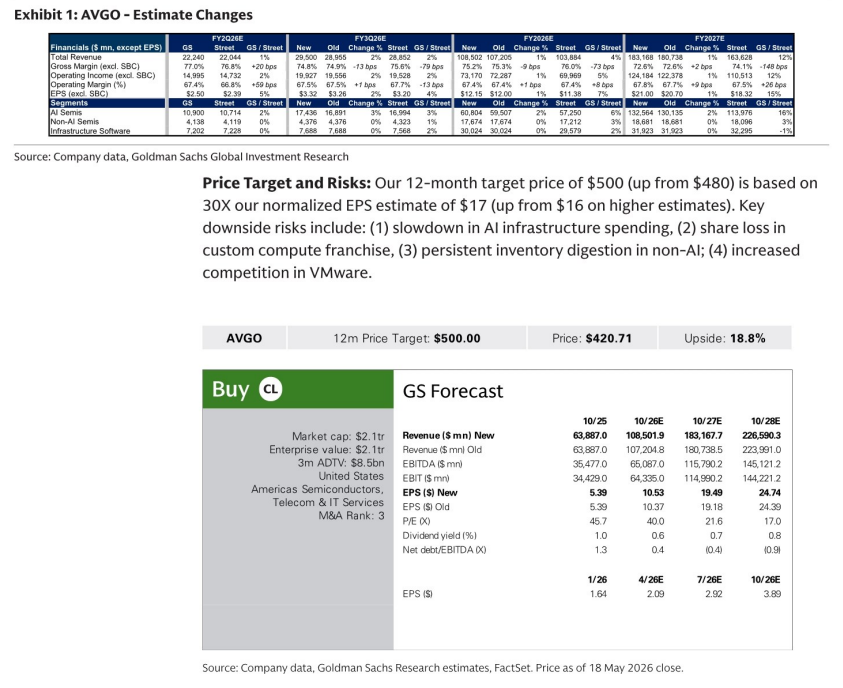
- 市场焦点集中在FY27 AI收入指引,高盛预计该收入将同比增长超过50%。
- XPU客户参与度是关键,报告提到与三家超大规模云客户的合作深化。
- VMware整合进展顺利,预计将贡献稳定的经常性收入。
- 网络业务受益于AI集群部署,400G/800G交换机需求强劲。
- 传统半导体业务(如宽带和存储)表现稳定,但增长有限。
- 高盛维持买入评级,目标价基于2027年PE估值。
- 风险包括客户集中度、AI支出放缓以及竞争加剧。
论述逻辑
高盛从Broadcom的1Q业绩预览出发,认为AI定制芯片(XPU)和网络产品是短期业绩的主要驱动力。通过分析云客户资本开支趋势和AI基础设施需求,报告推断FY27 AI收入将大幅增长。同时,VMware的订阅转型和网络升级周期为业绩提供额外支撑。最终,报告得出Broadcom具备长期增长潜力的结论,并维持买入评级。
关键展望
- 报告明确提到FY27 AI收入指引是市场关注焦点,但未给出具体数字。
- 预计1Q业绩将包含强劲的季度指引,但未量化。
- 风险包括AI支出放缓、客户集中度以及竞争加剧。
- 报告未明确给出未来时间窗口或价格目标。
推荐标的
- Broadcom Inc. (AVGO.US):买入评级,目标价未在文本中明确列出。理由:AI定制芯片和网络业务增长强劲,VMware整合进展顺利。
关键图表
图1. 估值变动