华创证券 飞亚达深度研究报告表业筑底,制造重估
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告首次覆盖飞亚达,认为公司正处于传统表业周期筑底与精密制造战略转型的关键交汇期。 随着管理层履新及长空齿轮并购落地,公司业务结构正从“国产腕表+名表零售”向“精密结构件+精密传动件+减速器”的精密制造平台转型。 2026年上半年公司业绩已现企稳修复迹象,归母净利润同比增长21.9%。 预计2026-2028年归母净利润分别为1.88亿元、2.37亿元和2.82亿元,对应PE分别为38倍、30倍和26倍,首次覆盖给予“推荐”评级。
主要观点
- 公司处于传统表业筑底与精密制造转型的交汇期
- 2026年上半年业绩企稳回升,归母净利润同比增长21.9%
- 名表全面服务业务是收入基本盘,2025年收入占比达75.89%
- 精密制造业务通过收购长空齿轮打开成长边界
- 长空齿轮收购对价为3.25亿元现金,对应2025年PE约8倍
- 公司实控人为中国航空工业集团,具备产业协同基础
论述逻辑
- 传统表业需求承压(总量承压、结构分化) -> 公司通过优化渠道(聚焦头部品牌、一店一策)与品牌重塑(航空IP、国潮文化)实现主业筑底修复 -> 依托精密制造技术底座(航空基因、微米级加工能力) -> 通过外延并购长空齿轮切入精密齿轮与减速器领域 -> 布局机器人与商业航天高成长赛道 -> 形成第二成长曲线并推动估值重估。
关键展望
- 预计2026-2028年归母净利润分别为1.88/2.37/2.82亿元
- 预计2026-2028年营业收入分别为41.1/44.3/47.2亿元
推荐标的
- 飞亚达(000026):首次覆盖,给予“推荐”评级
关键图表
图1. 图表 1: 品牌、渠道与制造能力逐步沉淀,飞亚达由传统腕表公司向精密制造延展
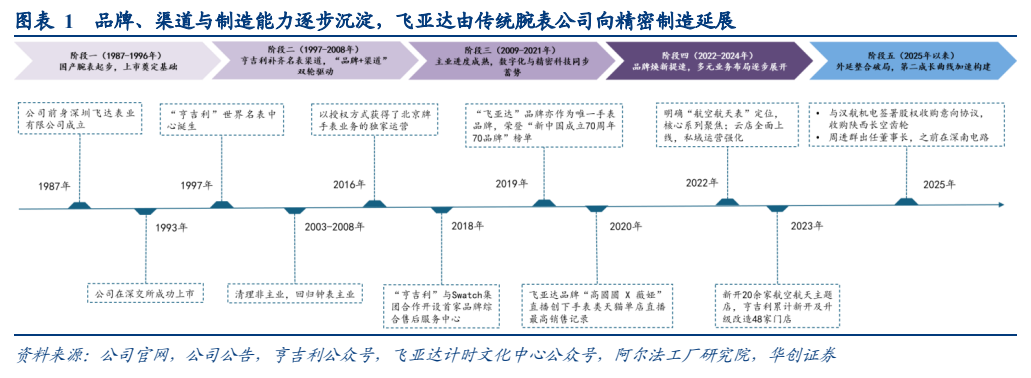
图2. 图表 3: 飞亚达手表业务矩阵
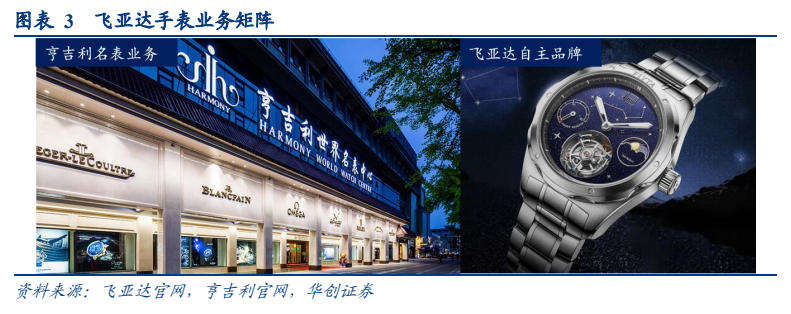
图3. 图表 6: 高端消费市场规模下降
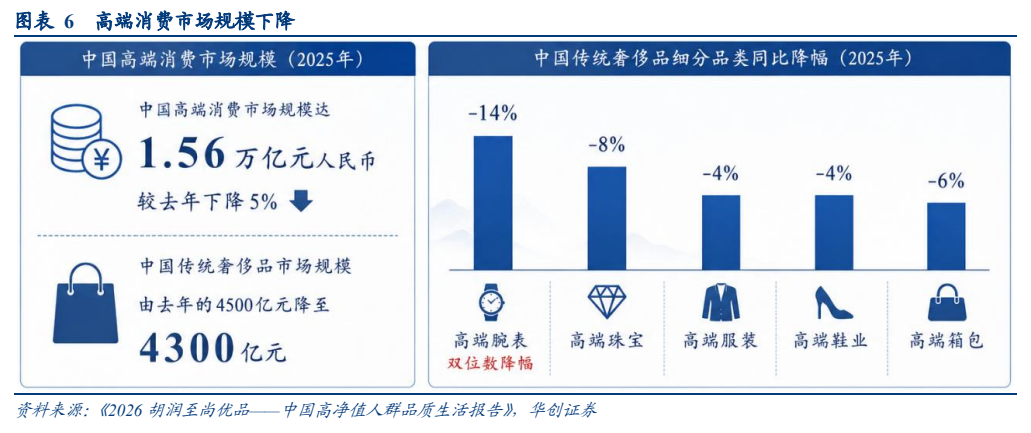
图4. 表 8: 国内规模以上钟表企业营收及其增速
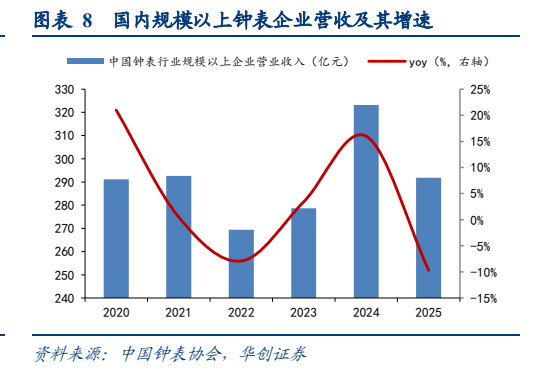
图5. 表 10: 高档腕表二手市场价格修复弹性更强
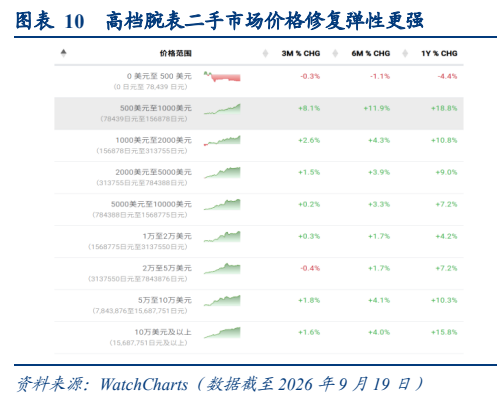
图6. 表 16: 公司期末存货余额情况
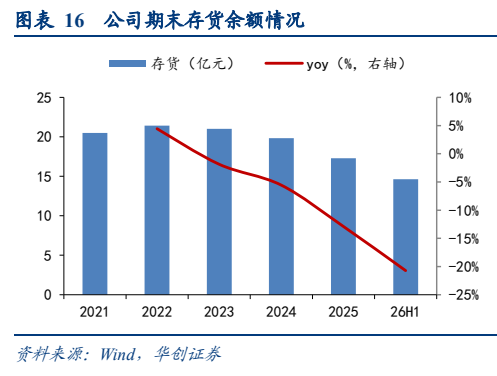
图7. 表 19: 发布首枚通过贝桑松天文台认证的女表机心
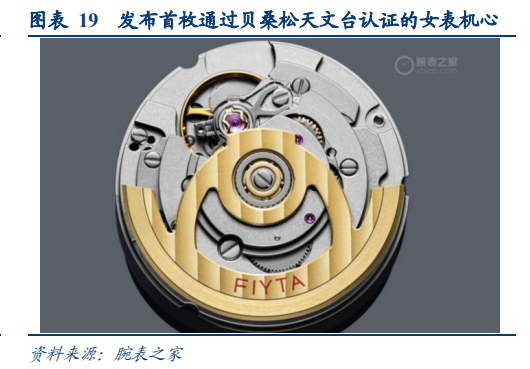
图8. 表 21: 精密制造业务主要产品
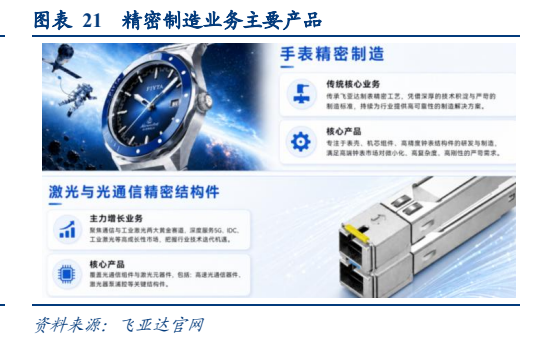
图9. 表 23: 长空齿轮研发技术实力领先
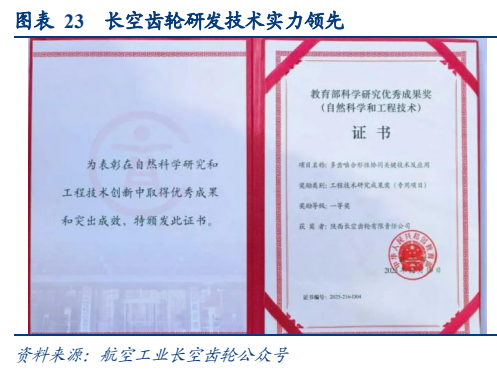
图10. 图表 25: 人形机器人核心零件
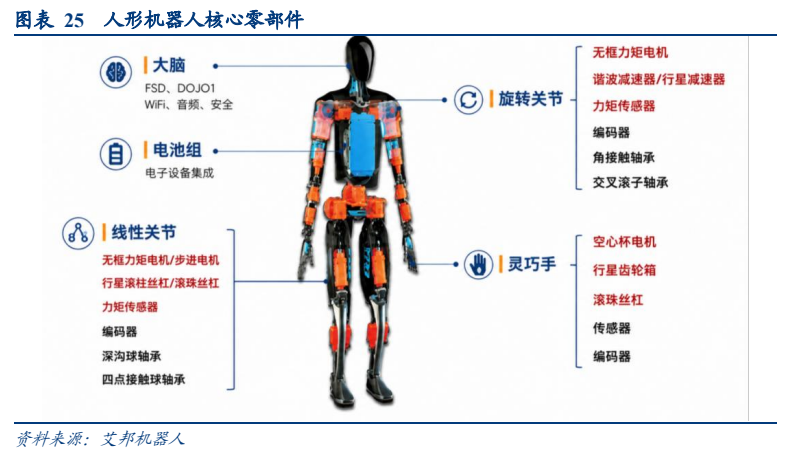
图11. 图表 28: 商业航天市场规模
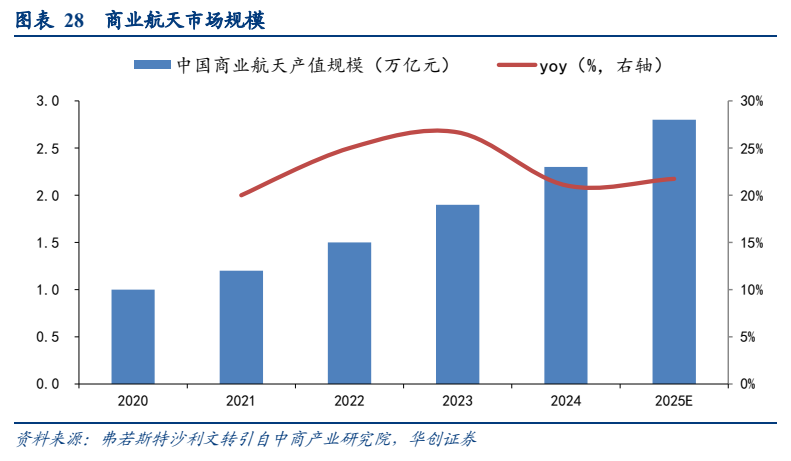
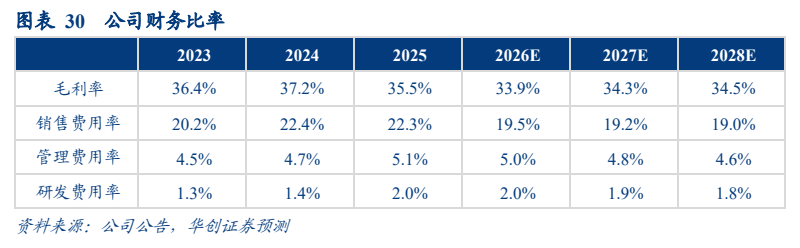
图12. 图表 30: 公司财务比率