摩根大通 钢铁日报:亚洲钢材价差+1%;SGM投资者日;美国钢材采购商情绪回暖;中国钢厂盈利走弱
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通发布亚太钢铁日报指出,亚洲钢材现货价差实现环比上涨1%,而中国钢厂虽在8月实现制造业钢材消费同比增长(普氏指数达138点),但因成本端煤焦价格上涨且需求传导不畅,钢厂利润进一步承压恶化。 在美国市场,SMU钢材买家现状情绪指数跳升5点至+76,创下2023年4月下旬以来的多年新高,未来情绪指数亦升至+71。 美国中厚板市场供应趋紧,交期大幅拉长且现货几乎耗尽,8月钢材进口许可量增加至43,448 mt,同时SSAB Americas上调HSLA Grade 50等加价至$100/st。 在美股钢企方面,纽柯钢铁(Nucor)与Steel Dynamics的第三季度EPS指引均略低于市场一致预期,但摩根大通认为强劲基本面支撑下四季度钢价仍将坚挺,随后预计在2027年回落。 此外,Sims(SGM)在投资者日表示,超大规模云服务商已售罄/锁定2026年DDR5产能且2027年产能已预订超90%,同时公司正在布局二手GPU再认证业务以备战2028财年。
主要观点
- 亚洲钢材价格与价差呈现微幅回升,BlueScope相关指标保持坚挺,中国铁矿石价格收于97美元/吨。
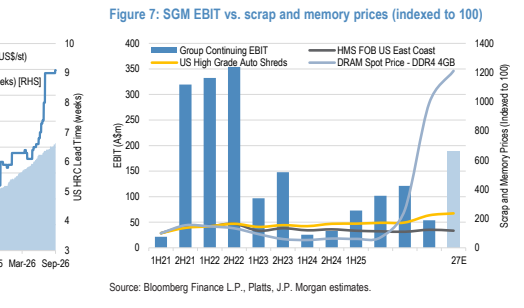
- SGM举办投资者日,透露DDR4价格预计在年底前保持高位,超大规模云服务商已锁定全部2026年及超90%的2027年DDR5产能,并正开发二手GPU再认证能力以备战FY28。
- 美国电弧炉(EAF)产能占比预计将在未来十年从高70%区间迈进(未来提升的具体目标比例无法从文本确认),高质量碎废钢需求将日益紧俏,且NAM非铁业务收入已超过钢铁业务。
- 美国SMU买家情绪大幅改善,现状情绪指数跳升5点至+76,达到自2023年4月下旬(+78)以来的多年新高,未来指数亦升至+71。
- 中国制造业钢材需求温和扩张但复苏力度弱于预期,普氏8月制造业钢材消费生产指数为138点(环比+4点,同比+12点),煤焦成本上涨导致钢厂利润进一步被压缩。
- SSAB Americas对部分厚板产品加价进行调整,将HSLA Grade 50重型结构厚板的附加费从$2.50 cwt($50/st)直接翻倍上调至$5/cwt($100/st)。
- 美国厚板市场供应急剧收紧且交期远超季节性常态,现货供给接近耗尽,8月钢材进口许可量增加至43,448 mt,但能否缓解短缺仍存疑虑。
- 澳大利亚政府向电解槽制造商Hysata注资4,900万澳元(约3,500万美元),用于扩建Port Kembla的50MW年产能生产线,未来可根据需求进一步扩充至200 MW/年。
- 纽柯钢铁(Nucor)与Steel Dynamics第三季度EPS业绩指引均略微低于此前市场预期,但钢厂板块盈利因钢价走高而环比改善,指引可能趋向保守。
- 澳大利亚建筑业面临钢丝网(steel mesh)严重断供危机,InfraBuild试图推动阻击中国进口,但住宅建筑商反映短缺正导致工期拖延与造价上涨。
论述逻辑
- 宏观与产业链供需分化 -> 中国制造业需求虽正向增长但无法覆盖煤焦原料涨价成本,导致国内钢厂利润恶化;而美国市场受厚板交期拉长、现货耗尽及EAF电炉渗透率提升(具体提升比例无法从文本确认)的结构性变化驱动,买家情绪大幅反弹至多年高位(+76),钢厂加价能力持续强化。
- 钢厂实际业绩与定价趋势传导 -> 尽管Nucor和Steel Dynamics三季度指引小幅不及预期,但钢价坚挺使得实际基本面依旧稳固,支撑钢价强势延续至第四季度,直至2027年才将面临回落压力。
关键展望
- 钢材价格预计在2026年第四季度继续维持强势,随后在2027年预计将出现回落。
- SGM在SLS业务方面的DDR4价格高位至少将持续至年底;DDR5在2026年产能已完全订满,2027年产能已售出90%以上,二手GPU再认证业务预计在FY28实现规模放量。
- 美国厚板进口预计将在迈向2027年期间继续走高,但能否提供足够供应仍需观察;同时美国电炉(EAF)炼钢产能预计在未来十年达到80-85%。
推荐标的
- 分析师Lee Power覆盖的澳大利亚工业品与材料板块公司包括BlueScope Steel(BSL.AX)与Sims(SGM.AX),报告未在此处单独给出单一目标价,但在每日数据中列出BlueScope与Sims的最新股价及价差敏感度(美国价差每变动+/-US$10/mt对应每半年+/-A$21m EBIT)。
- 纽柯钢铁(Nucor):报告维持坚挺基本面观点,三季度调整后EPS指引为$5.55-5.65,钢厂盈利环比提升。
- Steel Dynamics:报告维持坚挺基本面观点,三季度EPS指引为$5.34-5.38,钢铁运营利润将因价差扩大和出货量创新高而大幅增加。
关键图表
图1. North Star滞后价差
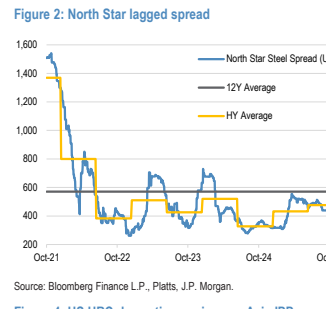
图2. 澳大利亚钢铁产品滞后价差
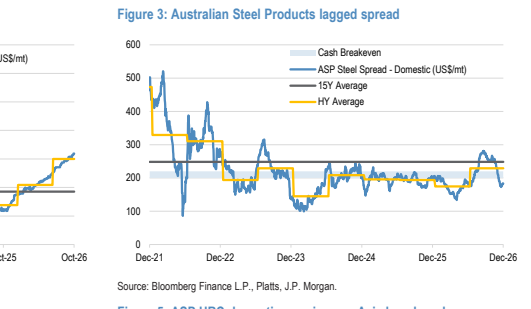
图3. 美国热卷国内溢价对比亚洲IPP
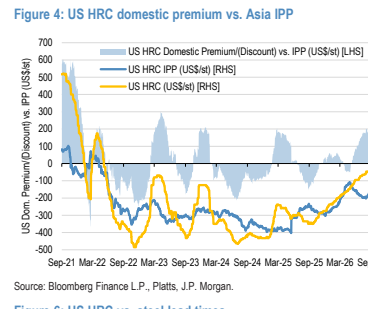
图4. ASP热卷国内溢价对比亚洲基准
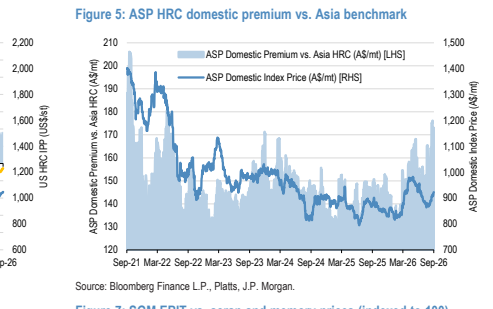
图5. 美国热卷对比钢材交货周期
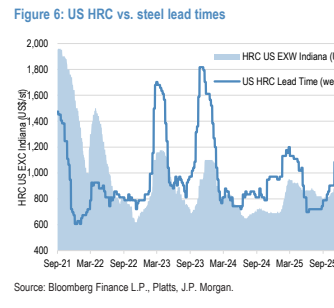
图6. SGM EBIT对比废钢及存储器价格(以100为基准)