云收入及利润持续高增,加速贡献正向现金流
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中金公司发布阿里巴巴 2QFY27(3Q26)业绩预览,预计公司单季度收入同比增长 9.8%至 2,721 亿元,调整后 EBITA 为 303 亿元,非通用会计准则归母净利润达 272 亿元,高于市场一致预期。 云计算业务持续加速,预计 2QFY27 云计算收入同比增长 53%,且本季云 EBITA 利润率预计达 13.3%,提价、MaaS 与平头哥占比提升驱动利润率改善超预期。 同时,AI Labs 亏损环比收窄至 100-110 亿元,预计 12 月季度云 EBITA 或覆盖 AI Labs 亏损,推动云及 AI 业务合计接近盈亏平衡。 电商业务方面,客户管理收入旧口径预计同增约 1%,闪购亏损环比收窄至 91 亿元,国内及海外电商利润维持平稳。 中金基于 SOTP 估值法,上调 FY27 和 FY28 非通用准则归母净利润 9%和 2%至 1,101 亿元和 1,613 亿元,维持阿里巴巴港股和美股目标价 172.00 港币与 178.00 美元,维持“跑赢行业”评级。
主要观点
- 预计 2QFY27 业绩高于一致预期,主要由 AI Labs 减亏与电商超预期驱动。
- 云计算收入保持 50%以上高速增长,外部收入增速领跑总收入。
- 云 EBITA 利润率提升超预期,长期稳态目标维持在 20%。
- AI Labs 亏损环比收窄,12 月季度云与 AI 业务合计有望接近盈亏平衡。
- 2032 年 20GW 算力规划中自建比例预期降低,测算年均资本开支约 2500 亿元。
- 电商客户管理收入旧口径持平,剔除闪购后国内外电商 EBITA 同比略增。
- 闪购亏损收窄至 91 亿元,单位经济效益(UE)差距持续缩小。
- 上调 FY27 与 FY28 盈利预测,维持港股 172 港币与美股 178 美元目标价。
论述逻辑
- 提价、MaaS 渗透及平头哥芯片占比提升带动规模效应释放 -> 云 EBITA 利润率加速提升至 13.3%以上;训练效率提升与千问 APP 投入优化 -> AI Labs 亏损环比收窄至 100-110 亿元 -> 12 月季度云 EBITA 有望完全覆盖 AI Labs 亏损,云及 AI 整体迈向盈亏平衡。
- 客单价提升叠加份额企稳 -> 闪购单季亏损收窄至 91 亿元并改善 UE -> 配合电商主业平稳表现,整体非通用会计准则盈利能力显著修复 -> 上调 FY27/FY28 盈利预测并维持跑赢行业评级。
关键展望
- 3QFY27 云 EBITA 利润率有望突破 15%,FY28 云收入增速预计保持在 50%以上。
- 12 月季度云 EBITA 或覆盖 AI Labs 亏损,后续季度 AI Labs 亏损预计大致稳定。
- 面临宏观经济及监管不确定性、行业竞争加剧以及 AI 进展不及预期的风险。
推荐标的
- 阿里巴巴-SW(09988.HK):维持跑赢行业评级,目标价 172.00 港币,较最新收盘价 104.30 港币有 65%上行空间。基于 FY27 给予不含闪购的电商业务 7x P/E 及云计算业务 8x P/S 进行分部加总估值。
- 阿里巴巴(BABA.US):维持跑赢行业评级,目标价 178.00 美元,较最新收盘价 107.00 美元有 66%上行空间。看好云计算与 AI 成长空间,对应分部估值中每 ADR 云计算价值 117 美元、电商集团价值 61 美元。
- 腾讯控股(00700.HK):维持跑赢行业评级,目标价 666.00 港币。
- 网易(NTES.US / 09999.HK):维持跑赢行业评级,美股目标价 171.00 美元,港股目标价 265.00 港币。
- 快手-W(01024.HK):维持跑赢行业评级,目标价 47.00 港币。
- 哔哩哔哩(BILI.US / 09626.HK):维持跑赢行业评级,美股目标价 25.00 美元,港股目标价 194.00 港币。
- 百度(BIDU.US / 09888.HK):维持跑赢行业评级,美股目标价 205.00 美元,港股目标价 196.00 港币。
- 京东(JD.US):维持跑赢行业评级,目标价 36.00 美元。
- 拼多多(PDD.US):维持跑赢行业评级,目标价 118.04 美元。
- 美团-W(03690.HK):维持跑赢行业评级,目标价 125.00 港币。
关键图表
图1. 图表 1: 财务数据及预测
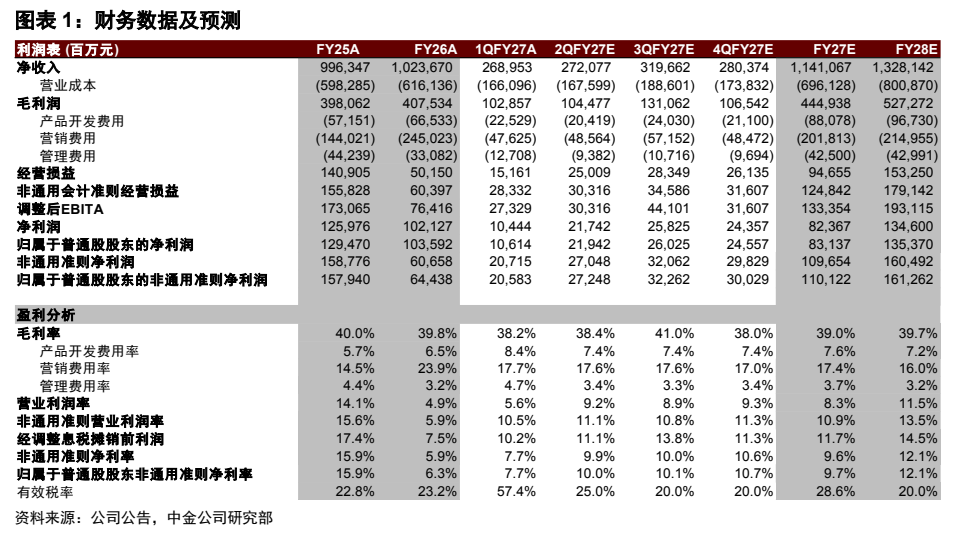
图2. 图表 2: 盈利预测调整
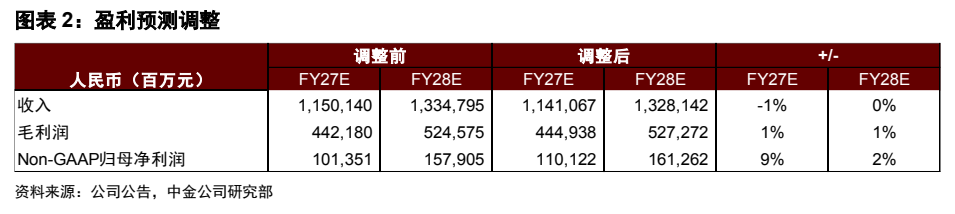
图3. 图表 3: 阿里巴巴分部估值
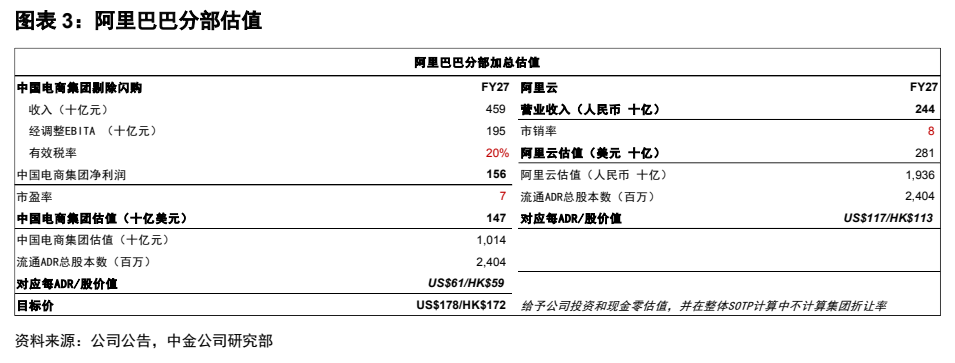
图4. 图表 5: 历史 P/E

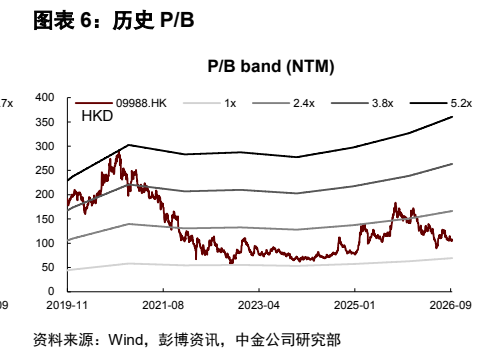
图5. 图表 6: 历史 P/B