高盛美团(3690.HK)1Q26回顾:外卖单均经济超预期,利润复苏加快;维持买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在1Q26回顾中认为美团外卖业务单均经济(UE)超预期,利润复苏速度快于预期。报告维持买入评级,目标价未明确提及。核心亮点包括外卖订单量同比增长15%,单均利润同比改善0.5元,带动整体利润超预期。到店业务增长稳健,新业务亏损收窄。高盛上调2026-2028年盈利预测,主要反映外卖利润改善。风险包括竞争加剧和监管变化。
主要观点
- 美团1Q26外卖订单量同比增长15%,高于市场预期的12%。
- 外卖单均利润(UE)同比改善0.5元,达到1.2元,超预期。
- 整体收入同比增长18%,其中外卖收入增长16%,到店收入增长20%。
- 调整后净利润同比增长35%,利润率提升至8.5%。
- 到店业务GMV同比增长25%,受补贴效率提升驱动。
- 新业务(包括美团优选)亏损同比收窄30%,亏损率降至-5%。
- 高盛认为利润复苏主要来自外卖UE改善和补贴优化。
- 管理层指引2Q26外卖订单量增长12-14%,UE继续改善。
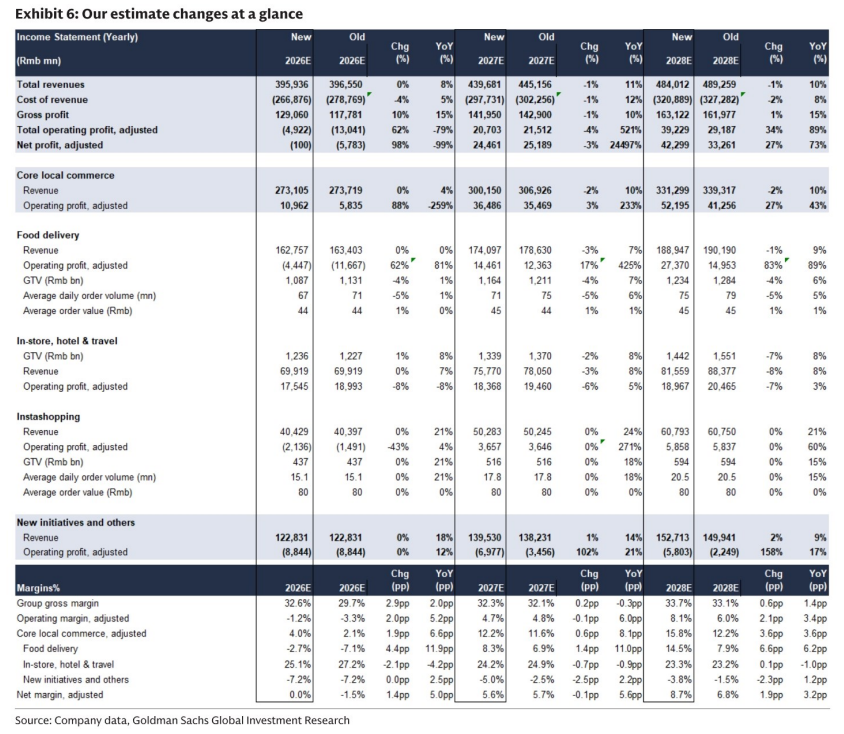
- 高盛上调2026年调整后净利润预测8%,主要反映外卖利润。
- 维持买入评级,认为当前估值具有吸引力。
论述逻辑
高盛从1Q26业绩出发,发现外卖订单量和UE均超预期,利润复苏加速。通过分析收入增长、成本控制和补贴效率,得出利润改善可持续的结论。进一步,高盛上调盈利预测,并基于估值维持买入评级。
关键展望
- 报告明确提到2Q26外卖订单量增长指引12-14%,UE继续改善。
- 未明确给出目标价或具体时间窗口。
- 风险包括竞争加剧、监管变化和宏观经济放缓。
推荐标的
- 美团(3690.HK):维持买入评级,未明确目标价。理由:外卖UE超预期,利润复苏加快,估值吸引。
关键图表
图1. 1926年业绩实际值与高盛预测对比

图2. 美团1Q26业绩摘要
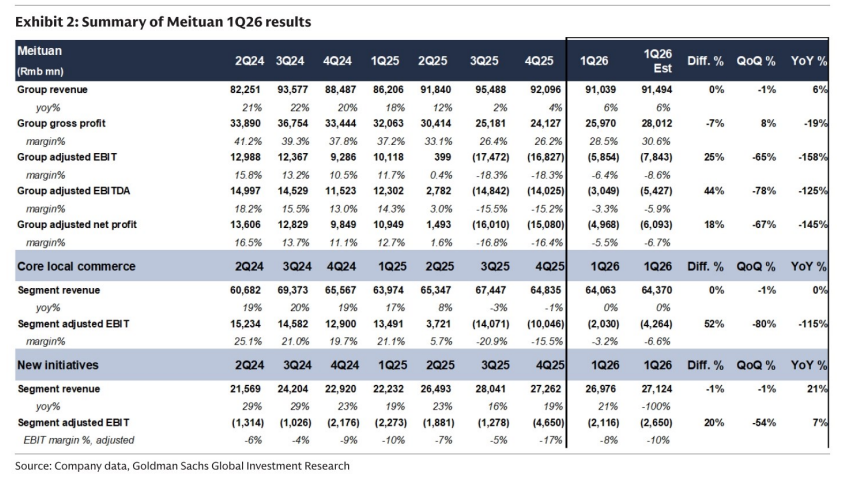
图3. 美团、阿里巴巴与京东的外卖及即时购物对比(高盛预测)
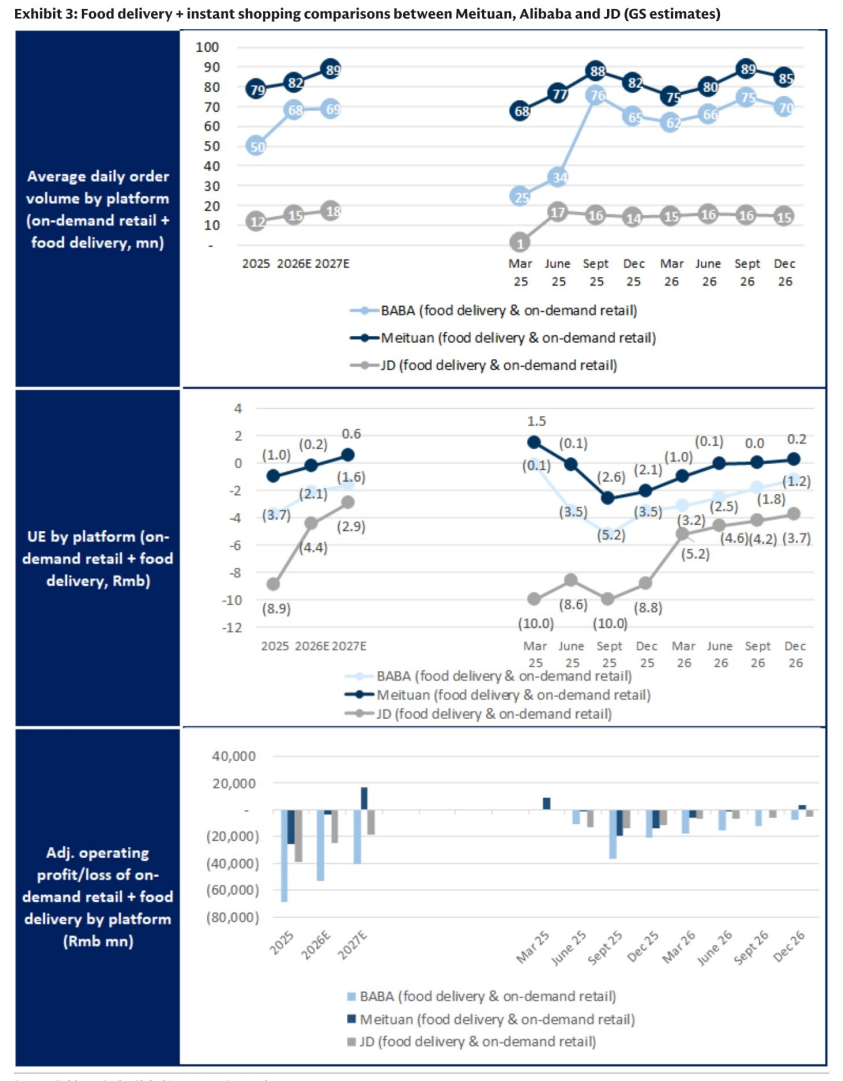
图4. 关键假设概览(年度与季度)

图5. 基于SOTP的2026年12个月目标价估值:美团每股116港元(原112港元),对应10倍市盈率
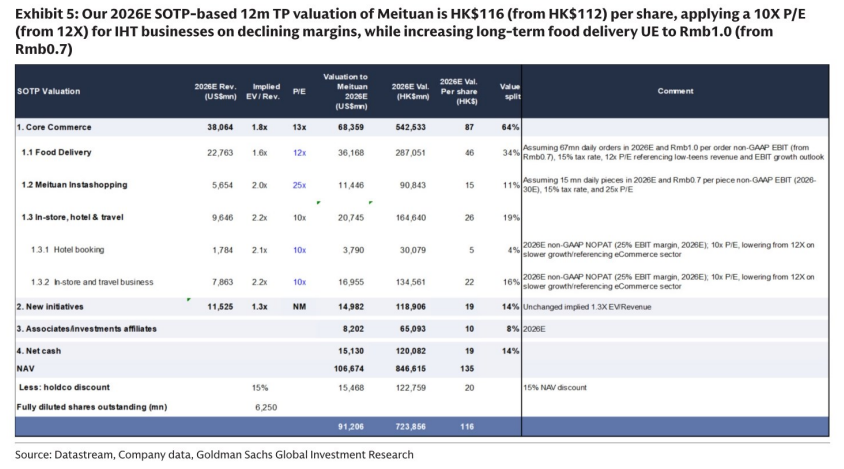
图6. 预测调整概览