野村 核心报告:中国半导体设备与材料
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
野村发布202页中国半导体设备与材料核心报告:首次覆盖Piotech(买入,目标价CNY913.00),恢复覆盖AMEC、ACM Research、NAURA、NSIG(均买入),并重申湖北鼎龙与安集买入。 报告测算中国本土产能对应的WFE市场2026年达USD51.6bn、2030年增至USD101.4bn,2026-30F累计USD394.2bn;计入外资厂后,中国WFE市场2026年同比增长27%至USD55.4bn、2030年达USD103.5bn,2026-30F总支出USD407.3bn。 中国半导体总产能2025-30F CAGR为16%,其中先进制程48%、存储21%、成熟制程13%。 在EUV自2019年禁运、ASML可对华出货最先进机台为1980Di(实际逻辑上限约7nm)的约束下,中国技术路径转向193i DUV多重曝光、存储垂直堆叠与先进封装/chiplet,刻蚀、沉积(尤其ALD)、清洗、CMP与混合键合五大环节受益,光刻机进口额从2022年约CNY20bn升至2023-2024年CNY60-80bn。 公司层面,Piotech PECVD中国市占率约70%、2025-28F收入CAGR约41%;AMEC 2025年中国刻蚀市占率27-29%并成为台积电刻蚀第三大供应商;NAURA PVD国内份额>60%、先进逻辑与存储占IC销售比重升至60-70%;NSIG目标价CNY36.20,安集目标价CNY360。
主要观点
- 首覆Piotech、恢复覆盖AMEC/ACM Research/NAURA/NSIG并均给予买入,同时重申湖北鼎龙与安集买入
- IDM与代工厂资本开支中70-80%投向WFE,设施与建筑占15-20%、基础设施约5%
- 中国本土产能对应WFE TAM 2026F为USD51.6bn、2030F增至USD101.4bn,2026-30F基准情景累计USD394.2bn;其中先进制程累计123,498、成熟制程151,276、存储119,460(单位USD mn)
- 外资产能通常占中国WFE市场不到10%;SK海力士2026年8月宣布大连NAND扩产约50%、1H27E投产,满产后大连总产能达150kwpm,三星西安2026-2027F进行V9 NAND升级
- EUV受限是需求变量而非死路:中国技术路径转向193i DUV多重曝光、存储垂直堆叠、先进封装/chiplet三条替代路线,五大受益设备环节为刻蚀、沉积(尤其ALD)、清洗、CMP与混合键合
- 光刻是产能扩张的潜在瓶颈:美日荷管制下EUV自2019年禁运,ASML可对华出货最先进为1980Di(≤38nm单次曝光分辨率),实际逻辑上限约7nm;光刻机进口额从2022年约CNY20bn升至2023-2024年CNY60-80bn
- 中国半导体总产能2025-30F CAGR为16%:先进制程增长最快达48%、存储21%、成熟制程13%,扩张将转化为fab资本开支并最终转化为WFE市场收入
- Piotech是中国CVD薄膜沉积设备龙头:中国沉积市场TAM 2026F约USD11.3bn、2030F USD21.3bn,公司中国沉积市占约5%、PECVD市占约70%;2025-28F收入CAGR约41%、净利CAGR约45%(剔除非经常性约50%)
- AMEC是中国最大国产刻蚀设备商,2025年中国刻蚀设备市占率27-29%(行业第二);刻蚀机进入台积电3nm产线、为台积电刻蚀第三大供应商(仅次于东京电子与泛林),并支持200+层3D NAND
- NAURA的PVD国内份额>60%(据Gartner)、ICP刻蚀14nm量产且7nm处于客户验证;先进逻辑与存储占IC销售比重由2024年低于50%升至2025年60-70%;服务与备件收入占比仅5-6%(泛林为35-40%)
- NSIG是产品覆盖最广的国产硅片商(国内唯一300mm SOI产线、14nm量产),恢复覆盖给予买入,目标价CNY36.20基于20.0x远期EV/sales与2027F收入CNY6.7bn
- 安集主营CMP抛光液与光刻胶溶剂,目标价CNY360基于42x 2027F P/E(较历史均值26x高出2个标准差),由2026-28F盈利CAGR 24%支撑
论述逻辑
- 存储与代工积极扩产 → 资本开支大头流向WFE(占70-80%)→ 中国WFE市场放大:本土产能TAM 2026F USD51.6bn→2030F USD101.4bn,全口径市场2026F同比+27%至USD55.4bn、2030F USD103.5bn、2026-30F累计USD407.3bn
- EUV/DUV出口管制 → 中国被迫转向193i多重曝光、存储垂直堆叠、先进封装/chiplet → 刻蚀、沉积(ALD)、清洗、CMP、混合键合五大环节设备需求强度提升
- 国产化率持续上升(YMTC新建产线设备国产化率超50%)+ 本土设备商已进入先进产线验证 → 设备与材料公司收入高增长 → 报告以NAURA为WFE公司估值基准,给出首覆/恢复覆盖的买入评级与目标价
关键展望
- 中国WFE市场验证点:2026F同比+27%至USD55.4bn、2030F达USD103.5bn,2026-30F总支出USD407.3bn;本土产能TAM 2026-30F累计USD394.2bn
- SK海力士大连二期目标1H27E投产、满产后大连总产能150kwpm;三星西安2026-2027F进行V9 NAND升级,为外资产能端主要增量
- 中国半导体产能2025-30F CAGR 16%(先进48%、存储21%、成熟13%),为fab资本开支与设备需求的核心跟踪指标
- 公司盈利窗口:Piotech 2025-28F收入CAGR约41%、净利CAGR约45%(经常性约50%);NSIG 2027F收入预测CNY6,677mn;安集2026-28F盈利CAGR 24%
- 硅片行业处于上行周期且预计持续数年,支撑NSIG以20.0x远期EV/sales估值(下行期历史均值15.0x)
- 主要风险:美国制裁升级影响国内fab扩产、fab资本开支放缓、竞争加剧、利润率恢复慢于预期;安集另列示关键客户需求疲弱与客户扩产延期
推荐标的
- Piotech (688072 CH):首次覆盖买入,目标价CNY913.00(基于20.0x EV/sales、2027F收入预测);中国CVD沉积设备龙头,PECVD市占率约70%,2025-28F收入CAGR约41%
- AMEC (688012 CH):恢复覆盖买入;中国刻蚀设备市占率27-29%(2025年,行业第二、最大国产供应商),台积电刻蚀第三大供应商、产品支持至3nm
- ACM Research (ACMR US):恢复覆盖买入;公司长期收入目标超USD4bn,深度绑定HLMC、SMIC、YMTC、CXMT等核心客户
- NAURA (002371 CH):恢复覆盖买入;PVD国内份额>60%、热处理设备在28nm产线份额>60%,报告以其作为WFE公司估值基准
- NSIG (688126 CH):恢复覆盖买入,目标价CNY36.20(20.0x远期EV/sales,2027F收入CNY6.7bn);国内唯一300mm SOI产线、14nm量产
- 湖北鼎龙 (300054 CH):重申买入
- 安集 (688019 CH):重申买入,目标价CNY360基于42x 2027F P/E,2026-28F盈利CAGR 24%支撑
- CXMY (688825 CH, Buy):提及,为Piotech两大客户之一
- SMIC (981 HK, Neutral):提及,为Piotech、AMEC、ACMR的重要客户并积极扩张先进产能
- Hua Hong Grace (1347 HK, Neutral):提及,为Piotech重要客户之一
- TCL Zhonghuan (002129 CH, Neutral):提及为NSIG国内同业,FZ高阻硅片约80%国内份额,300mm产能约700k wpm落后于NSIG与ESWIN
- TSMC (2330 TT, Buy)、Samsung (005930 KS, Buy)、SK Hynix (000660 KS, Buy)、Kioxia (285A JP, Buy):在NSIG章节作为日本硅片龙头持有长期协议的下游客户提及
关键图表
图1. 建议关注的股票
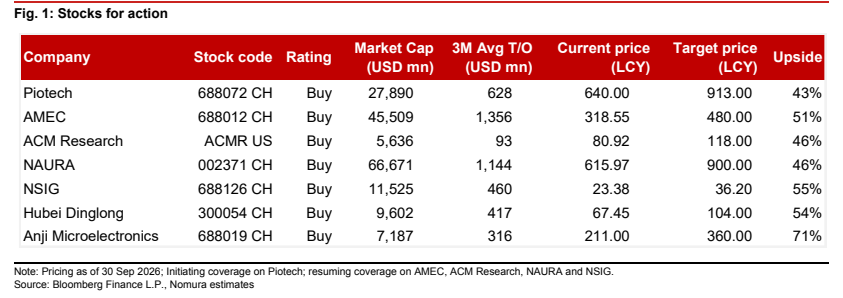
图2. 中国半导体前道设备分品类进口金额(美元)
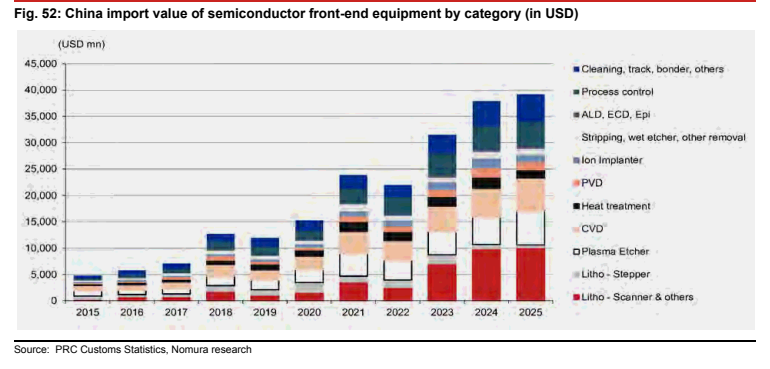
图3. AMEC 分业务收入拆分(2026年预测)
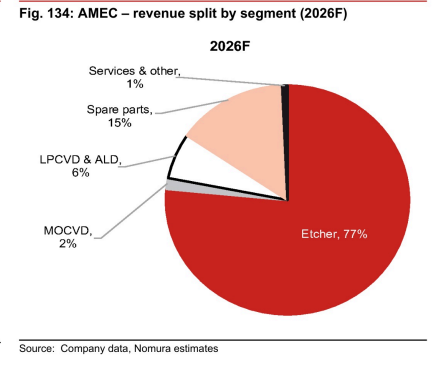
图4. AMEC 基本、摊薄及经常性摊薄每股收益
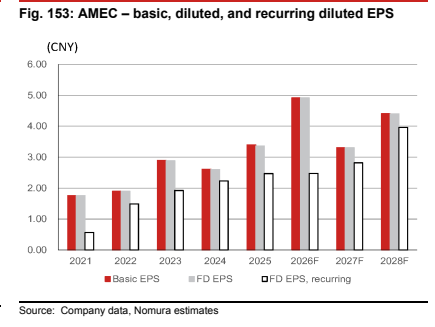
图5. 电镀设备全球市场份额(2025年)
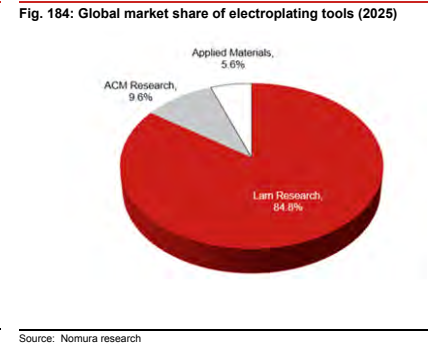
图6. 全球主要设备厂商EV/销售额与营收增速对比
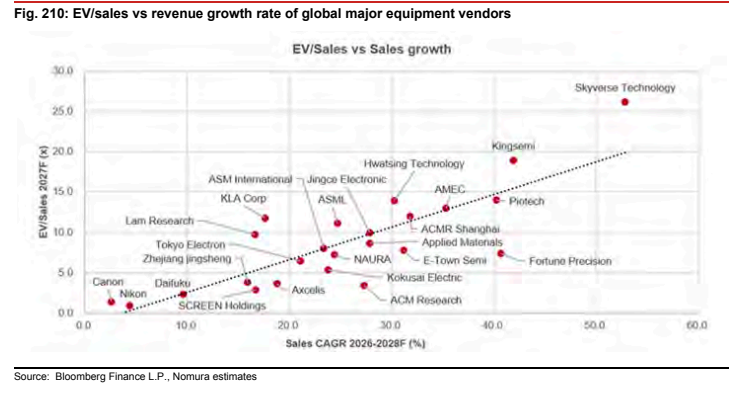
图7. 北方华创(NAURA)净利润与净利润率
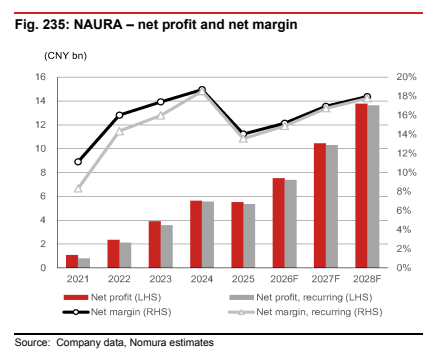
图8. 中国半导体硅片需求量
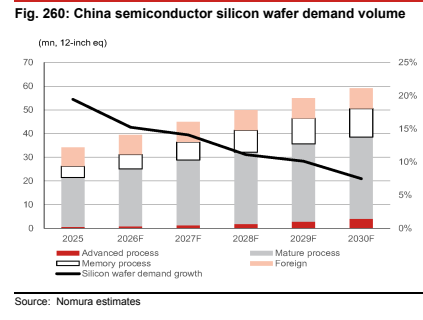
图9. 野村 | ACM Research 2028年10月
