伯恩斯坦 亚太核电:韩国队进军美国:谁受益最大?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美韩于2026年9月30日公布Project Power——总额1,200亿美元的在美核电合作框架,计划部署六台AP1000与两台APR1400机组,约9.4GW新增装机、相当于美国现有核电装机的+10%,为全球最大核电扩建计划之一。 资金中1,000亿美元用于建设成本(隔夜成本)、200亿美元为应急储备,两国同意年底前划转100亿美元预付款,主要用于立即采购长周期核设备;机组分三阶段推进,MOTIE力求一、二期EPC合同间隔不超过六个月。 伯恩斯坦认为最直接受益者是长周期设备供应商Doosan Enerbility——全球累计供应34台反应堆压力容器与124台蒸汽发生器,Barakah项目上约占总成本20%——其后才是Hyundai E&C、KEPCO E&C(均未覆盖)等EPC与工程公司。 预付款与长周期采购安排意味着美国设备授标可能明显早于该行此前“接近2030年才出现大额订单”的假设。 伯恩斯坦测算Doosan可实际参与约35GW、2,500亿美元TAM的核电项目,对应约440亿美元(67万亿韩元)潜在设备合同,并预计其年度订单从2025年约15万亿韩元增至2030年约21万亿韩元、2030年积压约53万亿韩元(高于公司目标48万亿韩元)、独立收入以13% CAGR增至14.7万亿韩元(超公司目标11.3万亿)。 基于独立DCF企业价值63万亿韩元(WACC 8%)与SOTP,目标价KRW100,000/股(对应31x 2030E P/E),评级Outperform;核心吸引力在于重型核设备mid-teens EBITDA利润率与5-10年合同收入可见性。
主要观点
- Project Power规模:1,200亿美元框架在美国部署六台AP1000与两台APR1400,合计约9.4GW新增核电装机,相当于美国现有核电装机的+10%,为全球最大核电扩建计划之一。
- Project Power是韩国2,000亿美元对美战略投资承诺的首次落地,与德州燃气发电及AI数据中心园区(Project Star,223亿美元)、阿拉斯加LNG(Project North)并列三大项目,并服务于美国2025年5月核电行政令“2030年前10台完成设计的大型反应堆开工”的目标;但框架尚不是可执行的八台机组订单簿,选址、项目公司、进度、商业条款与FID仍需逐项确立。
- 资金结构:1,200亿美元中1,000亿美元为建设成本(隔夜成本)、200亿美元为应急储备;双方同意年底前划转100亿美元预付款,主要用于立即采购长周期设备,且须符合各自国内法律要求。
- 三阶段部署:一期为两台AP1000(合同与开工日期未公布);二期为两台AP1000加两台APR1400,MOTIE力求一、二期EPC合同间隔不超过六个月;三期为最后一对AP1000,使AP1000累计达六台。
- 韩国供应链护城河:Doosan Enerbility全球累计制造供应34台反应堆压力容器与124台蒸汽发生器,其中AP1000已交付6台压力容器、12台蒸汽发生器;Hyundai E&C占过去十年全球完工核电EPC项目约三分之一,以按期、按预算交付著称。
- 受益顺序:价值应先流向设备供应商,其后是EPC与工程公司;重型设备历来占项目总价值可观份额——Barakah项目上Doosan约占总成本20%。
- 订单时点或提前:伯恩斯坦此前假设美国大额核电订单更接近本十年末出现,而框架对预付款与长周期采购的聚焦意味着Doosan Enerbility等供应商的设备授标可能明显早于预期。
- 盈利特征:重型核设备可实现mid-teens EBITDA利润率,核电EPC项目通常为高个位数利润率;更大反应堆建设周期将提升产能与人员利用率、带来经营杠杆,但核心吸引力是锁定具备5-10年收入可见性的数十亿美元合同。
- Barakah成本拆分佐证设备价值占比:4台APR1400总成本204亿美元中,Doosan(NSSS)39亿美元占19%、Hyundai E&C工程31亿美元占15%、Samsung C&T工程25亿美元占12%、KHNP/KPS初始运维12亿美元占6%、KEPCO Nuclear Fuel 10亿美元占5%,其余EPC残值隐含87亿美元占43%。
- Doosan潜在市场:自下而上测算显示其可实际参与约35GW、2,500亿美元TAM的全球核电项目,对应约440亿美元(67万亿韩元)潜在设备合同;管道以大型反应堆为主,SMR贡献较小的可选性,未来几年以欧洲项目为主、美国项目在本十年末更趋重要。
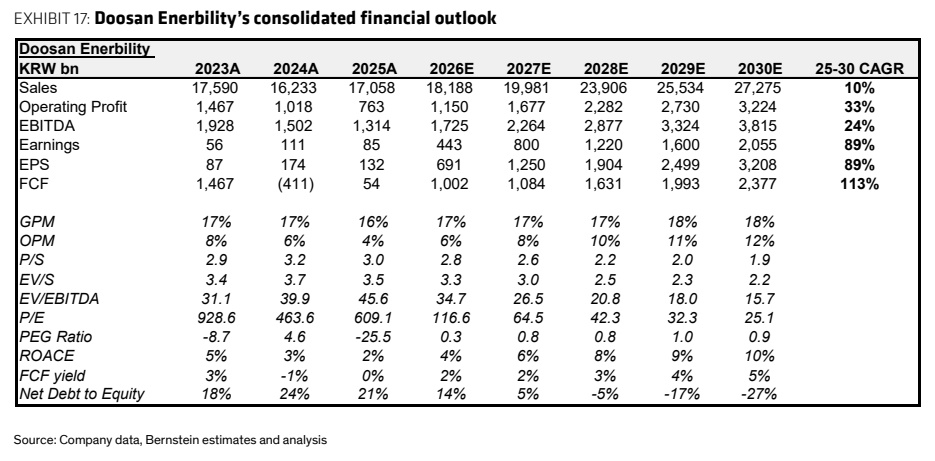
- Doosan订单、积压与盈利预测:年度订单从2025年约15万亿韩元增至2030年约21万亿韩元;积压2030年达约53万亿韩元(图表分项合计52,739),高于公司目标48万亿韩元;独立收入以13% CAGR增至2030年14.7万亿韩元(超公司目标11.3万亿);合并口径未来5年销售额CAGR 10%至27,275十亿韩元、营业利润CAGR 33%、盈利CAGR 89%。
- 估值与评级:DCF(WACC 8%)得出独立Doosan Enerbility企业价值63万亿韩元;对Doosan Bobcat、Doosan Fuel Cell及其他投资账面值均按30%折让做SOTP,得目标价KRW100,000/股,对应31x 2030E P/E,评级Outperform;评级历史显示目标价自2026年6月29日起即为该水平。
论述逻辑
- 美韩9月30日公布Project Power(1,200亿美元、8台机组、c.9.4GW)→ 资金中1,000亿用于建设、200亿为应急储备,并约定年底前100亿美元预付款专项用于长周期设备采购 → 设备订单将先于反应堆建设落地 → 重型核设备技术复杂、资本密集、全球合格供应商稀缺,历史上占项目总价值可观份额(Barakah上Doosan约20%成本)→ 价值因此首先流向Doosan Enerbility,其后才是Hyundai E&C与KEPCO E&C等EPC/工程公司(均未覆盖)→ 预付款与长周期采购安排令美国设备授标可能明显早于该行此前“接近本十年末”的订单假设 → 重型设备mid-teens EBITDA利润率叠加5-10年合同收入可见性 → 支撑对Doosan的订单/积压/盈利预测(订单KRW15tn→KRW21tn、积压2030年KRW53tn、独立收入13% CAGR至KRW14.7tn)→ DCF(WACC 8%、独立EV KRW63tn)+ SOTP得出目标价KRW100,000/股、31x 2030E P/E、Outperform。
关键展望
- 最近验证窗口:两国已同意年底前划转100亿美元预付款,主要用于长周期设备即时采购,这是设备订单提前落地的关键节点。
- 分阶段验证点:一期两台AP1000的合同与开工日期尚未公布;MOTIE力求一、二期EPC合同间隔不超过六个月。
- 政策锚点:美国2025年5月核电行政令目标2030年前10台完成设计的大型反应堆在建,Project Power即为实现该目标搭建的政府、反应堆供应商、EPC与公用事业协作结构。
- 伯恩斯坦量化展望:Doosan年度订单从2025年c.KRW15tn增至2030年~KRW21tn,积压2030年升至KRW53tn(高于公司目标KRW48tn),独立收入2030年达KRW14.7tn(13% CAGR),合并盈利未来5年CAGR 89%。
- 区域节奏:所跟踪管道中未来几年以欧洲项目为主导,美国项目随融资、许可与供应链支持改善,在本十年末变得更重大。
- 主要不确定性:框架并非可执行订单簿,选址、项目结构、进度、商业条款、审批与FID仍需逐项确立;报告对Doosan Enerbility维持12个月期限的Outperform评级与KRW100,000/股目标价。
推荐标的
- Doosan Enerbility(034020.KS):Outperform,目标价KRW100,000/股(31x 2030E P/E),基于独立DCF企业价值63万亿韩元加SOTP(对Doosan Bobcat、Doosan Fuel Cell及其他投资按30%折让);最直接受益的长周期核设备供应商,订单与积压增长领先。
- Hyundai E&C:报告标注未覆盖(not covered),列为设备订单之后受益的EPC/工程公司之一;Barakah项目上占15%成本、过去十年约占全球完工核电EPC项目三分之一。
- KEPCO E&C:报告标注未覆盖(not covered),与Hyundai E&C同列设备订单之后的EPC/工程受益环节。
- Samsung C&T、KHNP/KPS、KEPCO Nuclear Fuel:仅在Barakah项目成本拆分中被提及(分别39亿美元中占2.5即12%、1.2即6%、1.0即5%),报告未给予评级或目标价。
关键图表
图1. 阿联酋核电项目的韩国主要核能供应商
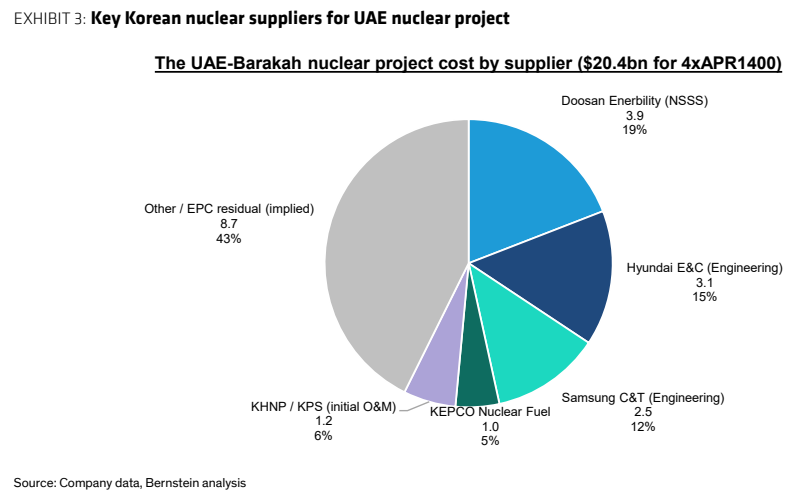
图2. 斗山的垂直整合以及在韩国国内核电机组和Barakah等项目中的经验
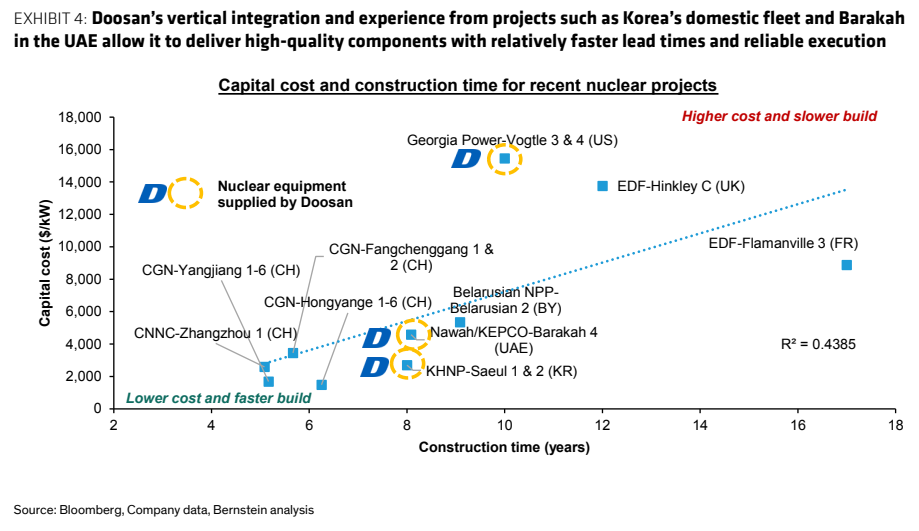
图3. 我们预计核电设备利润率处于百分之十几中段的EBITDA利润率区间
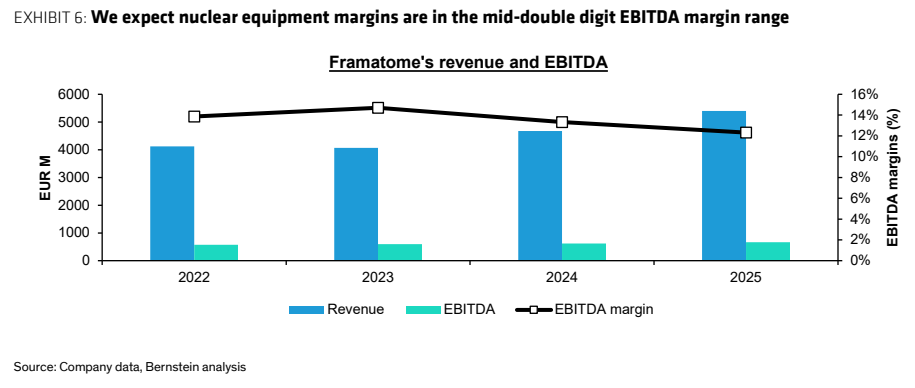
图4. 订单前景是公司价值的关键驱动因素。我们预计年订单额将从约15万亿韩元增长
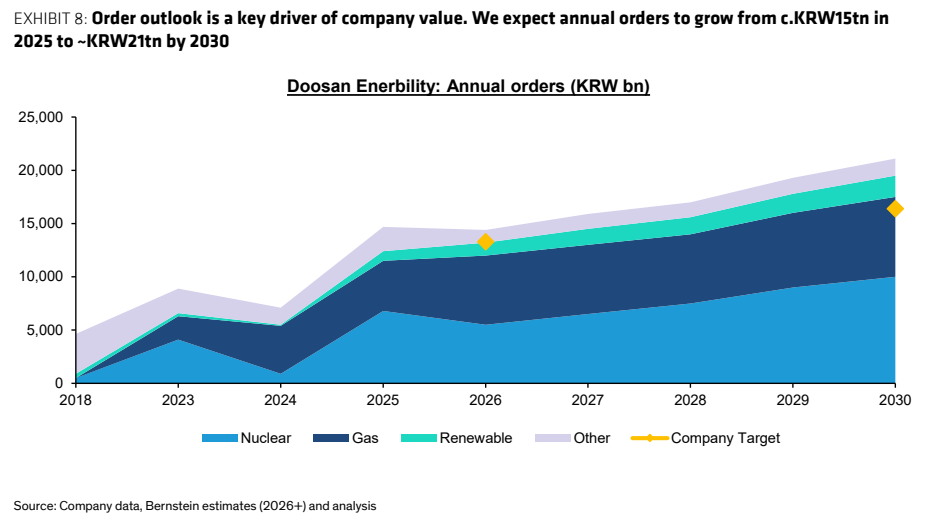
图5. 我们估计斗山能源(Doosan Enerbility)潜在核电设备合同规模达440亿美元或67万亿韩元
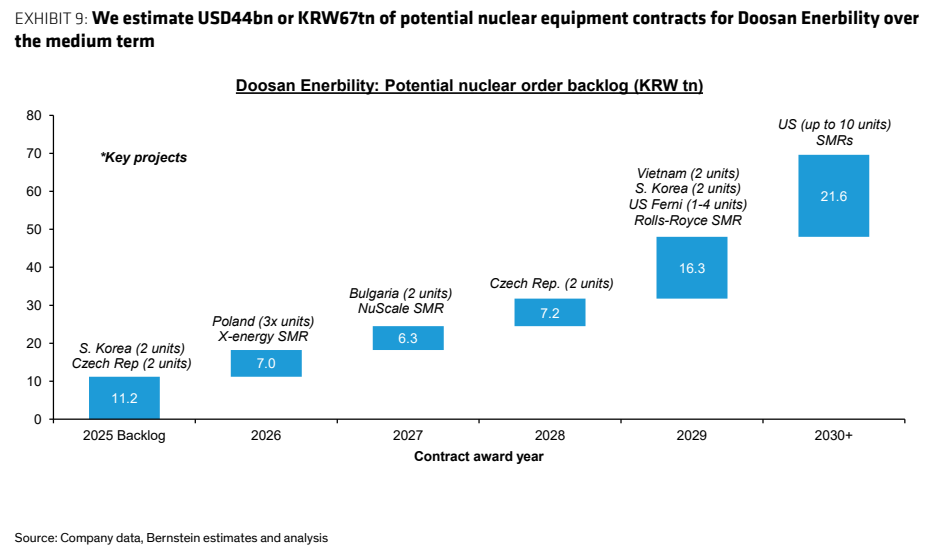
图6. 核电和燃气设备订单的持续增长预计将支撑公司估值
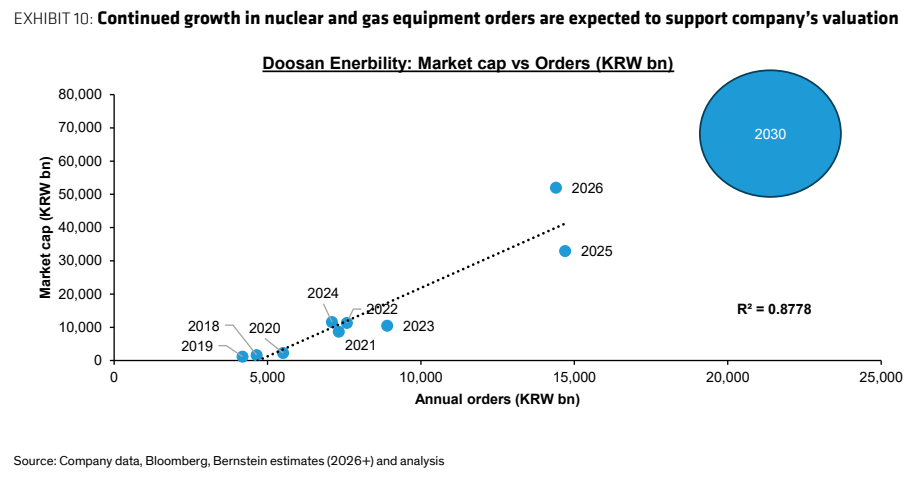
图7. 新订单是未来收入和在手订单增长的关键驱动因素
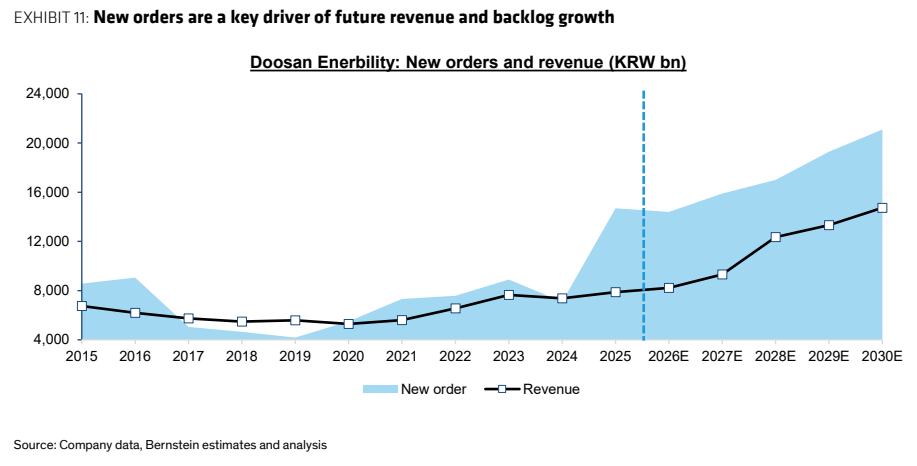
图8. 我们预计2030年在手订单达到53万亿韩元,高于公司48万亿韩元的目标
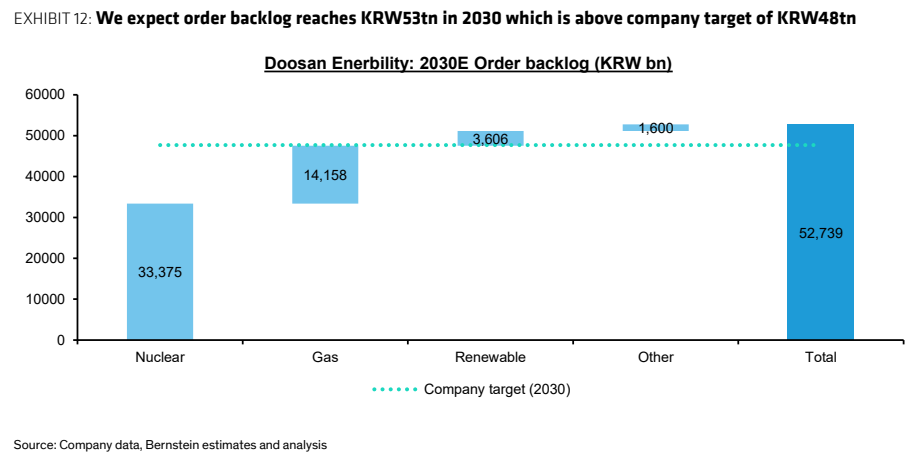
图9. 我们预计Enerbility营业利润率将大幅上升,从2025年的4%升至百分之十几的低段

图10. 斗山能源(Doosan Enerbility)合并财务展望