瑞银中国基础材料:在全球不确定性中驾驭大宗商品
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银报告指出,在全球不确定性加剧的背景下,中国基础材料行业面临需求疲软与成本波动的双重挑战。报告认为,尽管短期承压,但部分子行业如铝和铜因供给约束和新能源需求增长,仍具结构性机会。报告维持对铝行业的超配评级,对钢铁行业则持谨慎态度,预计2026年铝价平均为每吨2,500美元,铜价为每吨9,000美元。
主要观点
- 全球不确定性(包括贸易摩擦和地缘政治风险)对大宗商品需求构成下行风险,尤其是钢铁和水泥。
- 铝供给端受中国产能上限和海外减产影响,2026年全球铝市场预计出现50万吨缺口。
- 铜受益于电网投资和电动汽车渗透率提升,2026年需求增速预计为3%。
- 钢铁行业面临房地产持续低迷和出口放缓的双重压力,2026年粗钢产量预计下降2%。
- 水泥需求受基建投资放缓拖累,2026年产量预计下降5%。
- 报告维持对铝行业的超配评级,对钢铁和水泥行业给予低配评级。
- 成本端,能源价格波动和环保政策趋严将推高部分企业生产成本。
- 报告建议关注具有成本优势和资源自给率高的企业。
论述逻辑
全球不确定性(贸易摩擦、地缘政治)→ 大宗商品需求承压 → 不同子行业供需格局分化:铝供给受限(中国产能天花板+海外减产)→ 缺口支撑价格;铜需求增长(电网+电动车)→ 价格温和上涨;钢铁和水泥需求疲软(房地产+基建放缓)→ 价格下行。结论:铝和铜优于钢铁和水泥。
关键展望
报告未明确给出未来验证点或时间窗口,但指出若全球贸易摩擦缓和或中国刺激政策加码,大宗商品需求可能超预期。风险方面,报告提及需求下行风险、成本上升风险以及政策执行不确定性。
推荐标的
报告未明确给出具体推荐标的。
关键图表
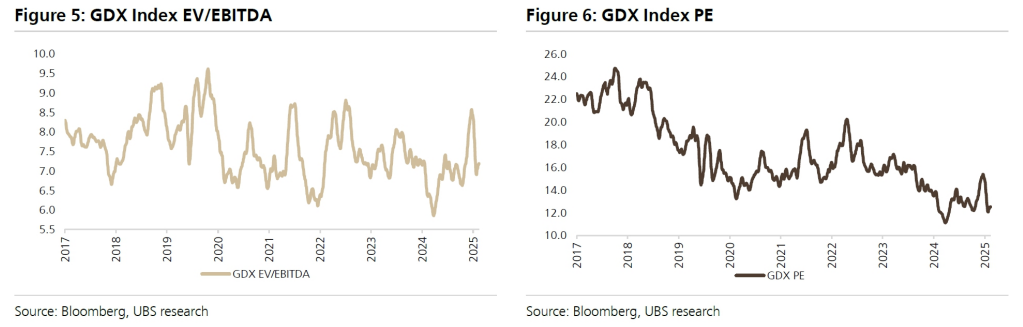
图1. GDX指数EV/EBITDA 图2. GDX指数PE