摩根大通半导体:4月WSTS数据——增长再次加速,受周期性动能持续、AI支出强劲及有利定价动态推动;维持超配该板块
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
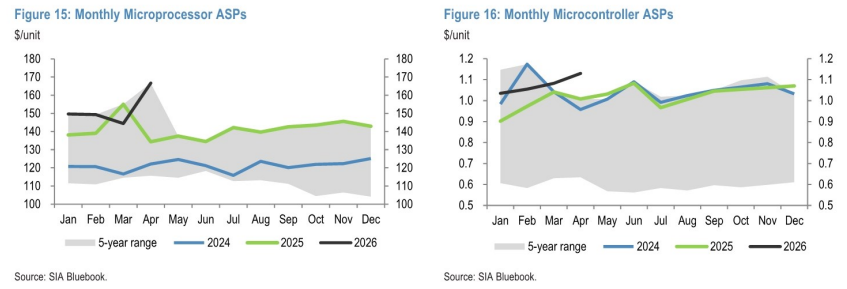
4月全球半导体销售额环比增长2.2%,同比增长19.7%,增速较3月进一步加快,主要受周期性复苏、AI相关支出强劲以及定价环境有利推动。存储芯片环比增长3.5%,非存储芯片环比增长1.5%。AI相关GPU、HBM及网络芯片需求持续旺盛,而传统芯片(如MCU、模拟)也受益于库存正常化和温和需求改善。摩根大通维持对半导体板块的超配评级,认为当前估值合理,盈利上调周期仍在早期。
主要观点
- 4月WSTS数据显示全球半导体销售额环比增长2.2%,同比增长19.7%,增速较3月(环比+1.8%,同比+18.5%)进一步加速。
- 存储芯片环比增长3.5%,其中DRAM环比+4.1%,NAND环比+2.8%,受AI服务器和HBM需求拉动。
- 非存储芯片环比增长1.5%,其中模拟芯片环比+1.2%,MCU环比+0.8%,逻辑芯片环比+2.0%。
- AI相关支出依然强劲,GPU、HBM及网络芯片需求未见放缓迹象。
- 传统芯片(如MCU、模拟)库存已基本正常化,需求温和改善。
- 定价环境有利,尤其是存储芯片价格在HBM和DDR5推动下持续上涨。
- 摩根大通维持对半导体板块的超配评级,认为当前估值(约20倍远期PE)合理。
- 盈利上调周期仍在早期,预计未来几个季度EPS有望进一步上调。
- 区域方面,亚太地区(除日本)环比增长2.5%,美洲环比增长1.8%,欧洲环比增长0.5%。
- 4月全球半导体销售额达到460亿美元,创历史同期新高。
论述逻辑
4月WSTS数据超预期 → 存储和非存储均加速增长 → 周期性动能持续 + AI支出强劲 + 定价有利 → 盈利上调周期早期 → 估值合理 → 维持超配。
关键展望
报告未明确给出未来验证点或时间窗口,但指出盈利上调周期仍在早期,预计未来几个季度EPS有望进一步上调。风险包括:AI支出放缓、传统芯片需求复苏不及预期、地缘政治风险。
推荐标的
报告未明确给出推荐标的,但维持对半导体板块的超配评级。
关键图表
图1. 月度半导体总销售额
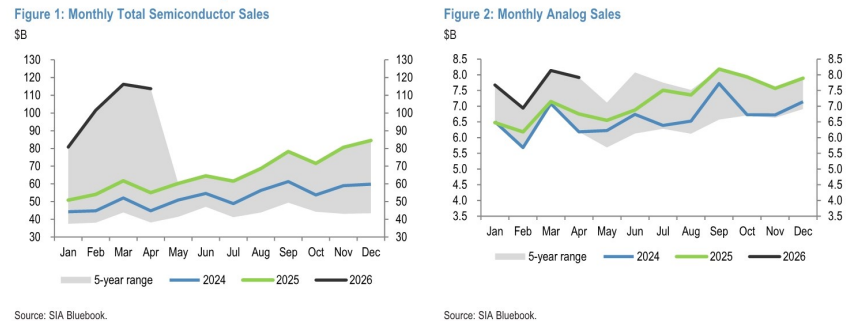
图2. 月度模拟芯片销售额
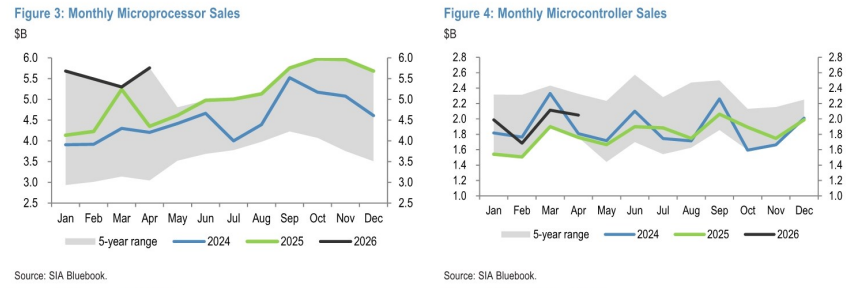
图3. 月度微处理器销售额
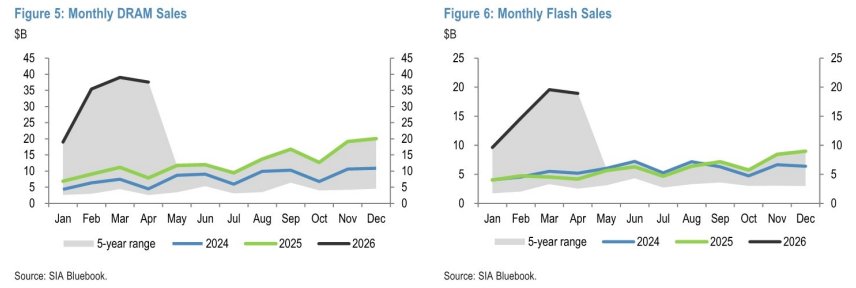
图4. 月度微控制器销售额
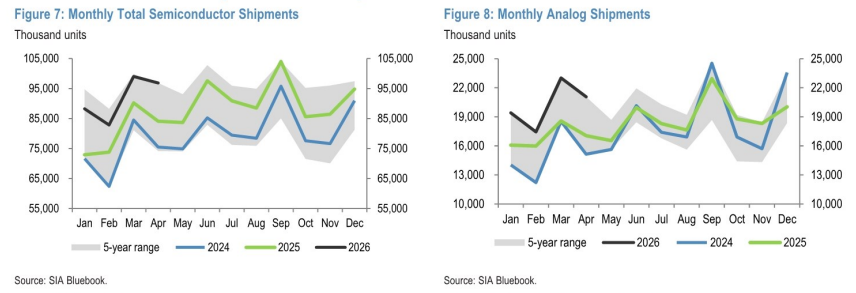
图5. 月度DRAM销售额
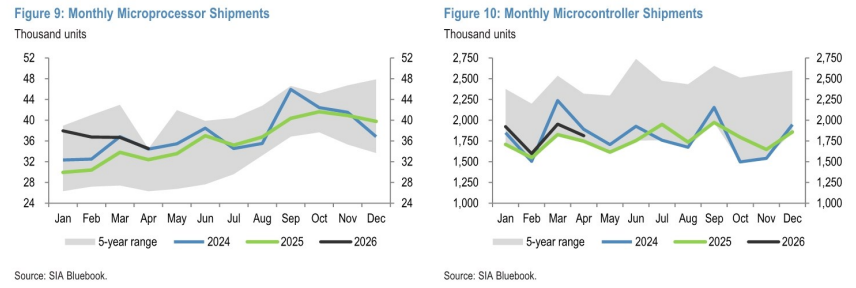
图6. 月度闪存销售额
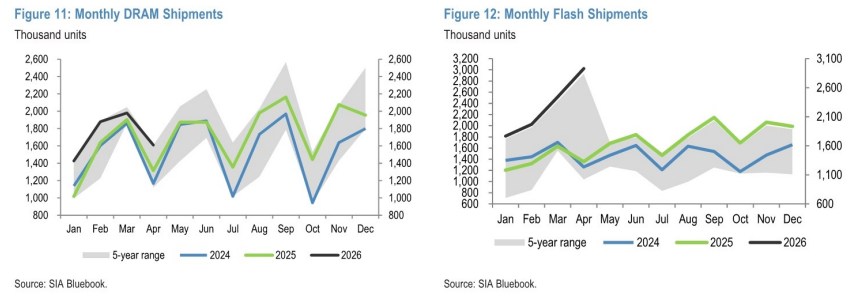
图7. 月度半导体总出货量
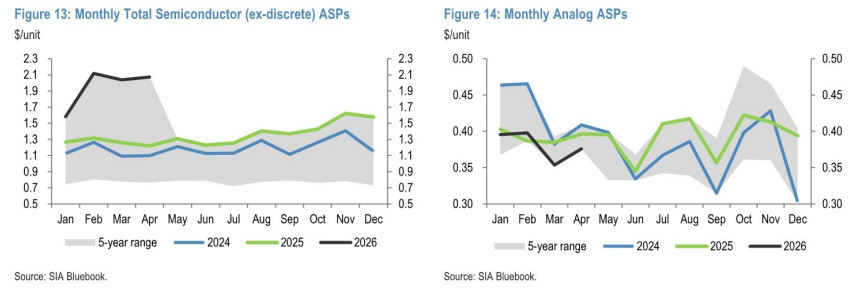
图8. 月度模拟芯片出货量