高盛 CSL(CSL.AX):聚焦免疫球蛋白份额的商业执行机遇;买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为美国免疫球蛋白(IG)行业将进一步向药房福利(pharmacy benefits)渠道转移,CSL 凭借显著改善的 CPL(血浆采集成本)可在专业药房渠道扩大覆盖,同时医疗福利渠道的 GPO 合同形成互补,构成提升 IG 市场份额的契机。 PRIVIGEN 目前美国份额约 20%、全球约 25%,而其在商业渠道中仅列第三位(落后于 Takeda 的 Gammagard 和 Grifols 的 Gamunex),报告测算其份额提升空间显著;HIZENTRA 已是 SCIG 第一名,重点转向通过更广泛的专业药房合同守住份额。 高盛将 FY27/28 IG 收入预测上调 +1%/+2%,但预计份额增长节奏保持温和以维护行业理性;同时将白蛋白收入下调(预计中国定价在 CY27 内逐步恢复,FY27 白蛋白收入 -3% vs pcp),IDELVION 与 HEMGENIX 因 MFN 协议下调,Seqirus 因 aQIVc 积极试验结果和英国政府疫苗合作而上调。 Behring 毛利率方面,高盛认为公司 FY27 约 70bps 恒定汇率毛利率改善指引可达,关键风险为中国白蛋白定价。 估值上,12 个月目标价上调 12% 至 A$182.50(前值 A$163.60),主要由 EV/EBIT 倍数从 14.8x 上调至 17.4x 驱动,现价 A$176.95,上行空间 3.1%,维持买入评级(相对板块偏好,自 2025 年 1 月 16 日起)。
主要观点
- 维持买入评级,目标价上调 12% 至 A$182.50,现价 A$176.95,上行空间 3.1%;评级上调后股价与目标价差距已明显收窄,但基于相对板块偏好仍维持买入。
- 美国 IG 行业将进一步向药房福利渠道转移,CSL 可借此扩大专业药房覆盖,与医疗福利渠道(含 GPO 合同)的举措形成互补;关键支撑是 CSL 显著改善的 CPL。
- 高盛上调 FY27/28 IG 收入预测 +1%/+2%,同时预计份额获取节奏将保持温和,以保护行业定价理性。
- PRIVIGEN 增长空间显著:美国份额约 20%、全球约 25%,但在美国商业渠道按支出计仅列第三,落后于 Takeda 的 Gammagard 和 Grifols 的 Gamunex;抓手包括扩大医院销售队伍和潜在 PBM 合同。
- 2024 年美国商业渠道 IVIG 市场份额:Gammagard 约 29%、Gamunex 约 21%、Privigen 约 14%、Octagam 约 7%,其余约 29%——Privigen 落后前两名明显。
- 2024 年 Medicare IVIG 支出中医疗渠道占 79%、药房渠道占 21%;商业渠道 SCIG 支出中 HIZENTRA 药房渠道占 86%、Cuvitru 占 75%、Hyqvia 占 65%——渠道结构正向药房倾斜。
- 美国专业药房集中度高:前五大专业药房占整体市场份额 79%,较 2023 年的约 74% 提升;截至 2025 年,PBM 旗下专业药房约占总支出的 70%,但 BTSG 等独立药房增长更快并在推进 IG Connect 项目。
- HIZENTRA 是 SCIG 领域第一名,增长重心转向防御份额:通过更广泛的专业药房合同和市场扩张,预充式注射器(PFS)及 PID Naive 试验完成为支撑。
- Behring 毛利率:高盛认为 CSL 约 70bps 的 FY27 恒定汇率毛利率改善指引可达,中国白蛋白定价是关键风险;FY28 Transformation Program 的成本节约若部分提前,可对冲更不利的白蛋白结果。
- 盈利调整明细:IG FY27E 上调 1.3% 至 6,769、FY28E 上调 2.3% 至 7,218;白蛋白 FY27E 下调 3.4% 至 1,074(中国定价恢复延后至 CY27 内);IDELVION 与 HEMGENIX 因 MFN 协议下调;Seqirus 因 aQIVc 积极试验及英国政府疫苗合作上调。
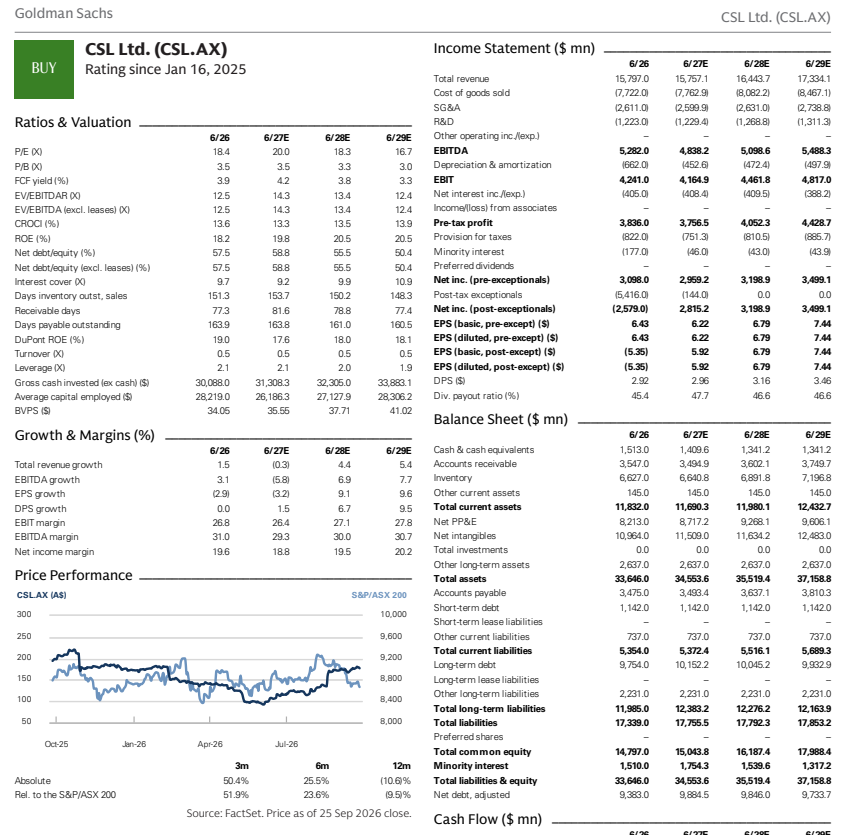
- FY27E 盈利预测:总营收 15,757.1($ mn),EBITDA 4,617.6,EBIT 4,164.9,EPS 6.22,P/E 20.0x,股息率 2.4%;FY28E 营收 16,443.7,EPS 6.79,EPS 上调 9.1%。
- 估值:目标价 A$182.50 由 DCF A$180.3 与相对估值 A$184.7 混合得出;EV/EBIT 倍数从 14.8x 上调至 17.4x,反映 IG 份额机会与更好的成本执行;可比公司表中 CSL 为 16.6x/15.7x FY1/FY2 EV/EBIT。
- 报告强调 IG 占 CSL 核心竞争力:IG 约占 FY25 集团收入的 40%,公司核心产品为免疫球蛋白,覆盖免疫缺陷、血友病、罕见病、流感疫苗、缺铁与肾病治疗。
- 白蛋白收入预计 FY27 同比下降 3%(vs pcp),中国的恢复是 FY28 增厚的重要支撑之一,与 KCENTRA 销售稳定、ANDEMBRY 持续强劲、新进入者对 IG 的替代风险有限共同构成 FY28 增长驱动。
论述逻辑
- 美国专业药房行业正向药房福利渠道转移(白袋/棕袋模式压缩 buy-and-bill 医疗渠道支出)→ 前五大专业药房占 79% 份额、PBM 旗下药房占支出约 70%,行业高度集中且垂直整合 → CSL 的 PRIVIGEN 全球份额约 25% 但商业渠道 IVIG 仅约 14%、列第三,渠道敞口低于 Grifols/Takeda,存在补 gap 的结构性空间 → 关键支撑是显著改善的 CPL,使 CSL 有能力在不破坏行业定价理性的前提下温和获取份额(医院销售扩张、GPO 与 PBM/专业药房合同)→ HIZENTRA 居 SCIG 第一,重心是防御份额 → 行业理性(竞争对手供应受限、地理组合改善带动 ASP)+ FY27 转型计划节约支撑约 70bps 毛利率指引,中国白蛋白定价为主要风险 → 据此上调 IG 预测、微调各分部,目标价上调 12% 至 A$182.50,维持买入。
关键展望
- IG 份额获取节奏将保持温和,以保护行业理性;PBM 合同的进一步推进是潜在催化剂。
- 中国白蛋白定价恢复预计横跨 CY27,是 FY27 毛利率约 70bps 指引能否兑现的关键风险;若恶化,FY28 Transformation Program 节约可提前部分兑现作为对冲。
- FY28 增厚驱动:中国白蛋白恢复、KCENTRA 销售稳定、ANDEMBRY 持续强劲、新进入者对 IG 的替代风险有限。
- HIZENTRA 后续看点:预充式注射器(PFS)研发进展与 PID Naive 试验完成结果的落地。
推荐标的
- CSL Ltd.(CSL.AX):买入(自 2025 年 1 月 16 日起维持),12 个月目标价 A$182.50(上调 12%,前值 A$163.60),现价 A$176.95,上行空间 3.1%。理由:IG 行业向药房福利渠道转移带来的份额提升机会、CPL 显著改善、FY27/28 IG 预测上调 +1%/+2%,以及毛利率指引可信;估值基于 DCF A$180.3 与相对估值 A$184.7 的混合。
关键图表
图1. 美国专科药品的增长主要来自药房福利
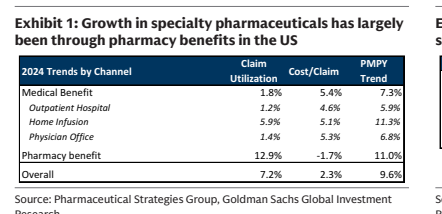
图2. PBM旗下的专科药房与其他专科药房对比
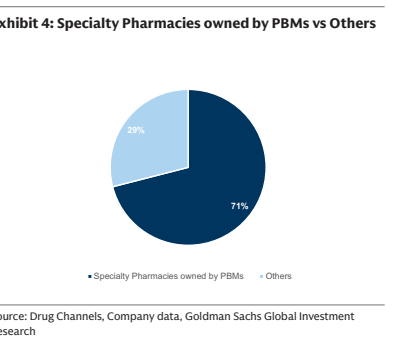
图3. 受GLP-1、基因疗法和肿瘤药物等高价疗法更广泛应用推动,药房福利正以低两位数百分比增长

图4. 按渠道划分的支出——1G(商业保险与Medicare)与整体专科药房对比(2024年)
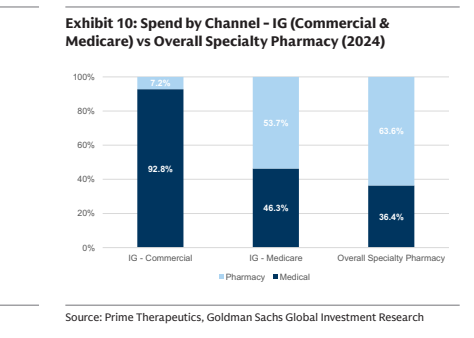
图5. 商业保险——按渠道划分的SCIG支出

图6. 转型计划节省是2027财年每升血浆成本(CPL)下降的关键驱动因素
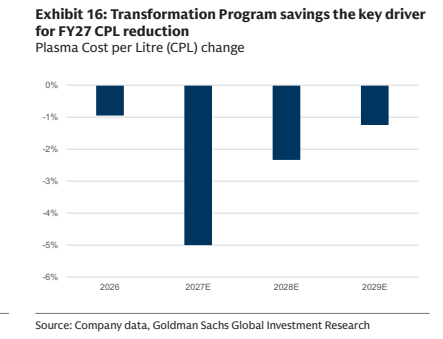
图7. CSL——盈利变化

图8. 高盛:CSL有限公司(CSL.AX)