高盛 ASMPT(0522.HK):热压键合(TCB)与光子学乘生成式AI之风;中性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
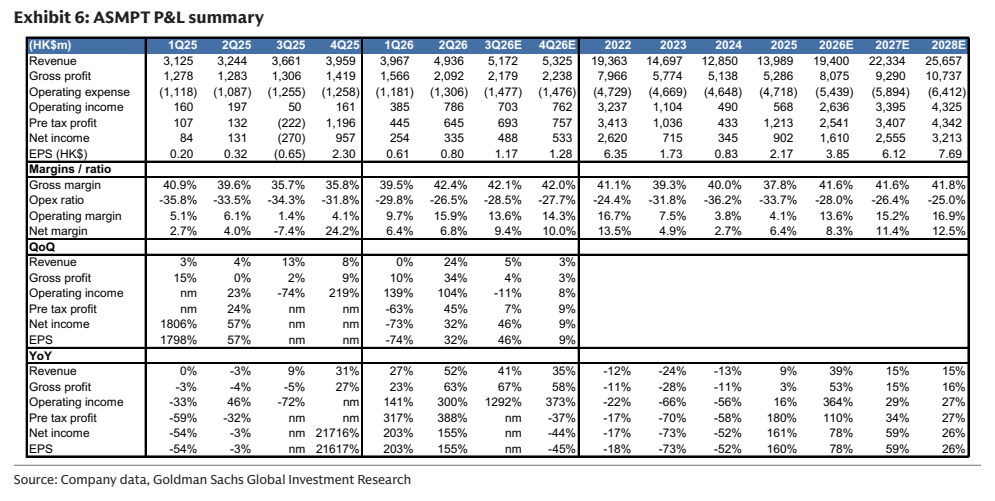
高盛维持对ASMPT的“中性”评级,目标价为183港元。 报告指出,公司在先进封装领域的应用(如GPU、ASIC和HBM)正受益于生成式AI趋势,预计2026年第三、四季度营收将分别增长5%和3%,达到51.72亿港元和53.25亿港元。 热压键合(TCB)需求受先进逻辑芯片和HBM驱动,而光子学业务则由可插拔光收发器带动增长。 尽管短期增长动力明确,但考虑到估值水平,分析师维持中性立场。
主要观点
- 预计2026年第三、四季度营收分别增长5%和3%
- 管理层预计2028年TCB总潜在市场(TAM)将超过16亿美元
- TCB需求受先进逻辑芯片、HBM及Chiplet封装驱动
- 12-Hi HBM4的技术挑战导致部分产品路线图暂时采用8-Hi方案
- 光子学设备营收在2026年上半年同比增长近两倍,达到约7500万美元
- 光子学业务增长主要由可插拔光收发器设备需求驱动
论述逻辑
- 生成式AI需求增加 -> 推动GPU/ASIC/HBM先进封装应用 -> 带动TCB设备需求(至2027E)及光子学设备(可插拔光收发器)需求 -> 支撑公司营收增长 -> 维持中性评级及183港元目标价。
关键展望
- TCB设备需求预计将持续至2027E
- 管理层预计2026年下半年光子学业务将持续增长
推荐标的
- ASMPT (0522.HK) 评级:中性,目标价:183港元
关键图表
图1. ASMPT营收趋势
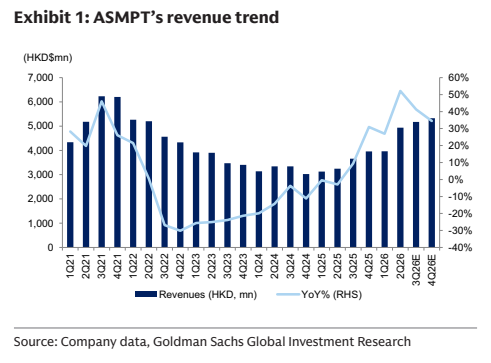
图2. ASMPT折现市盈率估值
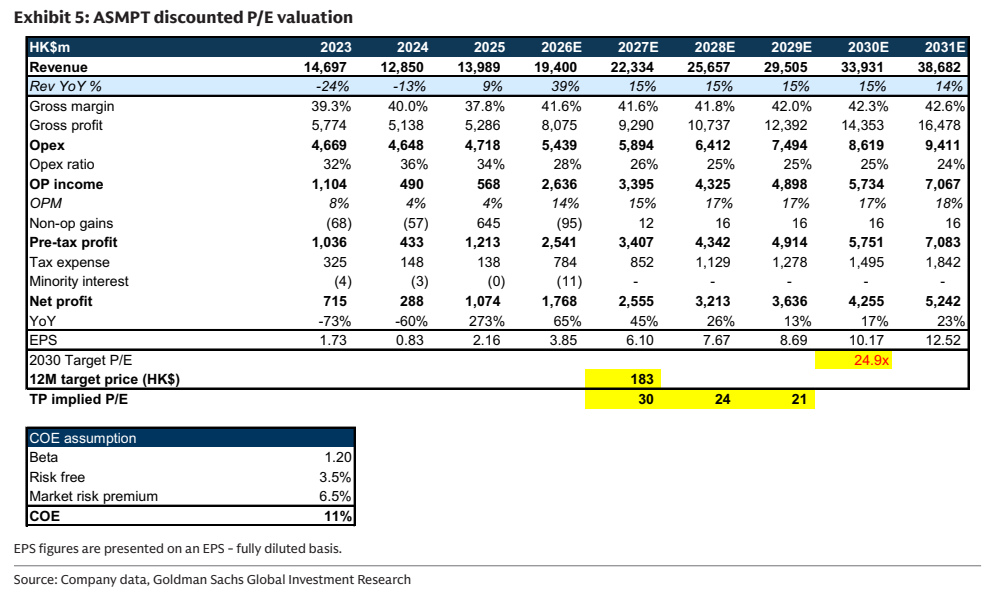
图3. ASMPT损益表摘要