野村 亚洲图表:中国乘用车内需跌幅9月或进一步弱化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
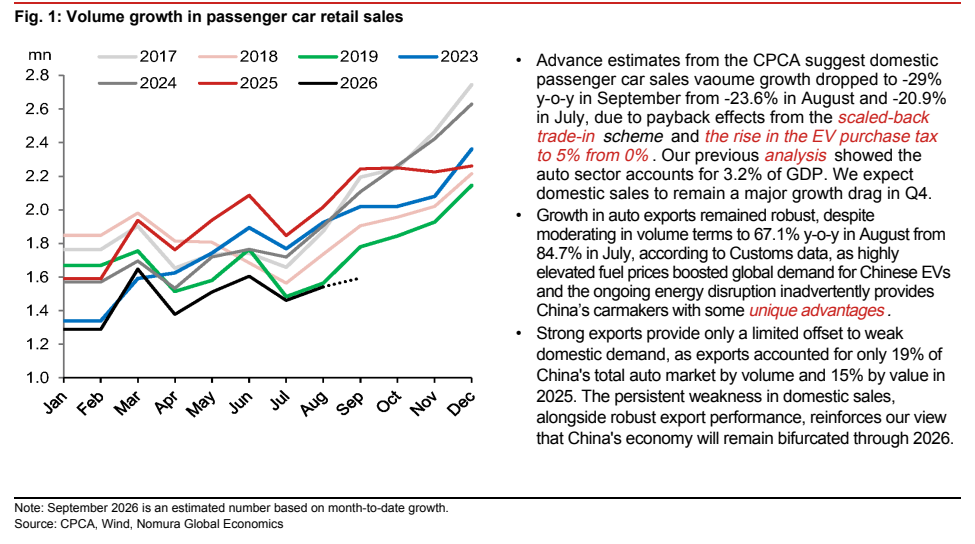
野村亚洲经济团队(Harrington Zhang、Ting Lu)在10月2日的图表快评中指出,乘联会(CPCA)初步预估显示,9月中国乘用车国内销量同比增速降至-29%,较8月的-23.6%和7月的-20.9%继续下探,或构成年内最陡峭的内需收缩;主因是“以旧换新”政策退坡后的回补效应,叠加新能源车购置税从0%上调至5%。 鉴于汽车行业占中国GDP的3.2%,野村预计国内销售在四季度仍将是主要的增长拖累。 与此同时,出口保持强劲:海关数据显示8月汽车出口量同比增速从7月的84.7%放缓至67.1%,高企的燃料价格推升全球对中国电动车的需求,持续的能源中断也为中国车企提供了独特优势。 但出口的对冲作用有限——2025年出口仅占中国汽车市场总量的19%、总价值的15%。 内需持续疲弱与出口强劲并存,进一步强化了野村对中国经济在2026年全年维持“分化”格局的判断。 报告同时提示,9月数字为基于月内迄今增速的估计值。
主要观点
- 9月中国乘用车国内销量同比增速降至-29%,或构成年内最陡峭的内需收缩
- 内需增速逐月恶化:8月为-23.6%,7月为-20.9%
- 走弱源于“以旧换新”政策退坡后的回补效应,以及新能源车购置税从0%升至5%
- 汽车行业占中国GDP的3.2%,野村预计四季度国内销售仍将是主要增长拖累
- 汽车出口保持强劲但量增放缓:8月出口量同比增速67.1%,低于7月的84.7%(海关数据)
- 高企的燃料价格推升全球对中国电动车的需求,持续的能源中断为中国车企带来独特优势
- 出口对内需疲弱的对冲有限:2025年出口仅占中国汽车市场总量的19%、总价值的15%
- 内需持续疲弱叠加出口强劲,强化野村对中国经济在2026年全年维持分化格局的判断
- 9月销量数字为基于月内迄今增速的估计值
论述逻辑
- CPCA初步预估9月内需销量同比-29%(8月-23.6%、7月-20.9%)→ 归因于以旧换新退坡后的回补效应与EV购置税从0%上调至5% → 汽车占GDP 3.2%,据此判断四季度内需继续拖累增长 → 另一方面,海关数据显示8月出口量同比+67.1%(7月+84.7%)依旧强劲,高燃料价格与能源中断抬升中国EV的全球竞争力 → 但2025年出口仅占市场总量19%、总值15%,无法有效对冲内需疲弱 → 内弱外强的组合最终强化野村“中国经济至2026年维持分化”的核心观点。
关键展望
- 四季度国内乘用车销售预计继续成为主要增长拖累
- 中国经济预计到2026年全年保持分化格局
- 9月数字为基于月内迄今增速的估计值,正式数据存在确认空间
推荐标的
- 报告未明确给出推荐标的(宏观图表快评,未涉及个股评级或目标价)
关键图表
图1. 乘用车零售销量增长