弘业期货 蔡丽 期货研究 商品期货 短期沪锡反弹乏力
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
短期内沪锡反弹呈现乏力特征,市场供需边际有所走弱。 供应端方面,6月中国锡矿砂及其精矿进口量为1.74万吨,环比上升3.56%;7月精炼锡产量环比减少1.0%至1.529万吨,同时国内银漫矿业因事故停产导致原料供应忧虑加剧,印尼6月精炼锡出口量亦处于历史同期低位。 需求端方面,传统领域需求偏弱且高价锡显著抑制补库意愿,7月焊料开工率降至72.8%,原料库存仅8.6天;尽管AI与先进封装需求持续兑现且8月下旬新机备货有望带来改善,但终端依然以刚需采购为主、难集中放量。 库存表现上,国内社会库存连续三期增加至8450吨,而LME锡周度库存虽回落至5690吨但仍处近五年偏高水平且现货维持深度贴水。 弘业期货认为短期沪锡震荡或有调整,但受矿端扰动强化与旺季预期支撑,中期仍维持逢低偏多思路。
主要观点
- 6月国内锡精矿进口环比微增,缅甸及刚果(金)进口呈现不同幅度分化。
- 国内矿山事故停产且加工费保持平稳,精炼锡开工率面临进一步承压风险。
- 7月国内精炼锡产量环同比双降,区域冶炼开工呈现分化。
- 精锡进出口量显著回落,沪伦比价维持使得锡进口盈利达2500多元/吨。
- 印尼6月精锡出口处于同期低位,政策限制下下半年增量空间有限。
- 高锡价抑制传统焊料补库,AI与先进封装需求持续兑现。
- 国内社会库存连续累积,长江现货均价出现小幅回升。
- LME锡库存虽有回落但仍处偏高位置,海外现货维持深度贴水。
论述逻辑
- 高锡价引发下游畏高情绪,焊料企业开工率与原料库存双双下滑,导致国内社会库存连续三期累积,构成短期沪锡反弹乏力、面临震荡调整压力的主要逻辑。
- 缅甸雨季阻碍矿端供应,叠加国内银漫矿业停产与印尼出口配额受限,供应紧张担忧限制了锡价下行空间,驱动中期维持逢低偏多思路。
关键展望
- 缅甸雨季预计于8月末结束,在此之前锡矿进口边际增量保持有限。
- 8月下旬消费电子新机备货启动有望驱动下游需求环比改善,但预计难见集中放量。
- 短期沪锡维持震荡或调整态势,中期在矿端扰动与旺季预期下建议维持逢低偏多思路,后续重点关注矿端恢复和下游需求情况。
推荐标的
- 报告未明确给出推荐标的(正文中提及银漫矿业/兴业银锡因安全事故采矿选矿系统全面停产)。
关键图表
图1. 锡精矿进口量、印尼出口量
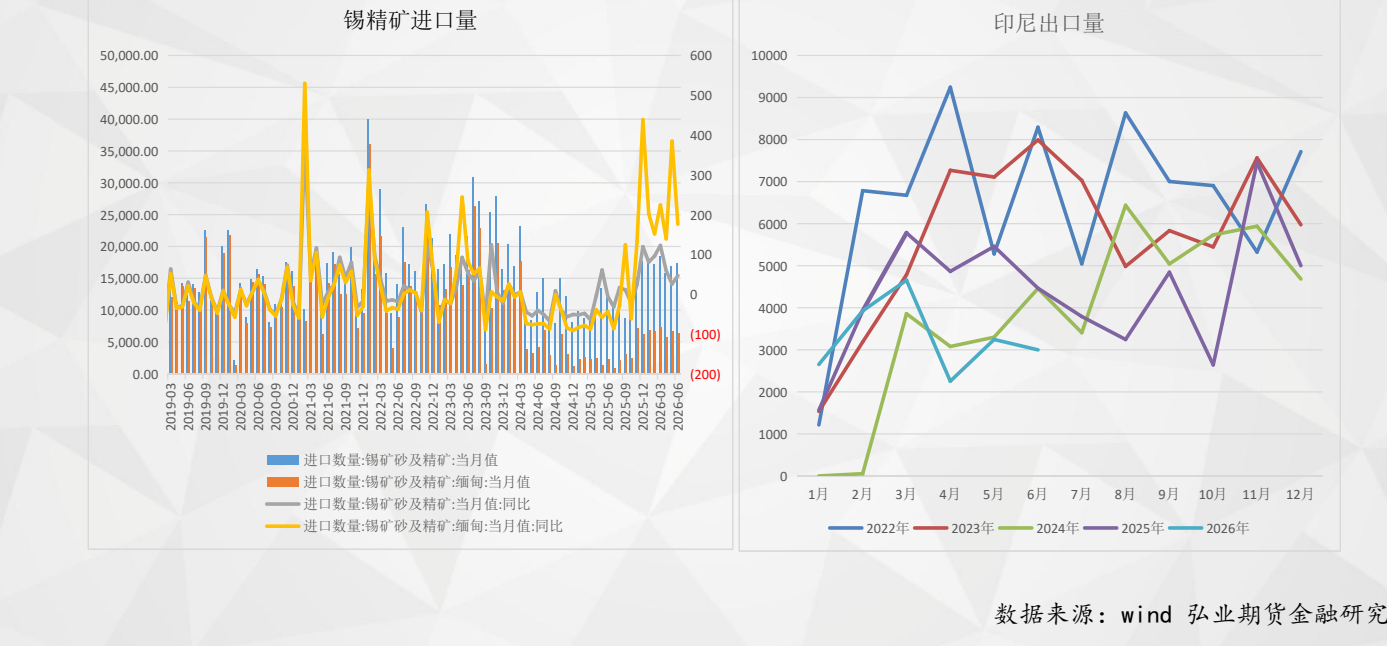
图2. 国内精炼锡产量、锡矿加工费

图3. 沪伦比价、锡进出口
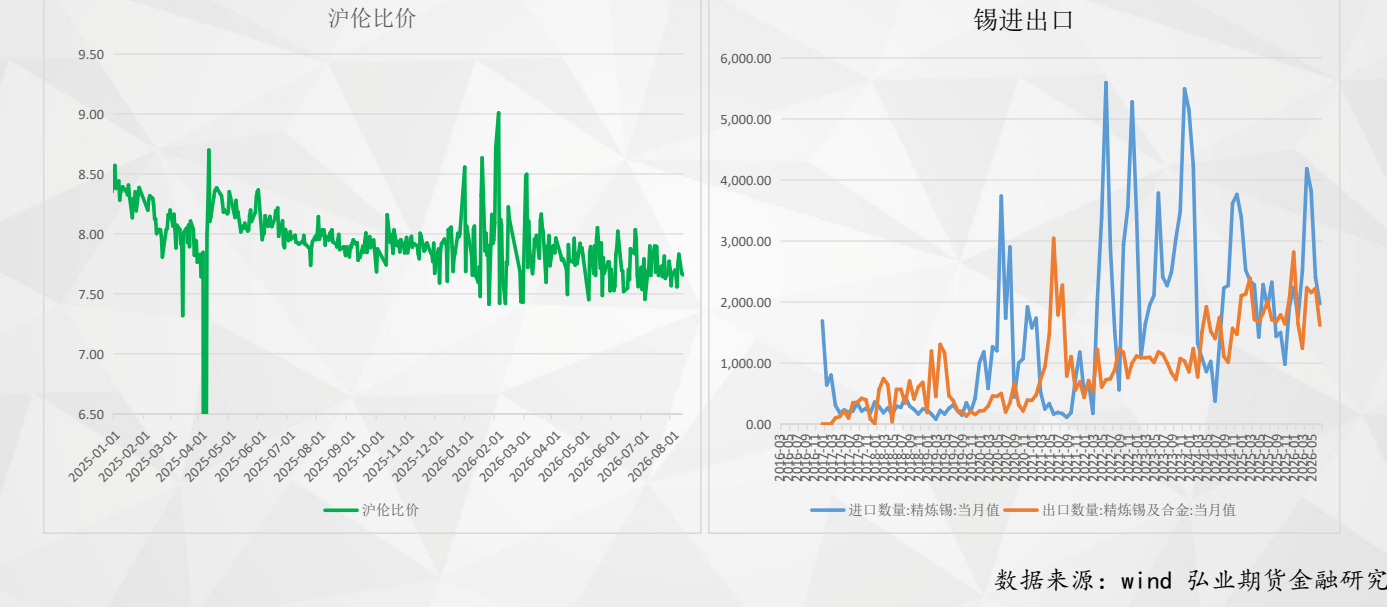
图4. LME锡总库存、LME锡升贴水(0-3)
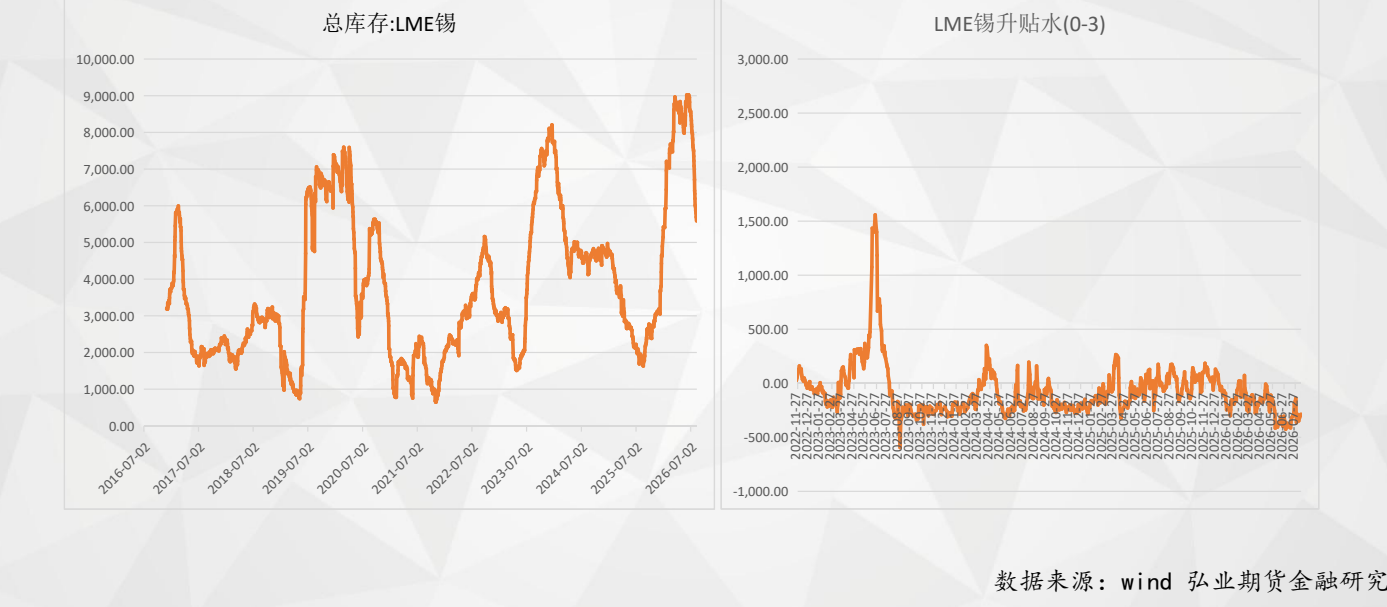
图5. PERNT锡现货基差

图6. 电子设备累计同比和白色家电累计产量累计同比
