瑞银 北方稀土(600111):现金创造能力强,但增长受限
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银恢复对全球轻稀土龙头北方稀土(CNRE)的覆盖,将评级由“买入”下调至“中性”,同时将12个月目标价由26.00元上调至36.18元。 基于中国对配额及产能的管控,以及美国国防部在2025年7月设立的110美元/千克海外底价,瑞银将中国氧化镨钕(NdPr oxide)长期价格预测上调33%至110美元/千克。 凭借包钢集团全球最低的现金成本优势,预计北方稀土在与包钢集团利润分成后平均毛利率可达18%,每年自由现金流超20亿元人民币。 但由于纯海外采选炼项目的加权平均激励价格约为108美元/千克,110美元/千克的底价使海外轻稀土项目经济性显现并加速落地。 瑞银预计2030年前北方稀土市占率将从36%降至32%,2030年后更将因再投资率下降而压制扩张,中期增长率预估由5%下调至4.2%。
主要观点
- 瑞银恢复覆盖北方稀土,将评级从买入下调至中性,目标价从26.00元调升至36.18元。
- 长期氧化镨钕价格预测上调33%至110美元/千克,主因海外底价支撑及中国配额调控。
- 北方稀土坐拥全球最低现金成本,预计年均自由现金流超20亿元人民币。
- 海外独立采选炼项目的加权平均激励价格为108美元/千克,美国国防部补贴设立的110美元/千克底价推动海外项目具备经济可行性。
- 海外稀土项目提速将挤压北方稀土份额,2030年前市占率预估由36%降至32%,中期增速从5%下调至4.2%。
- 目标价基于DCF模型推导,对应27倍未来12个月市盈率,低于10年历史均值42倍。
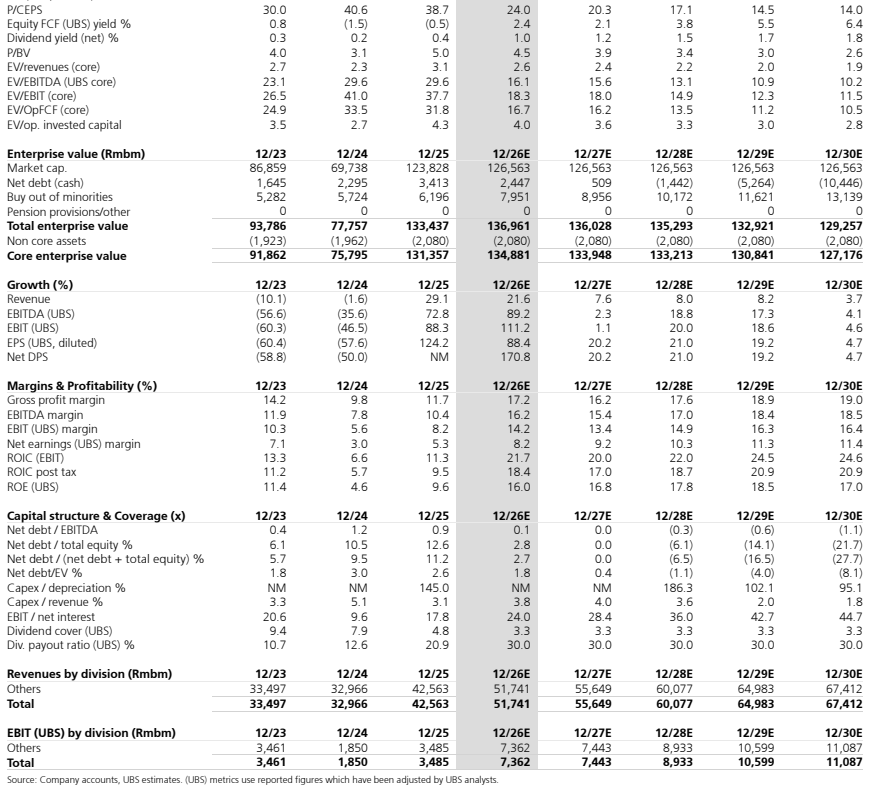
- 瑞银对北方稀土2026E、2027E和2028E的EPS预测分别下调至1.17元、1.41元和1.71元,较此前下调幅度为21%、19%和13%。
- 估值情景分析显示现价风险收益比为1.7比1偏向上行,乐观、基准和悲观目标价分别为40.69元、36.18元和31.64元。
论述逻辑
- 美国国防部2025年7月设立110美元/千克氧化镨钕底价且中国无动力压低价格 -> 瑞银上调长期氧化镨钕价格至110美元/千克 -> 凭借白云鄂博矿资源与包钢集团合作,北方稀土维持全球最低现金成本与超20亿元人民币年化自由现金流 -> 但110美元/千克价格超过海外项目108美元/千克的激励价格阈值,促使海外采选炼项目加速投产 -> 北方稀土面临市占率稀释(2030年前从36%降至32%)及再投资率下降 -> 瑞银下调中期增长率至4.2%并下调EPS预测 -> 目标价上调至36.18元但下调评级至中性。
关键展望
- 基准情景下,假设长期氧化镨钕价格为110美元/千克、稀土精矿价格为5,000美元/吨、2027年分离冶炼配额为185,061吨REO,对应目标价36.18元(25.7倍2027E PE)。
- 乐观情景下目标价为40.69元(27.4倍2027E PE),催化因素为2027年电动车渗透加速、海外稀土进展慢于全球需求增速、中国配额政策偏保守,长期氧化镨钕价格达120美元/千克。
- 悲观情景下目标价为31.64元(26.0倍2027E PE),风险因素为电动车渗透放缓、海外稀土超预期加速推进、中国放宽稀土供给管制,长期氧化镨钕价格跌至100美元/千克。
- 面临的主要风险包括中美关系变化、稀土价格意外波动、政府生产配额干预以及精矿成本上升。
推荐标的
- 北方稀土(China Northern Rare Earth, 600111.SS):评级由买入下调至中性(Neutral),12个月目标价由26.00元上调至36.18元。理由为公司虽具备极强现金流创造力,但海外稀土产能加速推进将压制其中长期扩张弹性。
关键图表
图1. 收入构成(2026年预测)
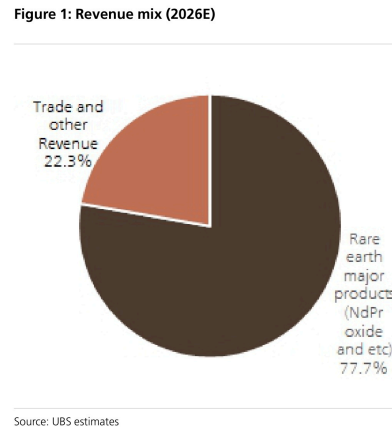
图2. 我们对归母净利润的预测
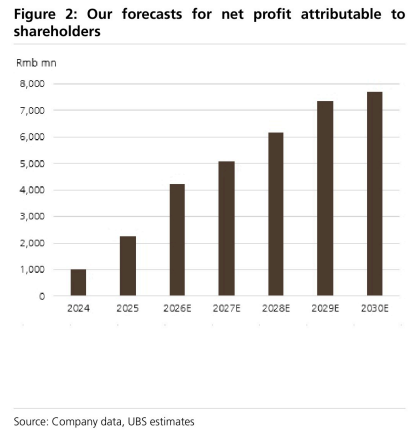
图3. 北方稀土的毛利率
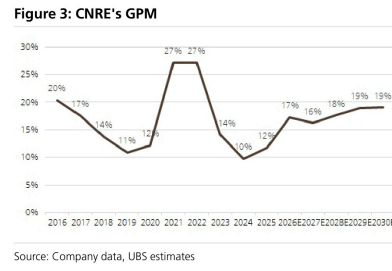
图4. 中国境外的在产稀土矿山
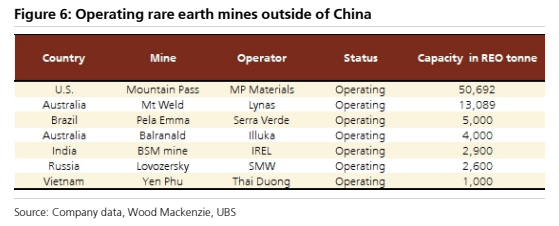
图5. 中国境外的在建稀土矿山:规划产能与资本支出
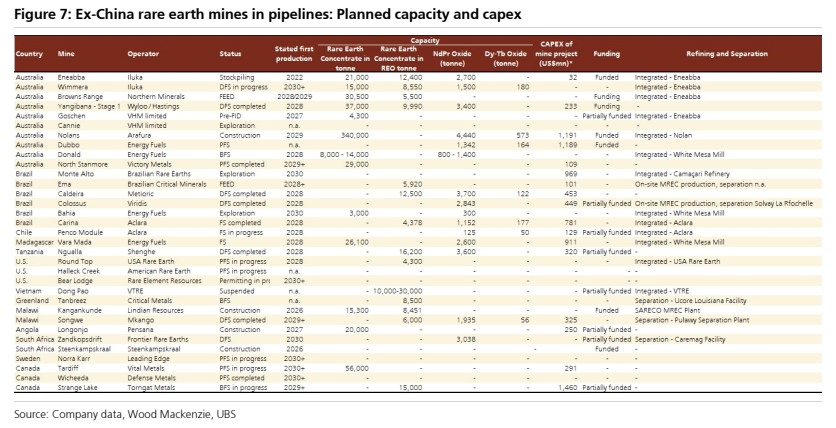
图6. 中国境外的稀土冶炼分离设施:在产及在建项目(2025年7月前汇总)
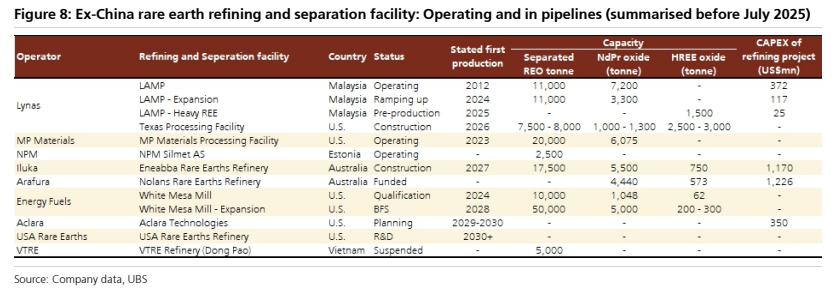
图7. 中国境外的稀土冶炼分离设施:在产及在建项目(2026年9月汇总)
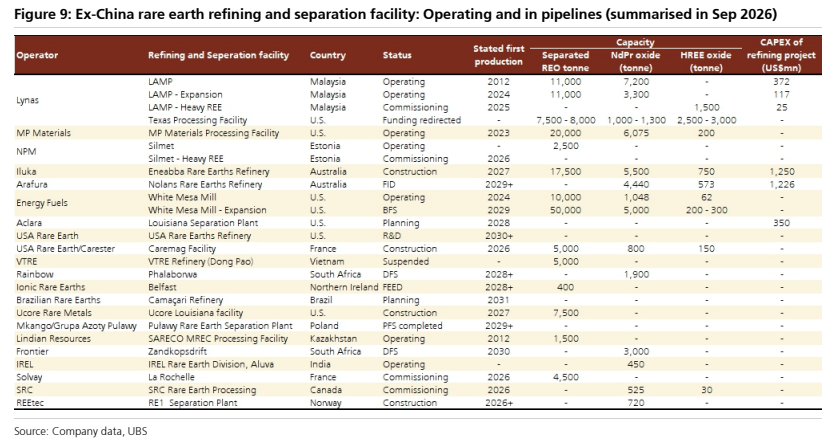
图8. 全球钕镨供需平衡
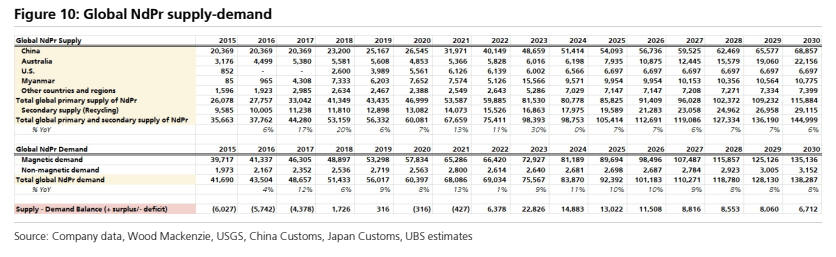
图9. 北方稀土的市盈率区间
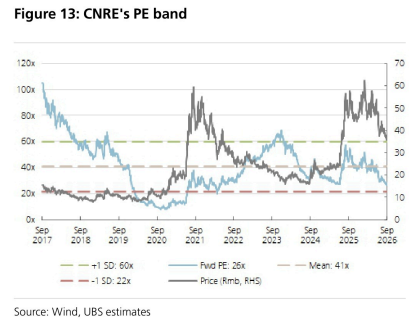
图10. 北方稀土的市净率与净资产收益率关系
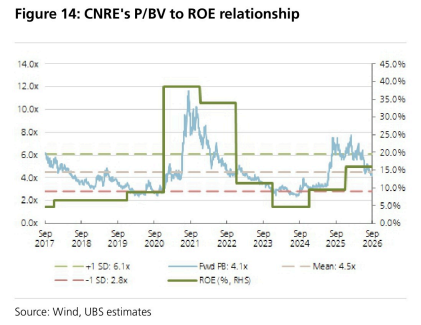
图11. 股权自由现金流(瑞银)收益率