国联民生证券 海外市场点评:需要担心日元套息交易逆转吗?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年9月日本央行如期加息但力度不及激进预期,加息落地后亚太股市大涨且日元进一步走弱。 国联民生证券指出,日元套息交易集中逆转需要三大条件共振:日央行持续加息抬高融资成本、日元急剧升值引发汇兑亏损、美元资产下行压缩收益空间。 目前三大环节尚未形成全面踩踏式平仓的催化条件:日本内部基本面与财政约束限制了日央行快速加息空间,美日10年期利差仍在200个bp左右;日元升值斜率放缓且交易拥挤度明显下降,截至9月15日当周CME非商业日元空头头寸较7月下旬高点已降约56%;同时美国宏观与AI终端需求维持韧性,海外资产端暂无系统性大跌信号。 短期内日元套息交易集中逆转的风险已有所回落,资金或呈现缓慢回流态势,外溢冲击整体可控,后续最核心的催化剂仍在于美国资产端是否出现尾部风险。
主要观点
- 9月日本央行如期加息但态度偏谨慎,外部环境稳健使此次加息对全球市场冲击有限。
- 短期内日元套息交易集中逆转风险回落,资金更可能呈现缓慢回流态势。
- 套息交易踩踏式逆转需要融资成本、汇率与资产收益三大环节共振,目前触发条件尚未形成。
- 美日利差仍高达约200个bp,融资端尚未迅速侵蚀套息头寸的盈利空间。
- 日元升值速度已放缓,且与美联储政策周期共振限制了美日利差收窄与单边急升动能。
- 美国高收益资产维持韧性,AI终端需求与宏观暂未系统性恶化,资产端收益仍可覆盖成本。
- 日元贬值交易拥挤度已显著回落,CME非商业日元空头头寸较7月下旬高点降低约56%。
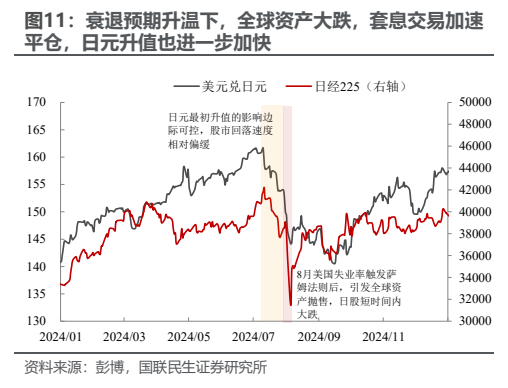
- 2024年的历史经验表明,美国衰退预期引发的资产端冲击才是压垮套息头寸的核心推手。
论述逻辑
- 日央行9月加息落地且力度不及预期 -> 美日10年期利差仍达约200bp且日元空头已降56% -> 融资端与汇率端未现急剧挤压 -> 美股韧性与AI需求扩张维持资产端收益 -> 结论:短期套息交易集中逆转风险可控,资金将渐进回流,后续核心风险取决于美国资产端是否出现尾部波动。
关键展望
- 需密切跟踪日本央行加息节奏与幅度是否超预期加快,以及日元短期升值的速度和斜率。
- 重点警惕美国资产端尾部风险,包括美国经济超预期走弱、地缘冲突升温、AI板块分歧加大及美债市场剧烈波动。
- 主要风险提示包含财政压力推升长端美债利率、地缘局势推高油价和通胀,以及通胀路径的不确定性。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 日元在触及 153 低位后再度走弱
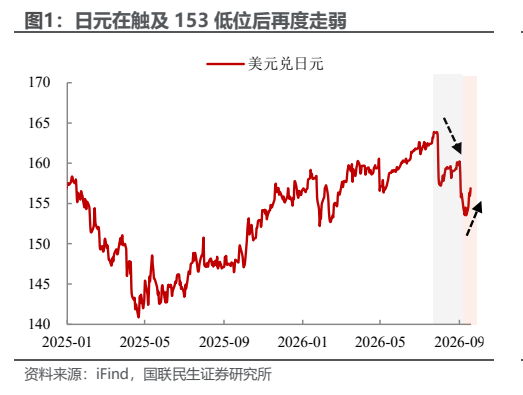
图2. 油价近期边际下行
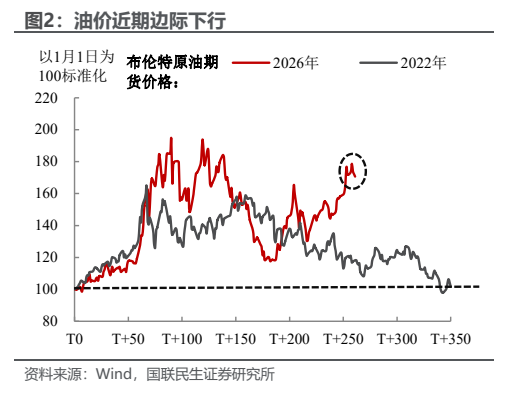
图3. 日本内需修复的基础尚不稳固
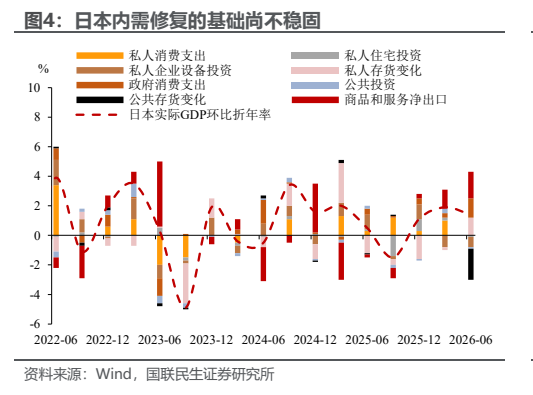
图4. 日本 30 年国债收益率突破 4%
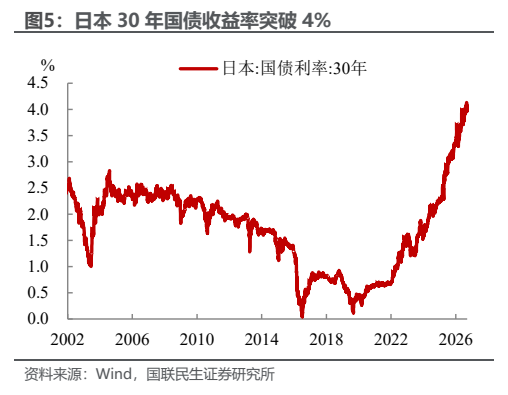
图5. 非农短期表现稳健
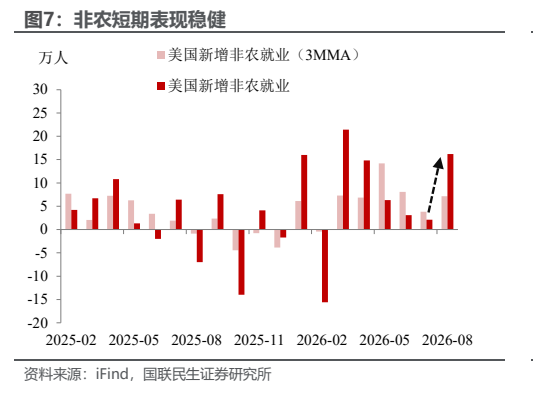
图6. AI 终端需求持续扩张
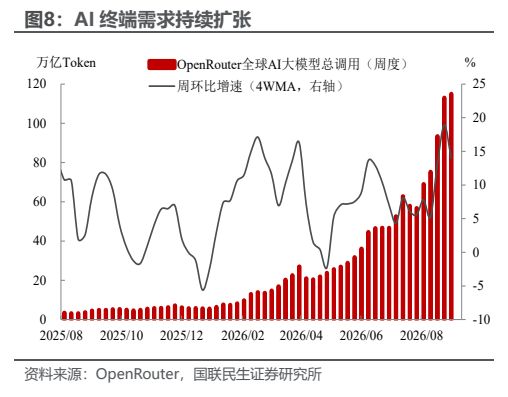
图7. 2024 年 8 月美国失业率上行触发萨姆法则
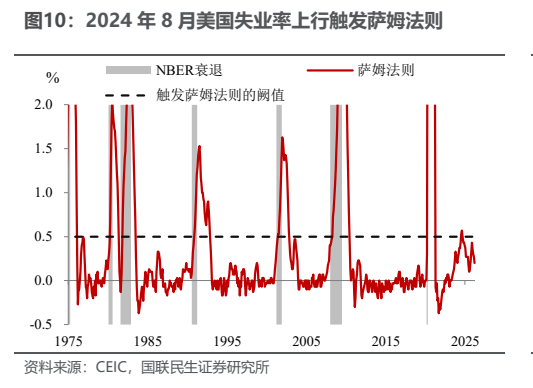
图8. 衰退预期升温下,全球资产大跌,套息交易加速