基础化工行业动态点评:HFCs配额调整下供给保持有序性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券点评9月24日生态环境部公示的《2026年度氢氟碳化物(HFCs)生产配额调整情况表》:根据国内19家企业提交的调整申请,年内拟调减HFCs生产配额1141吨、内用生产配额调增504吨,其中R32生产/内用生产配额调减8108/6108吨,R125调减9574/5264吨,R134a调增11274/9281吨,R143a和R227ea配额亦有所调增,企业间主要为少量品种切换。 报告认为本次调整后HFCs供给继续保持有序性,在供给总量受配额政策强约束、头部企业集中度高的格局下,制冷剂企业仍具备较强产品定价能力,行业有望维持较高景气;2027年度配额方案(征求意见稿)在总量设定、配额分配/核发和调整等方面与2026年延续性较强,不同品种年度配额累计调增量不得超过生产企业该品种配额量30%等细则保持不变。 价格端,据百川盈孚,9月25日国内R32/R134a/R125报价6.5/6.5/5.5万元/吨,较年初3%/12%/16%,自2024年配额制实施以来三代制冷剂价格整体保持上行趋势。 尽管2026年以来地缘冲突抑制出口需求、国内空调产销偏弱,但主流HFCs价格仍强劲,制冷剂刚需属性及维修市场需求有望支撑国内企业盈利中枢上行,氟化工龙头亦有望受益含氟电子/新能源材料等新兴材料的国产化进程。 报告维持基础化工行业增持评级,推荐东岳集团(买入,目标价21.67港元)、巨化股份(买入,目标价44.40元)、昊华科技(增持,目标价62.30元)、永和股份(增持,目标价42.00元)。 风险提示为制冷剂行业政策变化及下游需求不及预期。
主要观点
- 9月24日生态环境部公布《2026年度氢氟碳化物(HFCs)生产配额调整情况表》,少量调增R134a等配额、R32和R125等配额略有调减,2026年国内HFCs总生产配额略调减1141吨,内用生产配额微增,各企业总体配额变化不大。
- 本次调整基于国内19家企业提交的申请,主要对不同品种间进行少量配额切换:R32生产/内用生产配额调减8108/6108吨、R125调减9574/5264吨、R134a调增11274/9281吨,R143a和R227ea配额亦有所调增;配额表另显示HFC-143a调增3560/769吨、HFC-152a调增287/1287吨、HFC-227ea调增3517/2296吨、HFC-245fa调减1836/1764吨、HFC-236fa调减261/调增7吨。
- 报告认为配额调整后HFCs供给继续保持有序性,供给总量受配额政策强约束、头部企业集中度高,制冷剂企业仍将具备较强的产品定价能力,有望持续助力行业保持较高景气。
- 根据前期《2027年度氢氟碳化物配额总量设定与分配方案》(征求意见稿),2027年国内HFCs配额方案在总量设定、配额分配/核发和调整等方面与2026年延续性较强,不同品种年度配额累计调增量不得超过生产企业该品种配额量的30%等细则保持不变。
- 据百川盈孚,9月25日国内主流HFCs品种R32/R134a/R125报价6.5/6.5/5.5万元/吨,较年初3%/12%/16%,自2024年配额制实施以来三代制冷剂价格整体保持上行趋势。
- 2026年以来地缘冲突抑制出口需求、国内空调产销偏弱,但主流HFCs产品价格仍保持强劲,供给有序化优势逐渐显现;短期出口或仍阶段性受抑制,但考虑制冷剂刚需属性及维修市场等需求有望保持增长,供给强约束下持续看好国内制冷剂企业盈利中枢上行。
- 国内氟化工龙头企业依托原料供应稳定性和一体化配套等优势,有望持续受益于含氟电子/新能源材料等新兴材料的国产化进程。
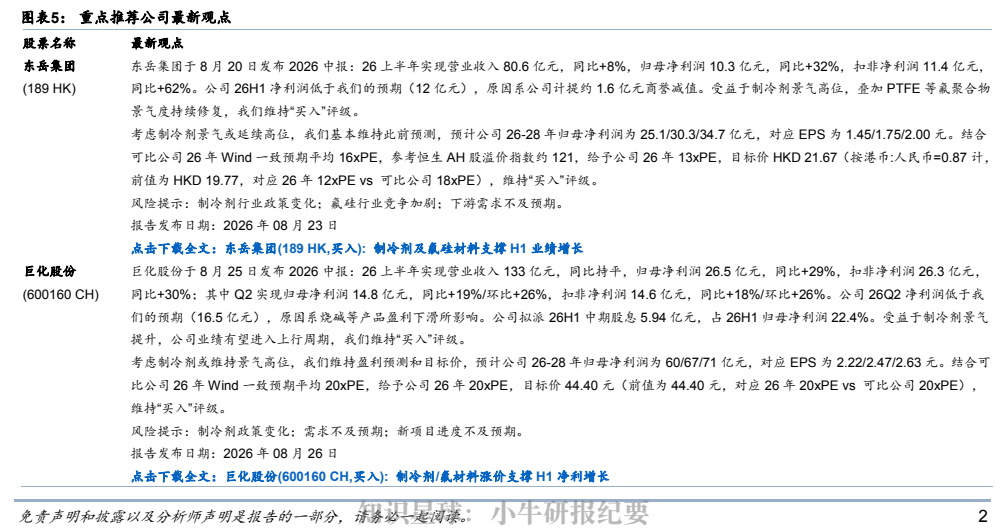
- 推荐公司2026年中报印证制冷剂景气:东岳集团26H1归母净利润10.3亿元(同比+32%,低于预期12亿元系计提约1.6亿元商誉减值);巨化股份26H1归母净利润26.5亿元(同比+29%),Q2为14.8亿元(同比+19%/环比+26%)。
- 昊华科技2026年H1归母净利9.01亿元(同比+39.78%),Q2归母净利5.93亿元基本符合前瞻预期(5.8亿元);永和股份26H1归母净利润5.1亿元(同比+89%),公司盈利预测获上调26%/26%/23%。
- 维持基础化工行业增持评级,看好HFCs产业链保持较高景气,推荐东岳集团、巨化股份、昊华科技、永和股份。
论述逻辑
- 生态环境部9月24日公示2026年度HFCs配额调整(19家企业申请,总配额调减1141吨、内用调增504吨,品种间少量切换)→ 国内自2024年实施HFCs配额制以来供给总量保持强约束、企业配额分配政策延续性强 → 2027年度方案征求意见稿延续不同品种年度配额累计调增量不得超过该品种配额量30%等细则 → 供给有序化叠加头部企业集中度高,制冷剂企业保持较强产品定价能力 → 在地缘冲突抑制出口、国内空调产销偏弱背景下,9月25日R32/R134a/R125报价6.5/6.5/5.5万元/吨、较年初3%/12%/16%,价格仍强劲 → 制冷剂刚需属性与维修市场需求增长支撑盈利中枢上行 → 看好HFCs产业链保持较高景气,维持行业增持评级并推荐东岳集团、巨化股份、昊华科技、永和股份。
关键展望
- 2027年度国内HFCs配额方案(征求意见稿)在总量设定、配额分配/核发和调整等方面政策与2026年延续性较强,不同品种年度配额累计调增量不得超过生产企业该品种配额量的30%等细则保持不变。
- 未来伴随国内汽车、空调等领域需求有望回升,叠加供给格局助力,报告看好HFCs产业链保持较高景气。
- 短期地缘冲突等因素对制冷剂出口或仍有阶段性抑制,国内空调等需求阶段性欠佳;但维修市场等需求有望保持增长,支撑制冷剂企业盈利中枢上行。
- 盈利预测方面:东岳集团预计26-28年归母净利润25.1/30.3/34.7亿元(EPS 1.45/1.75/2.00元);巨化股份维持60/67/71亿元(EPS 2.22/2.47/2.63元);昊华科技维持22.94/26.92/30.76亿元(同比+59%/+17%/+14%);永和股份上调至10.7/11.5/12.9亿元(前值8.5/9.2/10.5亿元,上调幅度26%/26%/23%)。
- 风险提示:制冷剂行业政策变化;下游需求不及预期。
推荐标的
- 行业评级:基础化工,增持(维持)。
- 东岳集团(189 HK):买入,目标价HKD 21.67(最新收盘价11.05港元)。受益制冷剂景气高位叠加PTFE等氟聚合物景气度持续修复,预计26-28年归母净利润25.1/30.3/34.7亿元,结合可比公司26年Wind一致预期平均16xPE并参考恒生AH股溢价指数约121,给予26年13xPE(前值HKD 19.77)。
- 巨化股份(600160 CH):买入,目标价44.40元(最新收盘价33.54元)。受益制冷剂景气提升,业绩有望进入上行周期,维持盈利预测,预计26-28年归母净利润60/67/71亿元,结合可比公司26年Wind一致预期平均20xPE,给予26年20xPE;拟派26H1中期股息5.94亿元,占26H1归母净利润22.4%。
- 昊华科技(600378 CH):增持,目标价62.30元(最新收盘价41.92元,前值37.38元)。维持26-28年归母净利润22.94/26.92/30.76亿元预测,参考可比公司26年Wind一致预期平均31xPE,考虑电子特气与电子级PTFE等材料布局,上调估值倍数至26年35xPE。
- 永和股份(605020 CH):增持,目标价42.00元(最新收盘价30.15元,前值31.73元)。考虑26年HFCs利润有望延续景气及中高端氟聚合物产销提升,上调26-28年归母净利润至10.7/11.5/12.9亿元(前值8.5/9.2/10.5亿元,上调幅度26%/26%/23%),结合可比公司26年Wind一致预期平均20xPE,给予26年20xPE。
关键图表
图1. 图表 1: 主流 HFCs 品种价格走势
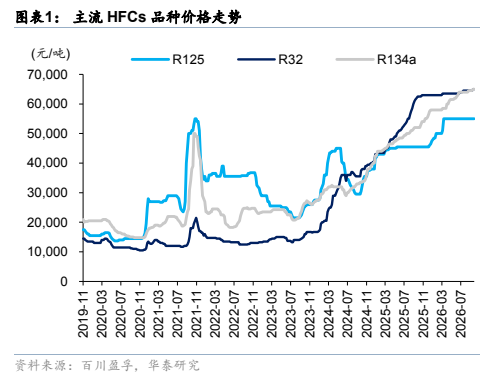
图2. 图表 2: 主流 HFCs 品种价差走势
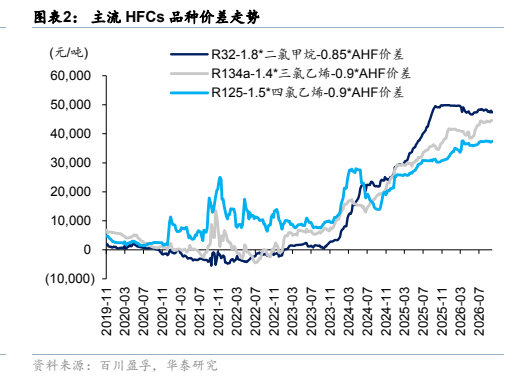
图3. 图表 3: 2026 年度氢氟碳化物(HFCs)生产配额调整情况表
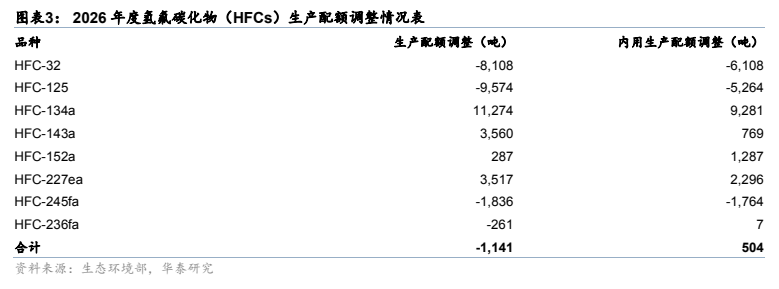
图4. 图表 5: 重点推荐公司最新观点