摩根大通 Permian Resources公司(PR.US)26年第三季度财报前瞻:比赛开始;预计运营和财务数据将超预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
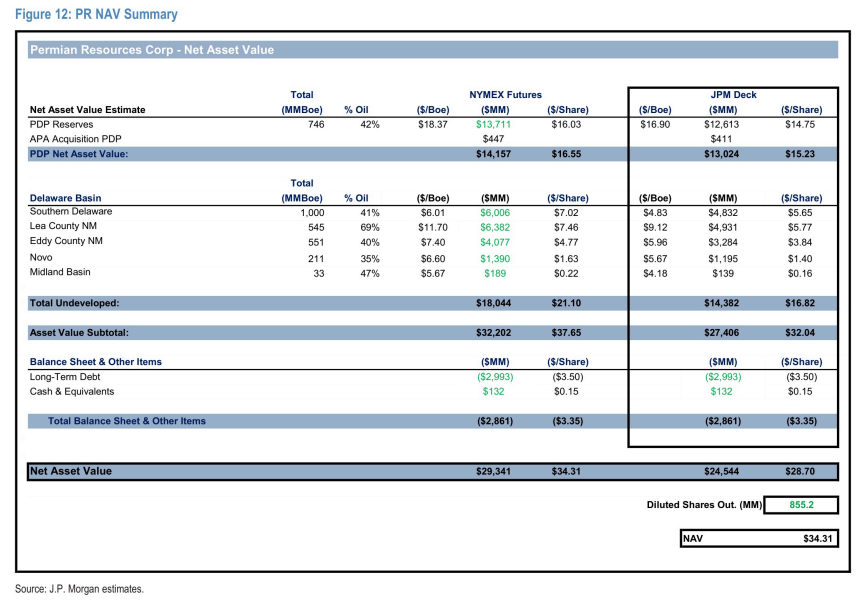
摩根大通维持 Permian Resources(PR US)Overweight 评级,目标价由 Dec-26 的 $28.00 上调至 Dec-27 的 $31.00(08 Oct 26 股价 $22.84)。 团队预计 3Q26 财报将呈现运营与财务双超预期:原油产量预估 204.3 MBo/d 略高于市场一致预期(STe)的 202.0 MBo/d,总产量预估 437.8 MBoe/d(约47%原油占比)对比 STe 的 428 MBoe/d。 财务端 JPMe EPS/CFPS 为 $0.64/$1.51,高于 Street 的 $0.60/$1.45,EBITDAX 预估 $1,359 MM 对比 Street 的 $1,294 MM。 受 Waha 气价改善推动,判断公司当季未关井,气价实现环比升至 $0.97/Mcf(2Q26 为 -$2.40/Mcf)。 资本开支预估 $497 MM 略高于 STe 的 $482 MM,因公司在8-9月油价走强时加快 PoP 与修井节奏;预计全年原油产量 200.3 MBo/d、对应 $1.98bn 资本开支(STe:199 MBo/d、$1.95bn)。 按近期 strip 价格,预计 FCF 达 $3,029 MM(约16% FCF yield)。 模型更新后 26E/27E Adj. EPS 分别上调 10.4% 至 $2.52、24.4% 至 $2.81;估值基于 PDP 储量 DCF 的 NAV,并按其 90% 设定 Dec-27 目标价。
主要观点
- 预计 3Q26 财报将呈现运营与财务双双超预期,JPM 原油产量预估 204.3 MBo/d 略高于 STe 的 202.0 MBo/d。
- 总产量预估 437.8 MBoe/d(约47%原油占比),高于 STe 的 428 MBoe/d。
- 8-9月油价走强期间,公司通过增加修井项目并提前 TIL 活动获取增量高毛利桶数,体现其把握油价窗口的执行能力。
- Waha 气价在 3Q26 改善,判断公司当季未关井;估计气价实现环比升至 $0.97/Mcf(2Q26 为 -$2.40/Mcf)。
- 3Q26 财务预估全面高于 Street:EPS $0.64 vs $0.60、CFPS $1.51 vs $1.45、EBITDAX $1,359 MM vs $1,294 MM。
- 资本开支预估 $497 MM 略高于 STe 的 $482 MM;预计全年原油产量 200.3 MBo/d、对应 $1.98bn 资本开支(STe:199 MBo/d、$1.95bn)。
- 按近期 strip 价格,预计 PR 交付 FCF $3,029 MM,对应约16%的 FCF yield。
- 模型更新后上调盈利预测:26E Adj. EPS 由 $2.28 上调至 $2.52(+10.4%),27E 由 $2.26 上调至 $2.81(+24.4%)。
- 重申 Overweight 评级,目标价由 Dec-26 的 $28 上调至 Dec-27 的 $31。
- 投资论点是显著的现金回报搭配适度产量增长:季度股息 $0.16/股,管理层计划在市场错位期机会性回购,油价高企时也可能囤积现金用于机会性并购或加大回购。
- 治理结构上,联席 CEO 合计持有约4%流通股,仅以 PSU 计酬、无现金工资与奖金,与股东利益高度一致,支撑给予 Overweight 评级。
- 本季度预计仅有少量 bolt-on 或面积置换、无大规模 A&D;公司继续依托 Midland 本地布局增加未钻井库存;据了解二叠纪 OFS 价格未上涨(柴油、OCTG 等耗材除外)。
论述逻辑
- 油田执行稳健 + 8-9月油价走强(公司增加修井、提前 TIL)→ 3Q26 原油产量 204.3 MBo/d、总产量 437.8 MBoe/d 双超 STe(202.0/428)→ Waha 气价改善、当季未关井、气价实现转正至 $0.97/Mcf → EPS/CFPS/EBITDAX 预估 $0.64/$1.51/$1,359 MM 全面高于 Street → capex $497 MM 支撑全年 200.3 MBo/d 产量、FCF $3,029 MM(~16% FCF yield)→ 26E/27E EPS 上调 10.4%/24.4%,重申 OW、目标价升至 Dec-27 $31(基于 PDP 储量 DCF 的 NAV 按 90% 设定)。
关键展望
- 3Q26 财报核心验证点:JPMe EPS/CFPS $0.64/$1.51 vs Street $0.60/$1.45;EBITDAX $1,359 MM vs Street $1,294 MM。
- 产量与资本开支验证点:原油 204 MBo/d、总产量 438 MBoe/d(Street:202 MBo/d、428 MBoe/d);capex $497 MM vs Street $482 MM。
- 价格实现验证点: modeled 油价实现 $85.60/bbl(对比 WTI $85.77/bbl)、气价实现 $0.97/Mcf(对比美国基准 $2.96/Mcf)、NGL 实现 $21.42/bbl。
- 全年维度验证点:原油产量 200.3 MBo/d、对应 $1.98bn 资本开支(STe:199 MBo/d、$1.95bn)。
- 评级与价格窗口:Dec-27 目标价 $31.00(前值 Dec-26 $28.00),08 Oct 26 股价 $22.84;公司保留视宏观环境增加或放缓活动水平的灵活性。
推荐标的
- Permian Resources Corp(PR US):Overweight,Dec-27 目标价 $31.00(前值 Dec-26 $28.00),08 Oct 26 股价 $22.84;理由:预计 3Q26 运营与财务数据超预期、FCF $3,029 MM(约16% FCF yield)。
- 估值依据:NAV 基于近期 strip 定价的 PDP 储量 DCF,Dec 2027 目标价按 NAV 的 90% 设定;FY26E/FY27E Adj. P/E 9.1/8.1、EV/EBITDA 3.7/3.2、FCFF yield 15.5%/17.4%。
- 分析师 Arun Jayaram 的覆盖范围(Coverage Universe)还包括 APA Corp (APA)、ConocoPhillips (COP)、Chevron Corp (CVX)、Exxon Mobil Corp (XOM)、Diamondback Energy (FANG)、Devon Energy (DVN)、EOG Resources (EOG)、Halliburton Co. (HAL)、SLB 等北美油气及油服标的(本报告未对其给出单独评级)。
关键图表
图1. PR特拉华盆地全部石油累计产量
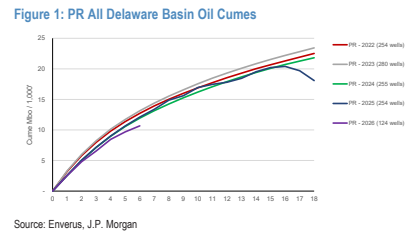
图2. PR特拉华盆地全部总累计产量
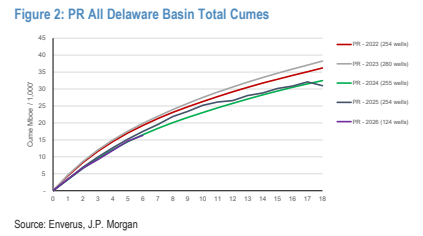
图3. PR德克萨斯州特拉华盆地石油累计产量
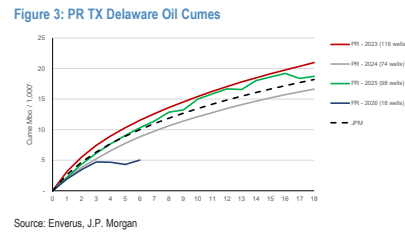
图4. PR德克萨斯州特拉华盆地总累计产量
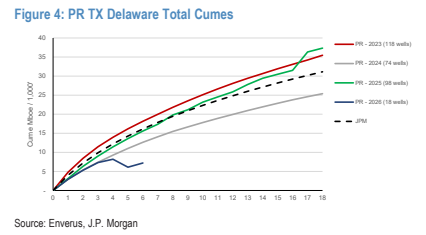
图5. PR利县石油累计产量
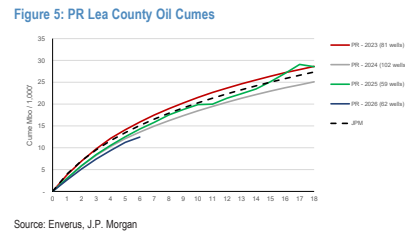
图6. PR利县总累计产量
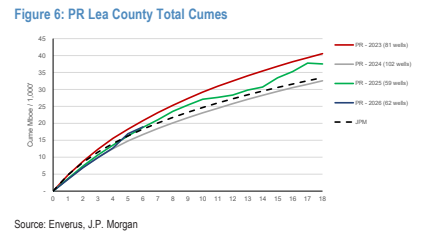
图7. PR米德兰盆地石油累计产量
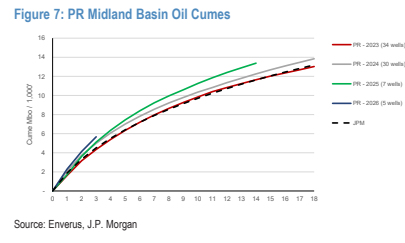
图8. PR米德兰盆地总累计产量
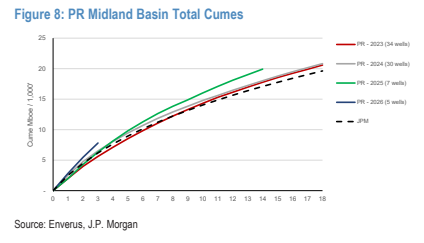
图9. PR运营摘要
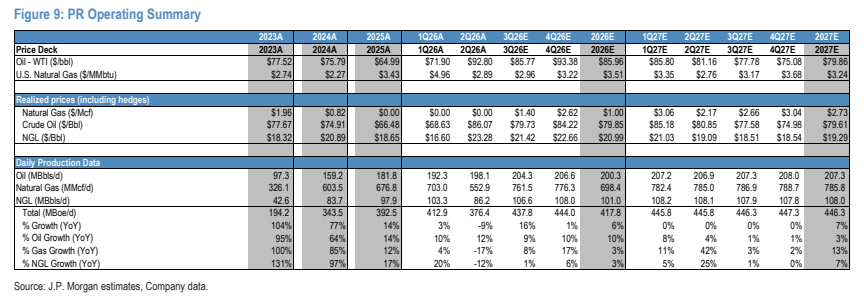
图10. PR损益表摘要
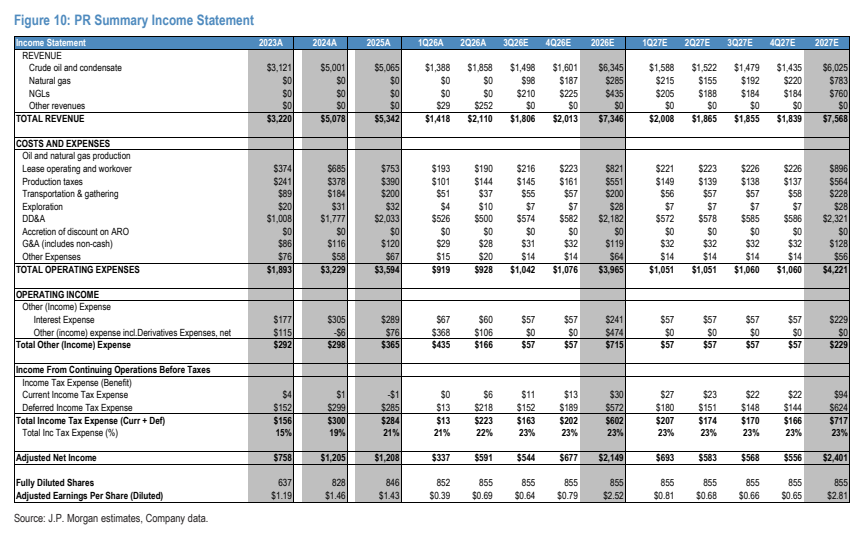
图11. PR现金流量表及简明资产负债表摘要
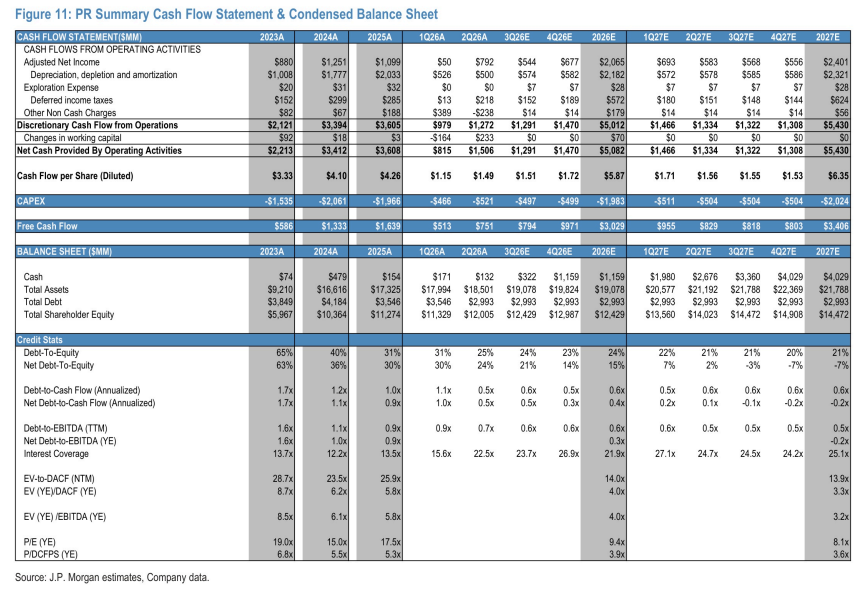
图12. PR资产净值(NAV)摘要