摩根大通:—中国保险2026年上半年业绩前瞻——股息惊喜有望重塑交易逻辑,平安H股为首选标的
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通认为,2026年年初至今仅中国人寿H股跑赢大盘,市场对中国保险板块的盈利质量存疑,认为利润增长主要由投资收益驱动而非核心保险业务。 尽管如此,资本充足率依然稳健,预计2026年6月主要寿险公司核心偿付能力充足率在110%以上,主要非寿险公司在170%以上,远高于50%的最低要求。 报告认为,8月中下旬业绩期内潜在的中期股息惊喜可能是重新催化板块交易的催化剂,预计板块中期股息平均同比增长15%。 中国H股/A股上市保险公司分别以6倍/7倍的FY27E P/E交易,股息率为5.1%/4.0%。 首选标的为平安H股,其次为中国人寿H股。 寿险方面,预计1H26E NBV平均同比增长17%,受益于代理人产能改善、队伍企稳及银保渠道稳定支撑。 非寿险方面,预计人保财险1H26E综合成本率为94.7%。 报告对平安集团1H26 OPAT(核心盈利)预测为840亿元人民币,同比增长8%。
主要观点
- 市场质疑中国保险板块盈利质量,认为利润主要由投资收益驱动而非核心保险业务
- 预计2026年6月主要寿险公司核心偿付能力充足率在110%以上,主要非寿险公司在170%以上,远高于50%的最低要求
- 预计板块中期股息平均同比增长15%,可能成为8月中下旬业绩期的交易催化剂
- 中国H股/A股上市保险公司分别以6倍/7倍的FY27E P/E交易,股息率为5.1%/4.0%
- 上证综指变动10%对FY26E一致预期净利润的平均敏感性为45%,反映板块对权益市场的高敏感度
- 预计平安集团1H26 OPAT(核心盈利)为840亿元人民币,同比增长8%
- 预计1H26E NBV平均同比增长17%,代理人产能改善、队伍企稳及银保渠道支撑未来12个月双位数NBV增长
- 平安H/A股提供板块最高股息率5.8%/5.3%,对应6倍/6倍FY26E P/E
- 中国人寿H股股息率为4.0%,但FY26E DPS有上行空间,预计同比增长20%,且有望回购
- 中国人寿预计中期股息每股0.286港元,同比增长20%
- 2026E CSM余额预计同比增长4.0%,未来12个月增长5.1%,支撑双位数核心盈利增长
论述逻辑
- 市场质疑盈利质量(利润由投资驱动)→ 但资本充足率远超监管最低要求(寿险110%+/非寿险170%+)→ 中期股息有条件超预期(预计平均+15% oya)→ 股息惊喜有望提振市场信心并重塑交易逻辑 → 叠加寿险NBV双位数增长(1H26E +17%)和CSM稳定增长 → 首选股息率最高且核心盈利可见度改善的平安H股
- 寿险基本面逻辑:产品结构向低利率敏感型分红险迁移(最低保证利率1.25-1.75%)→ 代理人产能提升+队伍企稳+银保稳定 → NBV双位数增长 → CSM余额增长4.0%(2026E)支撑核心盈利可持续增长
- 非寿险逻辑:人保财险车险承保稳健且无重大赔付损失 → 综合成本率维持低位(1H26E 94.7%)→ 但再投资风险加大(存款利率和短期债券收益率极低)→ 对人保财险保持谨慎
关键展望
- 8月中下旬业绩期为关键验证窗口,中期股息政策是否超预期将决定板块交易方向
- 未来12个月NBV预计实现双位数增长,核心盈利增长可持续
- 2Q26寿险产品向最低保证利率1.25-1.75%的分红险迁移,关注产品结构、代理人产能和队伍规模三大指标
- 中国人寿H股存在FY26E DPS上行空间(预计+20% oya vs 一致预期+7%),且监管批准后可能实施回购
- 人保财险承保周期见顶,车险价格竞争和非车险赔付常态化将限制进一步上行空间
推荐标的
- 平安H股:首选标的,板块最高股息率5.8%,6倍FY26E P/E,股息和核心盈利复苏主题的最佳大盘标的
- 中国人寿H股:第二选择,FY26E DPS预计同比增长20%(一致预期仅+7%),潜在回购可能
- 平安A股:增持,目标价88.00元(Dec-27),当前价55.80元;FY26E OPAT为1490亿元(+11% oya),FY26E净利1570亿元(+12%),DPS上调3%至2.97元(+10% oya),股息率5.5%
- 中国太保H股:增持,首次提出中期股息方案支撑评级
- 新华人寿H股:中性,目标价46.00港元(Dec-27),对应4倍FY27E P/E;净利波动风险较大因权益持仓大幅增加
- 人保集团:中性,目标价6.0港元(Dec-27),对应7倍FY27E集团P/E;财险承保周期见顶,寿险板块有望逐步贡献增量价值
- 人保财险:中性,目标价15港元(Dec-27),对应7倍FY27E P/E;承保周期见顶,当前估值高于历史均值8倍P/E
关键图表
图1. China Insurance-H YTD share price performance
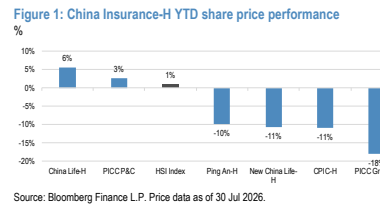
图2. China Insurance-H: FY26E/27E dividend yield forecast
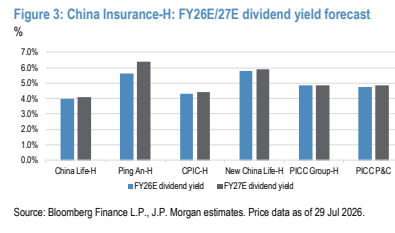
图3. China H-listed insurers: stock performance in 2H24/2H25

图4. China Life: FY26E/27E Consensus EPS revision trend
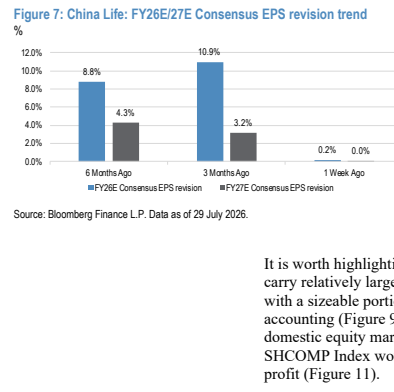
图5. China Insurance: Equity exposure vs. book value (FY25)

图6. China Insurance: FY26E consensus NP sensitivity to 10% movement of SHCOMP Index

图7. China non-life Insurers: Quarterly core solvency ratio

图8. PICC P&C: P/E chart
