美国银行:美银 泰尔茂(4543.JP)第二季度业绩及中期计划已具备条件
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行维持对泰尔茂的“买入”评级及3,200日元目标价。 报告指出,尽管公司因减值损失下调了2027财年营业利润预测,但随着负面消息出清,预计股价将在第二季度业绩发布前触底。 公司将于12月15日发布中期计划(MTP),预计将提供财务目标及心血管(C&V)增长战略更新,成为潜在的股价催化剂。 分析师认为泰尔茂在心血管领域具备强大的并购执行能力,并预计公司可能宣布约300亿日元的股票回购。
主要观点
- 维持“买入”评级及3,200日元目标价
- 下调2027财年营业利润预测37%,以反映减值影响
- 上调2028-2031财年利润预测1-2%,主要反映Rika业务亏损收窄
- 预计第二季度调整后营业利润为688亿日元,超出市场共识7%
- 预计公司可能宣布约300亿日元的股票回购
- 12月15日的中期计划发布是关键催化剂
- 看好心血管(C&V)领域的并购执行能力
论述逻辑
- 负面消息出清(减值/合同终止) -> 股价触底 -> 业绩与中期计划发布作为催化剂 -> 长期增长战略(C&V并购)支撑估值
关键展望
- 预计2028财年EV/EBITDA估值为13.5倍
- 中期计划将明确心血管增长战略,包括诊断和治疗设备并购
推荐标的
- 泰尔茂(4543.JP):买入,目标价3,200日元
关键图表
图1. 我们预计营业利润将以14%的复合年增长率增长
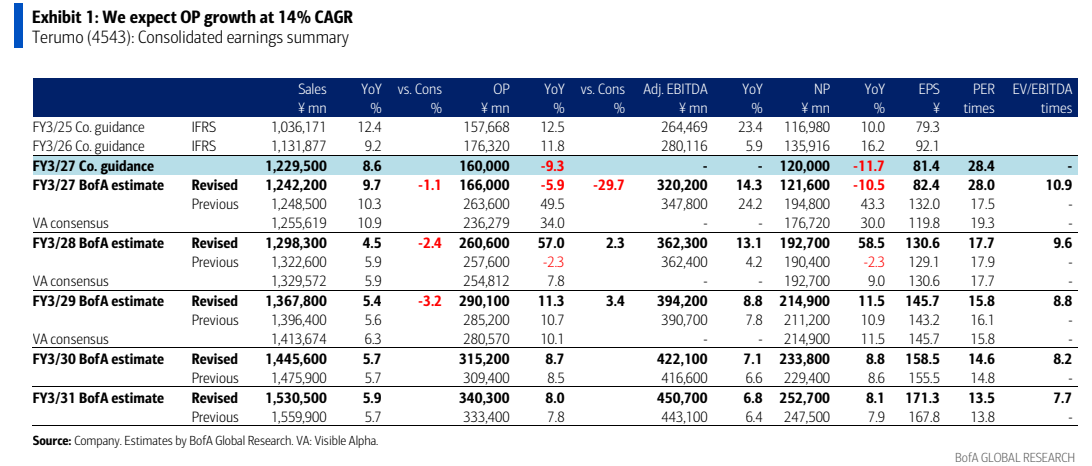
图2. 近期相对于东证指数(TOPIX)的表现已趋于平稳
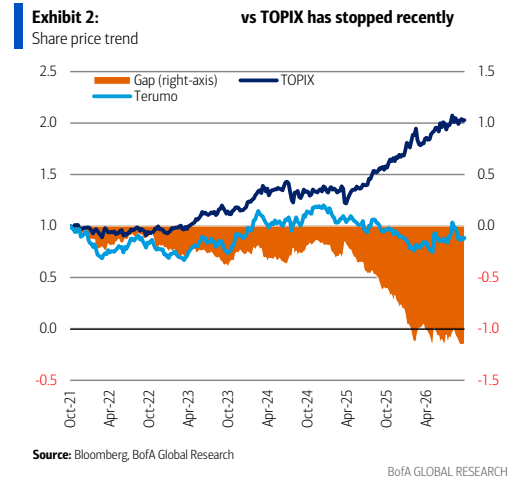
图3. 我们的目标价格基于2028财年盈利的13.5倍市盈率
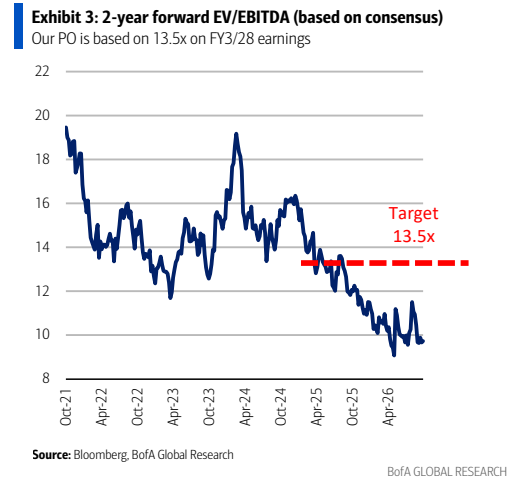
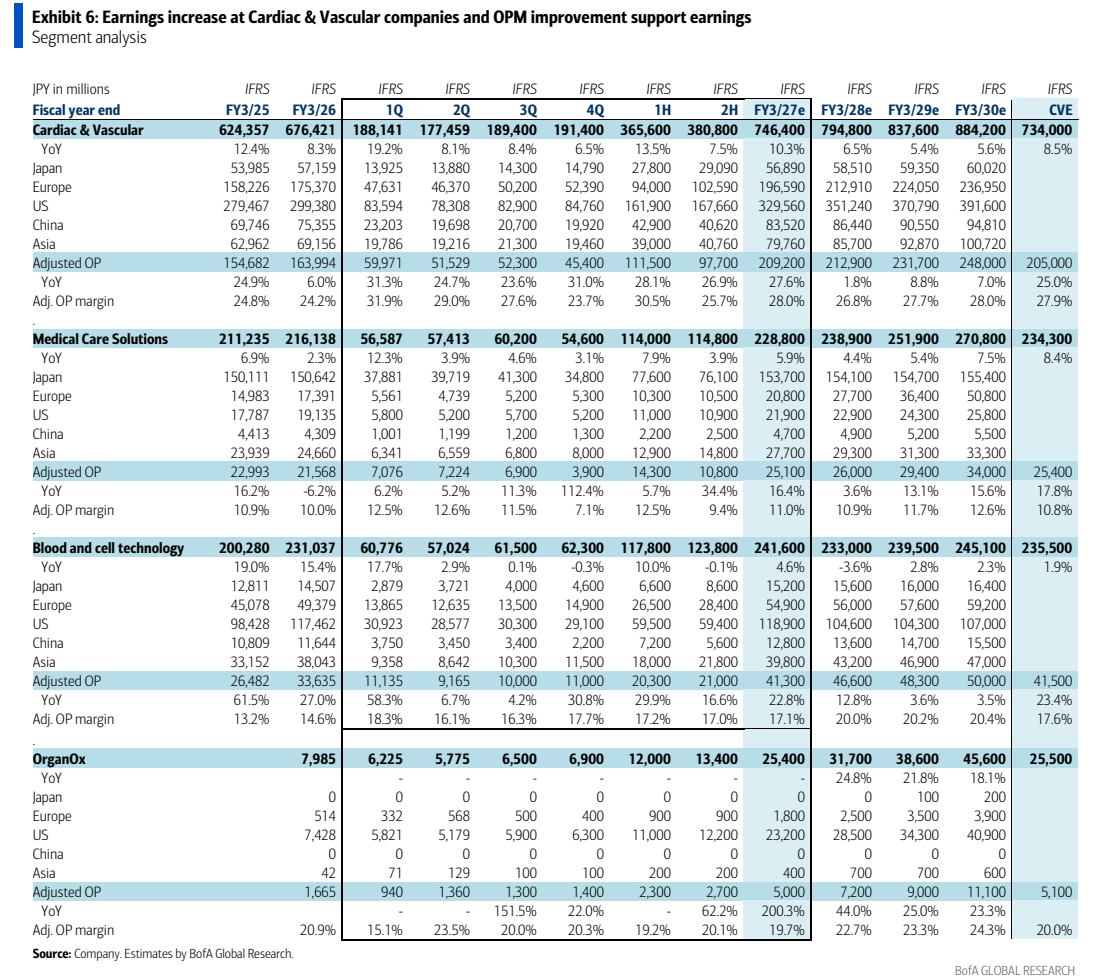
图4. 心血管公司盈利增长及营业利润率改善支撑业绩