国投证券 太阳纸业 002078 林浆纸一体化优势显现,造纸龙头有望穿越周期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
太阳纸业作为全产业链布局的综合性造纸龙头,2015-2025年归母净利润CAGR达17%,2025年实现归母净利润32.51亿元(同比增4.82%),在行业去库与价格低谷中逆势展现盈利韧性。 当前造纸行业处于第四轮价格周期历史低位,2025年末至2026年初纸种价格初现企稳回升迹象,且国内龙头资本开支放缓、双胶纸集中扩产步入尾声。 公司木浆自给率达60%以上,山东、广西、老挝三大基地协同互补,老挝基地凭借低成本林木与税收优惠筑牢上游原料壁垒,热电联产与清洁能源高占比(广西、老挝非化石能源超75%)有效对冲能源及未来碳市场成本。 2025年公司逆周期投放8台纸机与3条浆线使总产能突破1400万吨,2026年颜店及南宁多项浆纸项目持续释放。 国投证券预计公司2026-2028年归母净利润分别为36.74、40.93、44.55亿元,给予2026年1.8倍PB,对应6个月目标价20.63元,维持“买入-A”评级。
主要观点
- 公司长期业绩逆势向上,精细化管理与多元布局推动盈利中枢持续抬升。
- 股权激励目标明确,锁定2026-2028年扣非净利润逐年稳步增长。
- 造纸行业处于周期底部,供需再平衡与库存回落推动温和复苏信号显现。
- 文化纸扩产周期步入尾声,教材教辅需求刚性提供底部支撑。
- 包装纸龙头资本开支明显放缓,供需格局边际改善并向高质量环保品种倾斜。
- 海外浆厂挺价与主动减产,支撑中长期商品浆价格中枢温和抬升。
- 公司木浆自给率超过60%,高自制浆比例大幅平滑原料价格波动冲击。
- 老挝基地林地深耕构筑上游低成本原料与税收政策壁垒。
- 热电联产实现三大基地能源自给,清洁能源转型有望抢占碳市场先机。
- 逆周期推进产能建设,2025-2026年密集投放进一步扩大市占率与规模效应。
论述逻辑
- 造纸行业处于价格与库存周期底部且行业资本开支放缓 -> 文化纸与包装纸供给增量收敛且需求具备刚性 -> 海外浆厂减产挺价与国内一体化推动浆价中枢向好 -> 公司凭借超60%自制浆、老挝低成本林地及清洁能源自给构筑成本壁垒 -> 逆周期密集释放新产能驱动营收与净利润增长 -> 给予公司估值溢价及目标价20.63元并维持买入-A评级。
关键展望
- 预计2026-2028年公司营业收入与归母净利润持续稳步增长。
- 未来新产能试产时间节点明确:山东颜店项目预计2026年三季度试产,广西南宁技改项目预计2027年四季度试产。
- 需重点关注市场竞争加剧、原材料波动、需求不及预期及低碳合规等多项风险。
推荐标的
- 太阳纸业(002078.SZ):维持买入-A评级,6个月目标价20.63元,对应2026年1.8倍PB;凭借林浆纸一体化壁垒、多元产品矩阵及逆周期产能释放穿越周期。
关键图表
图1. 公司股权结构(截至2026年8月2日)
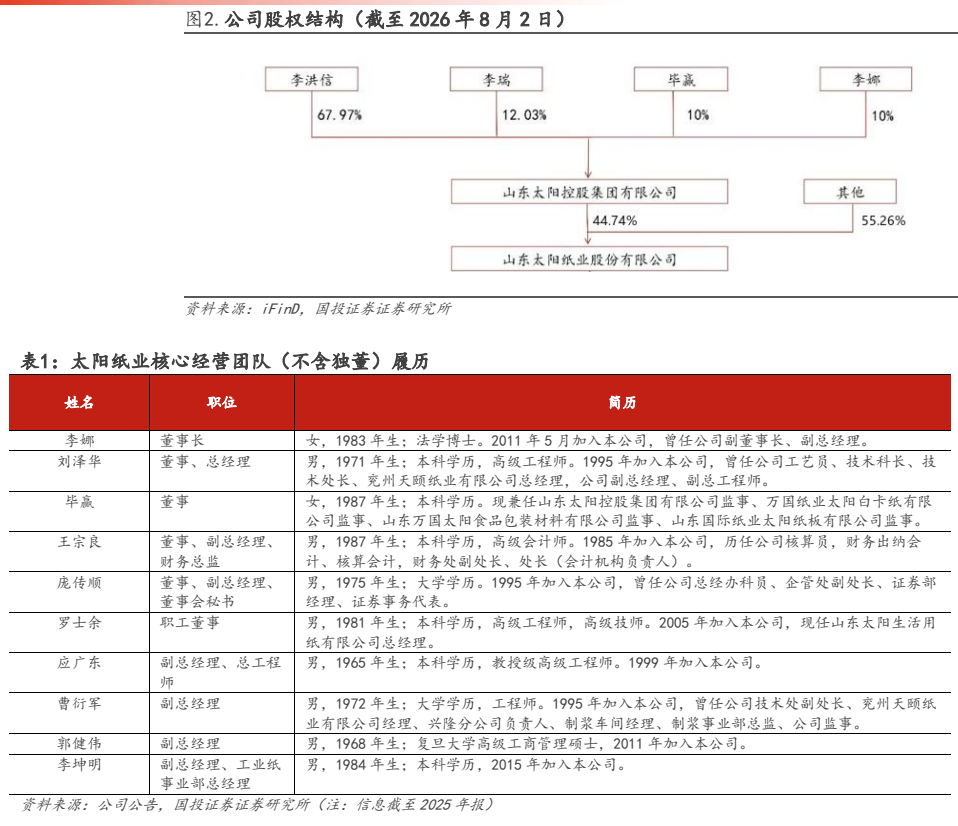
图2. 造纸龙头资本开支总和增速
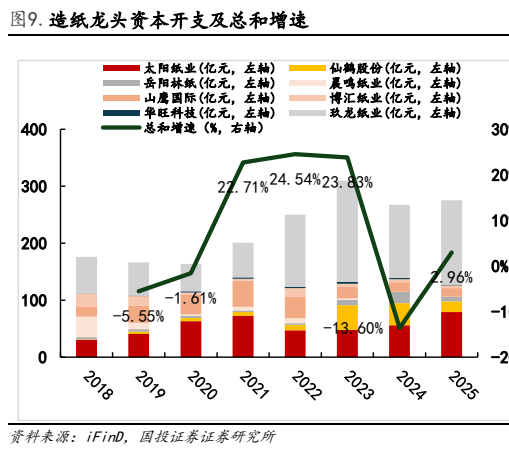
图3. 箱板纸、瓦楞纸价格

图4. 年中木浆纸浆消耗量增速
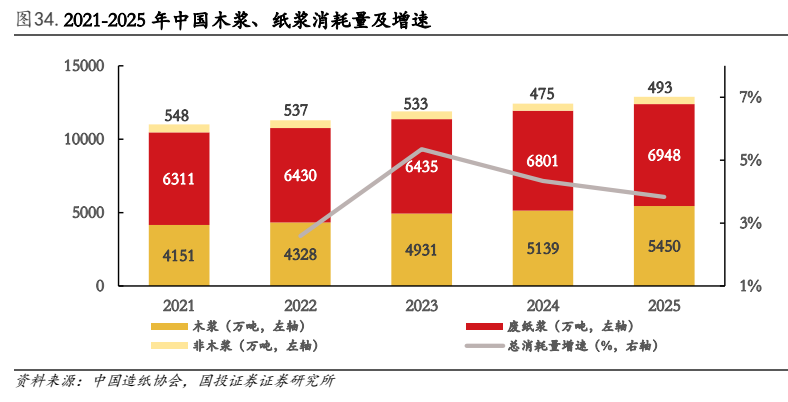
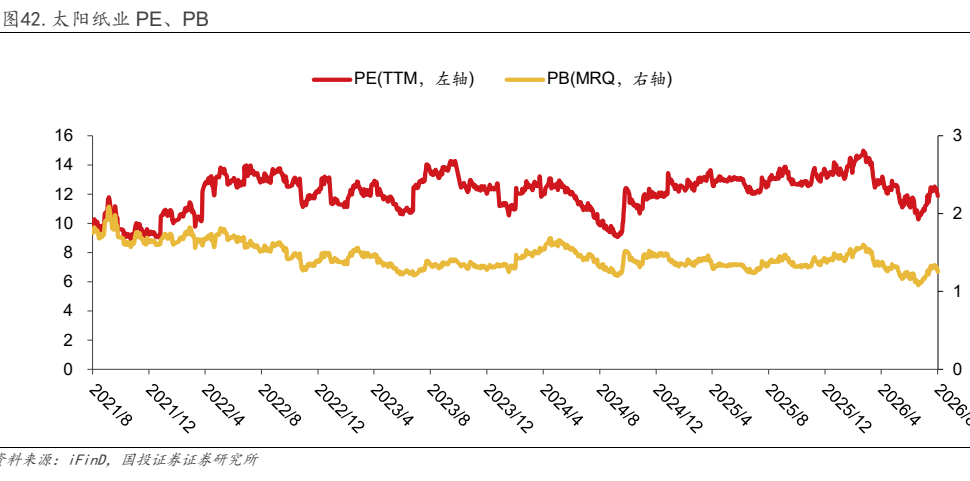
图5. 太阳纸业PE、PB