深度策略 20261008 中信建投 中信建投政策研究出口系列研究一量价切换与结构分化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中信建投政策研究团队认为,本轮出口高增长并非全面扩张,而是由AI相关电子产品、电动汽车和锂电池等优势品类集中驱动,各产业量价结构明显分化。 2026年前8个月美元计价出口29238.4亿美元、同比增长19.3%,AI相关电子产业链和“新三样”贡献约一半出口增量;AI链以15.5%的出口份额贡献41.3%的增量,集成电路出口数量仅增3.5%而平均单位价值上涨96.7%,呈“价强量弱”,电动载人汽车和锂电池8月数量分别增长56.1%和22.9%、主要依靠数量扩张,太阳能电池数量下降37.8%仍处调整,“老三样”占比降至约7%、发挥出口基本盘作用。 出口退税连续退坡(光伏2026年4月起取消,电池先降档并于2027年1月取消)通过价格传导、利润吸收和交付前置影响企业,并不机械对应出口收缩,行业韧性取决于需求强弱、议价能力和成本优势。 基准情形下,报告预计2026年全年出口增长约22%,2027年和2028年分别回落至15%和10%,2026年AI链、“新三样”和“老三样”合计拉动11.7个百分点、贡献约53.7%的出口增量,增长动力逐步由价格和产品结构向数量切换。 中长期出口韧性最终取决于AI需求能否转化为实际交付、新能源终端需求能否支撑持续出货,以及中国高价值产品的全球市场份额能否继续提升。
主要观点
- 出口在高基数上韧性增长:2026年前8个月累计出口29238.4亿美元、同比增长19.3%,较上半年提高1.7个百分点;8月单月出口4014.4亿美元、同比增长25.0%,较7月加快1.1个百分点,5月、6月分别增长19.4%和27.0%,7月回落至23.9%。
- 量价结构变化:7月出口价格指数同比上涨11.6%、较6月提高3.4个百分点,出口数量指数同比增长5.5%、较6月回落6.1个百分点;8月海关监管出口货运量同比下降4.7%,降幅较7月扩大2.4个百分点,出口金额高增与实物出货扩张的分化加大。
- 增量向电子链集中:8月集成电路和自动数据处理设备及其零部件合计拉动出口增长约11.3个百分点,以17.7%的出口份额贡献约45.1%的出口增量,其中集成电路拉动约7.2个百分点、自动数据处理设备及其零部件拉动约4.1个百分点;电动载人汽车、锂离子蓄电池分别拉动约1.3和0.7个百分点。
- 三类量价路径并存:集成电路8月出口金额同比增长129.8%、数量下降8.1%、平均单位价值上涨150.0%,单位价值支撑全部增量;电动载人汽车金额增63.1%(数量增56.1%)、锂电池金额增33.5%(数量增22.9%)由数量主导;太阳能电池数量下降37.8%、金额减少23.0%,肥料、陶瓷量价齐跌。
- AI链是最大结构性增量来源:2026年前8个月集成电路与自动数据处理设备及其零部件合计出口4535.9亿美元、同比增长75.8%,占出口总额15.5%,拉动整体出口约8.0个百分点、贡献同期出口增量的41.3%;5—8月拉动分别达9.31、9.37、10.03和11.26个百分点;集成电路单位价值和数量因素分别解释其出口增量的95.0%和5.0%,8月单位价值贡献达110.9%。
- 海外AI资本开支仍处高位且快速传导:微软、亚马逊、Alphabet、Meta和甲骨文五家企业2026年最新资本开支指引合计约7857亿美元、同比增长约75.3%;海外资本开支向我国AI链出口的传导集中在0—1个季度,纳入2026年前两个季度后当期回归系数由约0.37升至0.54;存储器占芯片出口金额比重由2026年1月约58%升至7月约74%。
- 供给端扩产存在时滞:中芯国际二季度末较2025年底新增约1.68万片折合12英寸晶圆月产能、上半年产能利用率93.4%;长电科技临港高端先进封测工厂总投资78亿元、一期计划2028年下半年完成,通富微电计划投资约7.24亿元、建成后年新增封测产能4.8亿块,深南电路无锡项目总投资约45.36亿元;名义扩产不等同出口供给,需沿“投资—投产—认证—订单—交付”逐层验证。
- “新三样”内部分化:前8个月累计出口1646.0亿美元、同比增长49.1%,8月出口230.0亿美元、同比增长36.1%较7月的51.0%回落;8月电动载人汽车出口106.4亿美元增63.1%(数量增56.1%)、锂电池出口95.5亿美元增33.5%(数量增22.9%)、太阳能电池出口22.5亿美元降23.0%(数量降37.8%),光伏成为主要拖累。
- “老三样”仍是出口基本盘:出口占比由2020年初的11%以上降至目前约7%;8月服装、家具和家电出口同比分别增长12.3%、11.8%和10.8%,改善受低基数、渠道补库和单位价值提升推动,家电数量仅增约0.1%、平均单位价值上涨约10.6%;美国批发库存企稳显示渠道补库动能有所改善。
- 出口退税分步退坡:2024年12月1日起取消铝材、铜材及部分改性油脂等59项,部分成品油、光伏、电池等209项退税率由13%降至9%;2026年4月1日起取消光伏等249项,电池相关22项由9%降至6%并于2027年1月1日取消;2025年全国出口退税21337亿元、相当于当年税收收入12.1%,退税集中于中游制造(约69%),计算机通信电子与电气机械分别占约19.0%和18.7%。
- 退坡未致整体收缩、行业分化明显:退坡相关品类2025年合计出口约1922亿美元、占总出口5.1%,2026年1—7月约1305亿美元、占比约5.2%;同期铜材、锂离子蓄电池和铝材出口分别增长43.2%、41.0%和35.1%,陶瓷和玻璃分别下降28.3%和9.5%,需求强弱、价格传导空间和竞争优势决定承压程度。
- 全球价格与AI周期共振支撑年内出口:全球商品出口现价增速持续高于不变价增速;8月韩国半导体、中国集成电路出口同比分别约209%和130%,电子上行具有区域产业周期特征;布伦特油价与我国出口价格指数走势一致,2026年3—5月油价同比上行后出口价格指数由负转正、7月同比达11.6%。
论述逻辑
- 出口总量高增(前8个月+19.3%)→ 增量进一步向少数优势品类集中(AI相关电子产业链和“新三样”贡献约一半增量)→ 量价拆分识别出三类路径:集成电路价强量弱(8月单位价值+150.0%、数量-8.1%)、电动载人汽车与锂电池数量扩张、太阳能电池数量收缩 → 由此引出可持续性问题:价格贡献回落后,数量、交付与市场份额能否接续 → AI链沿“海外资本开支—硬件采购—有效产能—实际交付”逐层验证(五大云厂商2026年资本开支指引约7857亿美元、传导窗口0—1个季度、扩产向出口供给转化存在时滞)→ 退税退坡通过价格传导、利润吸收和交付前置影响企业,不机械对应出口收缩,行业韧性取决于竞争力 → 落至基准预测:2026年约22%、2027年15%、2028年10%,2027年是AI链由“价强量弱”向量价共同支撑转换的关键阶段,中长期韧性取决于AI实际交付、新能源终端需求与中国高价值产品全球份额。
关键展望
- 基准预测:2026年全年美元计价出口同比增长约22%,2027年和2028年分别回落至15%和10%;2026年AI链、“新三样”、“老三样”分别拉动出口9.5、1.8和0.4个百分点,合计11.7个百分点、贡献约53.7%的出口增量;2027年、2028年三类合计分别拉动9.0和6.0个百分点、贡献率均为60%。
- AI链量价切换路径:2026年预计拉动9.5个百分点(数量拖累1.5、单位价值及产品结构贡献11.0),2027年降至7.0个百分点(数量转正至2.0、单位价值及结构回落至5.0),2028年进一步降至4.0个百分点(数量2.4超过单位价值及结构的1.6);2027年是向量价共同支撑转换的关键阶段,判断重点将由价格景气逐步转向实际交付。
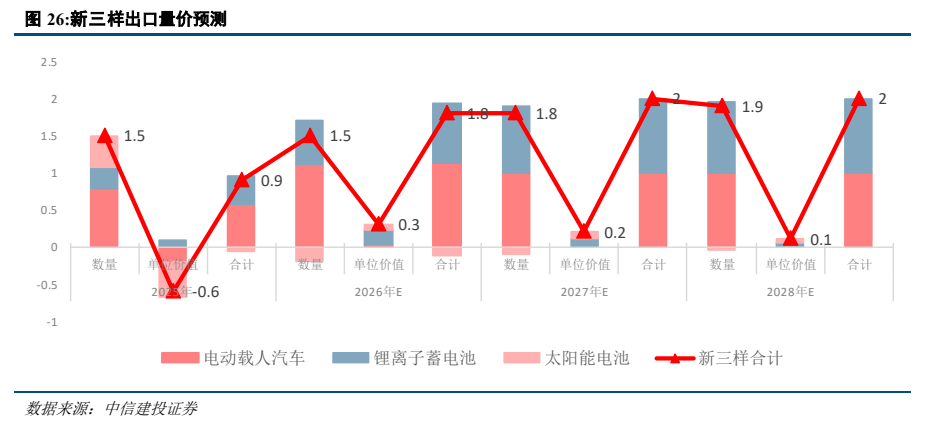
- “新三样”中期依靠数量:2026年预计拉动出口1.8个百分点(数量1.5、单位价值0.3),2027年提高至2.0个百分点(数量1.8),2028年维持2.0个百分点(数量1.9、单位价值仅0.1);新能源汽车和锂离子蓄电池构成主要增量来源,太阳能电池净拉动逐步趋近于零。
- 节奏与扰动:清单内电池产品将于2027年取消出口退税,可能推动部分订单提前至2026年末交付,并对2027年初出口增速形成一定扰动;短期不确定性主要来自油价、汇率及贸易政策对报价、成本和交付的影响;中长期取决于全球AI投资持续性、供需匹配及中国高价值产品全球份额能否提升。
- 风险提示:房地产托底与科技支持政策落地不及预期、房地产调整幅度和持续时间超预期、科技产业需求盈利和资本开支不及预期、部分科技行业重复建设与局部过热风险扩散、投入产出测算受统计口径与假设限制。
推荐标的
- 报告未明确给出推荐标的(属政策研究,无评级与目标价)。正文在供给端分析中提及中芯国际(上半年产能利用率93.4%)、长电科技(临港高端先进封测工厂总投资78亿元)、通富微电(计划投资约7.24亿元、建成后年新增封测产能4.8亿块)、深南电路(无锡项目总投资约45.36亿元)的扩产进展,以及微软、亚马逊、Alphabet、Meta、甲骨文的资本开支指引,均为产业链论据而非个股投资建议。
关键图表
图1. 出口金额及同比

图2. 表 1: 主要出口商品情况
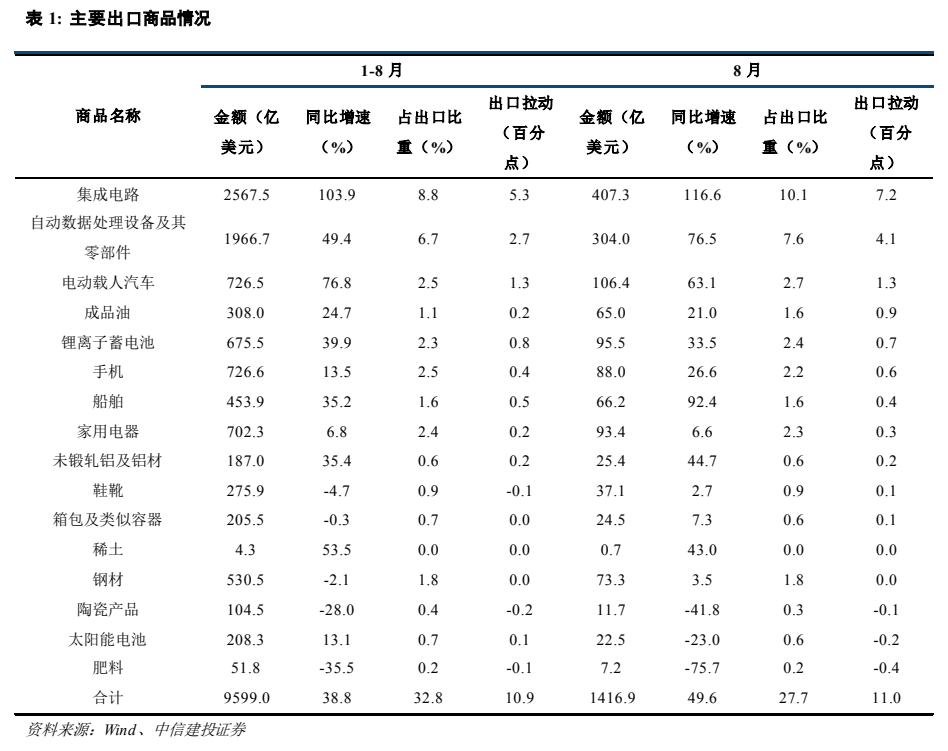
图3. 集成电路对出口贡献度量价拆分
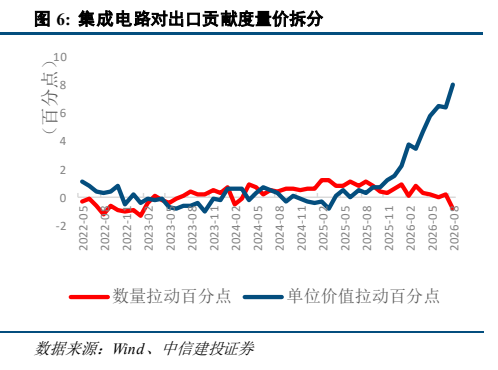
图4. 自动数据处理设备及其零部件对出口贡献度量价拆分

图5. 电动载人汽车出口同比及量价拆分
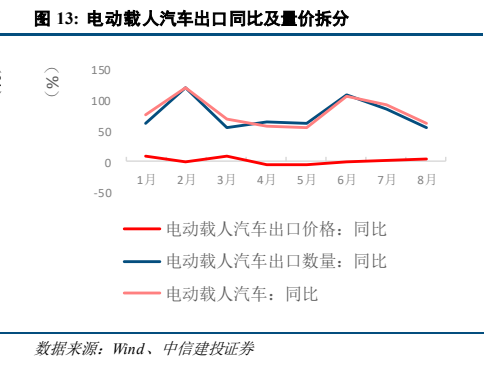
图6. “老三样”出口规模占比趋势
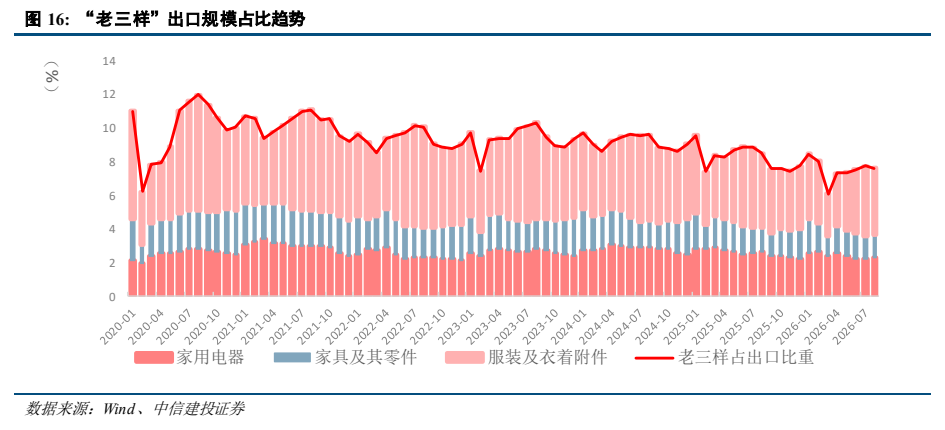
图7. 出口退税政策的代表性调整节点
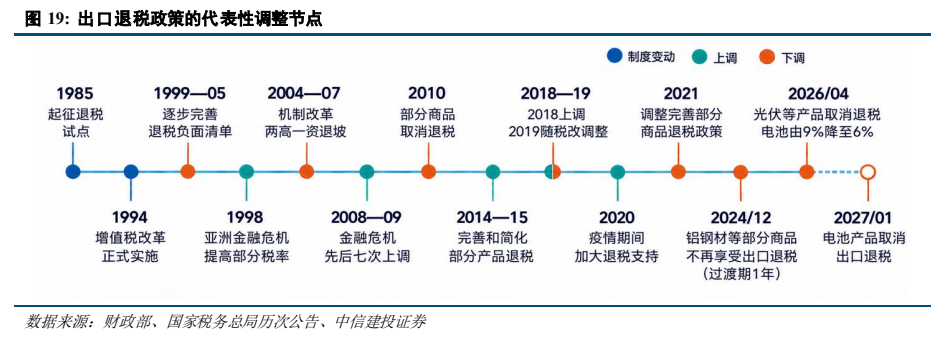
图8. 2025 年末与现行退税率分档分布
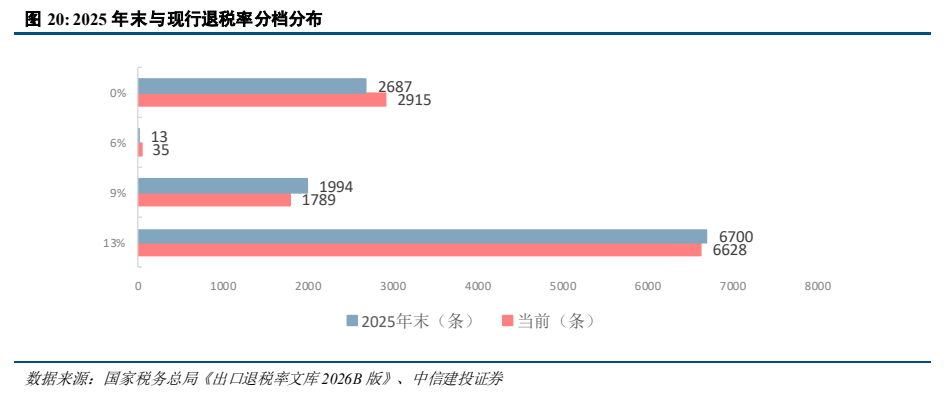
图9. 表 5: 已退坡组与未退坡主力组对照
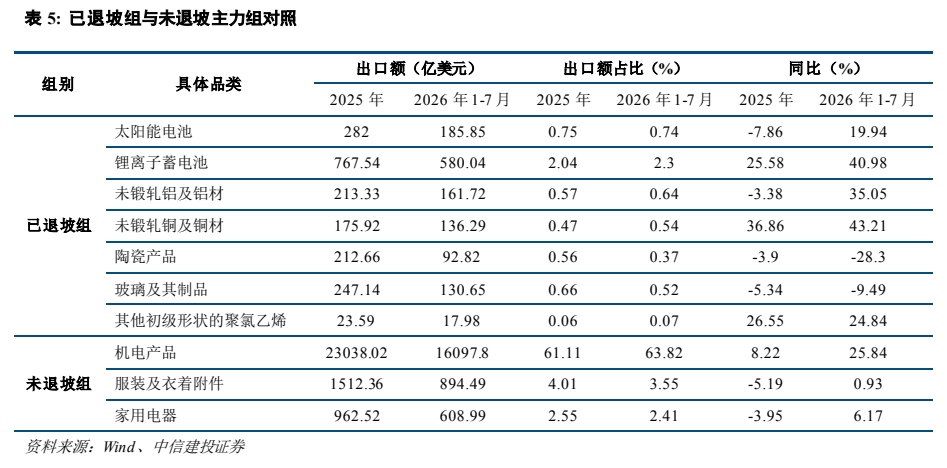
图10. 历史上油价与我国出口价格指数走势一致
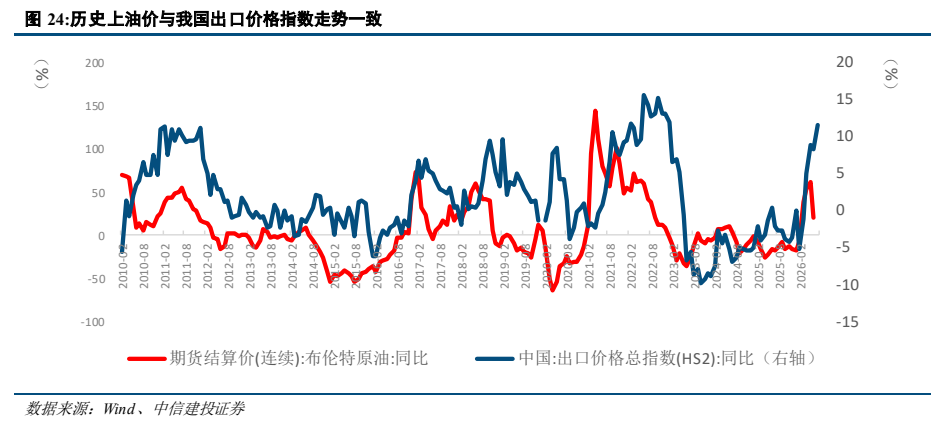
图11. 新三样出口量价预测