花旗 全球宏观策略–观点和交易策略:VAR –波动性也上升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗全球宏观策略团队指出,利率抛售已发展到因MOVE利率波动率上升而对风险资产更加危险的阶段,且最近一段抛售并非由美联储重定价驱动,这促使团队此前削减EM/EMFX套息篮子,但仍继续持有股票,只是承认等权SPX面临风险、对NDX年末观点更有信心。 法国OATs-Bunds利差已升至2011年欧债危机以来未见水平:法国推出合计540亿欧元措施、目标将2027年财政缺口降至5%(今年为5.4%),但利差自9月初以来仍走阔约55bp,当日BTPs走阔16bp、EURCHF下跌1.3%、欧洲股市跌1.7%、欧洲银行股接近4%,HCFP还警告2027年预算草案的增长假设乐观(从2026年的0.5%加速至2027年的1%)。 报告回溯2011年11月利差处于该水平时的跨资产表现:欧洲股市尤其银行股大跌,SPX事件期间下跌约10%(年底前收复)、铜约6个月后仍低约20%,DXY上行、EMFX承压,当时ECB正在降息,本轮加息周期缩短的可能性必须上升。 利率端,法国局势令支付方交易吸引力下降,按周期起点通胀的简单模型市场定价已大体充分,G10中BoC、BoE、Riksbank和SNB尚未加息。 柴油出口禁令并非基准情形,但若发生可能利多美元,墨西哥和智利受冲击最大。 交易上,报告重申买入2个月(2026-Nov-26)USDBRL 4.90数字看跌期权@19.5%,风险250k或GMS组合的0.25%(10月1日18:00 EST定价19.6%),博弈10月4日巴西大选(可能10月25日决选)——预测市场目前偏向Flavio但民调胶着,Lula首轮领先不足2%利好Flavio,2-4%差距则决选仍有悬念。
主要观点
- 利率抛售因MOVE上升而对风险资产变得更危险,且最近一段抛售并非由美联储重定价/前端重定价驱动,这令团队担忧。
- 花旗此前已因MOVE高于2STD的预警信号削减EM套息篮子,但继续持有股票;等权SPX面临风险,对NDX观点(Vinh Vo的交易想法)更有信心。
- SPX表面平稳但表下小盘股回调更大、NDX坚挺;能源、必需消费等防御板块以及科技对利率呈正beta,公用事业、房地产以及材料和工业为负beta。
- 若10月回报至少持平,条件性年末季节性显示11/12月合并回报非常强,正年末季节性临近。
- 法国利差处于2011年欧债危机以来未见水平:540亿欧元措施瞄准2027年5%的财政缺口(今年5.4%),但OATs-Bunds利差自9月初以来仍走阔约55bp。
- 动荡向欧元区跨资产蔓延:当日BTPs走阔16bp、EURCHF下跌1.3%、欧洲股市跌1.7%、欧洲银行股接近4%;核心问题是法国政治危机没有明确解法。
- 法国的两难:小幅胜出意味着政治僵局,大胜可能意味着没有财政整固——若Mélenchon进入第二轮则Le Pen可能大胜并推行更再分配、财政更不保守的政策;中间派统一战略或缓解压力,但利率策略师预计要到2027年初(3月候选人名单截止)。
- 2011年11月利差处于该水平时:欧洲股市尤其银行股大跌,SPX跌约10%(年底前收复)、铜约6个月后仍低约20%,最佳外汇交易是做空EURCHF,DXY持续上行、EMFX承压。
- 资产配置为中性久期:做多EM(汇率对冲)对一篮子欧元核心与外围债券,危机加深背景下维持该头寸。
- 利率端:法国局势令任何支付方交易吸引力下降;按周期起点通胀水平的简单模型市场定价大体充分;在至少100bp加息周期可能的情况下利率在首次加息前见顶非常罕见——G10中BoC、BoE、Riksbank和SNB尚未加息。
- 柴油出口禁令并非基准情形,但若发生可能利多美元,墨西哥和智利受冲击最大;澳大利亚、巴西、法国柴油净空头最大(图28)。
- 巴西大选交易:重申买入2个月(2026-Nov-26)USDBRL 4.90数字看跌期权@19.5%,风险250k或GMS组合的0.25%(10月1日18:00 EST定价19.6%);大选10月4日投票、可能10月25日决选,预测市场偏向Flavio但民调胶着,Lula领先不足2%利好Flavio、2-4%差距决选仍胶着,交易风险包括Lula获胜;选择数字期权因外汇风险回报更优、二元结果偏向期权、外汇更地缘绝缘。
论述逻辑
- MOVE指数上升 → 利率抛售对股票更危险,且最近一段抛售并非美联储重定价驱动 → 削减EM/EMFX套息篮子,继续持股但等权SPX有风险、更看好NDX → 同时利率波动率变得双向:法国利差升至2011年以来未见水平(9月初以来走阔约55bp),并蔓延至BTPs、EURCHF、欧洲股市与银行股 → 参照2011年11月同水平利差:欧股与银行大跌、SPX约-10%、铜约6个月后-20%、DXY上行、EMFX承压、当时ECB在降息 → 本轮加息周期缩短的可能性上升 → 支付方交易吸引力下降,而按起点通胀模型市场定价已大体充分 → 柴油出口禁令(非基准情形)若发生将利多美元、最伤墨西哥与智利 → 巴西大选是二元事件:外汇风险回报优于利率、期权优于方向性头寸、外汇更地缘绝缘 → 买入2m USDBRL 4.90数字看跌期权博弈首轮不确定性释放,并为Bolsonaro获胜情形保留加仓火药。
关键展望
- 巴西总统选举10月4日投票、可能10月25日决选:预测市场目前偏向Flavio但民调胶着;若Lula首轮领先不足2%利好Flavio,2-4%差距则决选仍胶着;交易风险包括Lula获胜。
- 法国:立法选举将于总统选举后举行;中间派统一战略可能缓解政府债压力,但利率策略师预计要到2027年初才可能体现(候选人名单3月截止)。
- 年末季节性:若10月回报至少持平,11/12月合并回报非常强(图10条件性年末季节性)。
- 利率路径:MOVE往往随美联储加息周期展开而回落;鉴于法国局势,加息周期缩短的可能性上升;但法国故事恶化导致美债收益率下行也未必是风险友好环境。
- 法国财政验证点:540亿欧元措施目标将2027年财政缺口降至5%(今年5.4%);HCFP警告2027年预算草案增长假设乐观(从2026年0.5%加速至2027年1%)。
- 柴油出口禁令情景:并非基准情形,若发生可能利多美元、对墨西哥和智利冲击最大。
推荐标的
- 买入2个月(2026-Nov-26)USDBRL 4.90数字看跌期权@19.5%,风险250k或GMS组合的0.25%,10月1日18:00 EST定价19.6%;理由是二元大选结果偏向期权、外汇风险回报更优且更地缘绝缘;风险为Lula获胜。
- 股票:继续持有,但等权SPX有风险;更看好NDX年末期权观点(Vinh Vo的交易想法);SPW交易作为看涨股票的表达受到挑战。
- 外汇:此前已削减EM/EMFX套息篮子(MOVE高于2STD的波动率预警信号触发)。
- 久期:中性久期配置——做多EM(汇率对冲)对一篮子欧元核心与外围债券,危机加深下维持。
- 本报告为全球宏观策略报告,未提供个股评级、目标价或公司覆盖清单。
关键图表
图1. 标普500超额收益(按五分位划分)与利率水平无关

图2. MOVE指数飙升通常持续时间短暂,2022年是近期例外

图3. 买方罢买
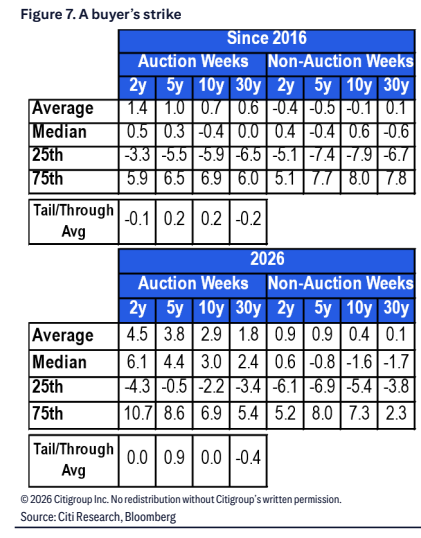
图5. 年初至今,新兴市场外汇和G10套息交易持续跑赢传统“避险资产”
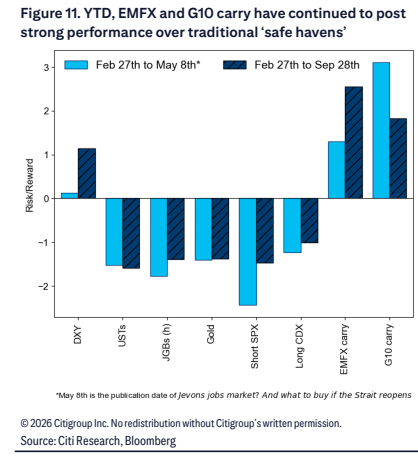
图7. 铜等周期性资产受到重创,而黄金在事件前表现良好,随后回吐涨幅
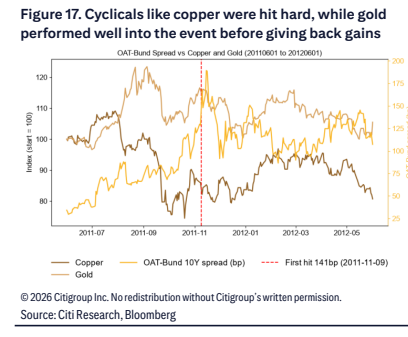
图10. 市场比我们按通胀隐含的加息周期所暗示的更为鹰派
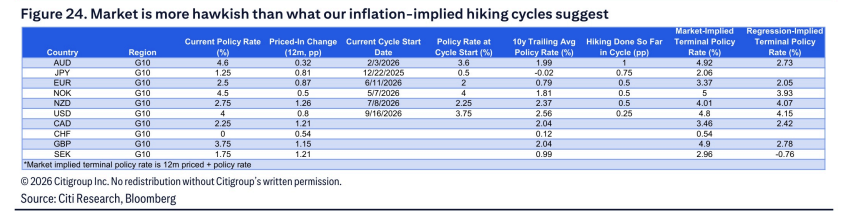
图11. 选举胜率已向弗拉维奥倾斜
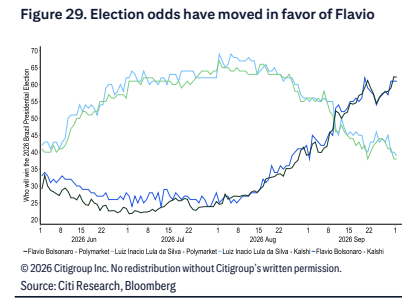
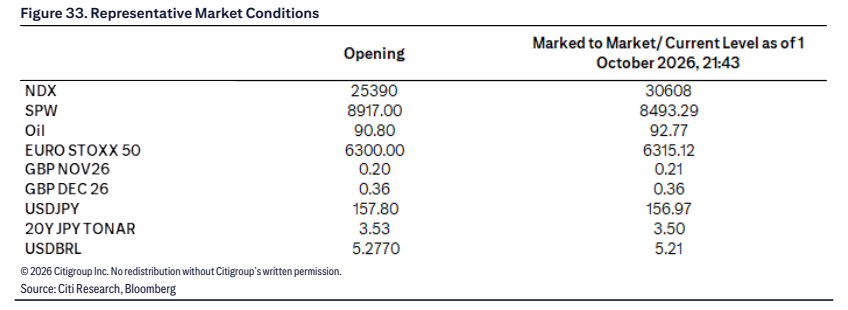
图12. 代表性市场状况——按市价计价/截至当前最新水平