国金证券 医药健康行业研究三季报披露窗口期 CXO配置价值凸显
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国金证券医药健康行业周报认为,当前进入三季报披露窗口期,CXO 板块配置价值凸显。 全球生物医药投融资持续回暖:2026 年 9 月海外融资金额 221 亿美元(同比+2%、环比-2%),国内融资金额 15 亿美元(同比-17%、环比+88%)。 海外 CXO 公司二季度订单明显改善,Charles River 临床前 book-to-bill 达 1.19x(近四年最高),多数企业上修全年指引;国内药明康德中报后将 2026 年整体收入指引上调至 585-605 亿元(持续经营业务收入同比增速 35-39%)。 事件层面,阿斯利康/康诺亚 CLDN18.2 ADC Sone-Ve 上市申请获受理,成为全球首个进入上市审评的 CLDN18.2 ADC;bepirovirsen 在日本定价每针 183,015 日元(约合人民币 7755 元),将于 2026 年 10 月 14 日纳入药价基准。 锦欣生殖深圳医院物业 REITs 获上交所正式受理,预计总对价约 19.3 亿元,若其他资产推进顺利预计未来 12 个月可回笼资金 20—30 亿元。 报告判断行业已进入内外需共振、新分子赛道放量、订单与业绩逐季改善的新一轮复苏上行周期,建议重点关注在手订单扎实、复杂分子能力突出的 CXO 龙头,并提示汇兑、政策、投融资周期波动及并购整合风险。
主要观点
- 报告认为三季报披露窗口期 CXO 板块配置价值凸显,三季报将验证订单兑现、产能利用率及盈利修复节奏,成为板块行情重要催化。
- 投融资回暖是核心支撑:2026 年 9 月海外融资金额 221 亿美元,同比+2%、环比-2%;国内融资金额 15 亿美元,同比-17%、环比+88%。
- 海外 CXO 公司 2026 年二季度订单明显改善并普遍上修指引:Thermo Fisher 在手订单 297 亿美元、上修至区间上限;Charles River DSA 新签订单 7.01 亿美元、环比+12.6%,book-to-bill 1.19x(近四年最高);IQVIA 二季度新签订单 32 亿美元(+19%);三星生物累计在手订单 243 亿美元。
- 国内 CXO 公司上调 2026 年业绩指引:药明康德中报后整体收入指引 585-605 亿元、持续经营业务收入同比增速 35-39%(此前为 513-530 亿元、18-22%);药明生物收入指引升至 15-18% 增长;凯莱英 19-22%;康龙化成升至 15-20%。
- 阿斯利康/康诺亚 Sone-Ve(AZD0901/CMG901,受理号 CXSS2600160)10 月 8 日上市申请获 CDE 受理,成为全球首个进入上市审评的 CLDN18.2 ADC,用于 CLDN18.2 阳性晚期胃癌三线治疗;申报基于全球 III 期 CLARITY-Gastric01 研究,三线及后线患者 OS 共同主要终点达到。
- bepirovirsen 日本定价公布:每针(150mg/1mL)官方药价 183,015 日元(约合人民币 7755 元),2026 年 10 月 14 日纳入药价基准;完整治疗周期 26 针对应药物费用 951.68 万日元(约合人民币 40.32 万元);其于 2026 年 8 月在日本获批,为全球首次获批、日本目前唯一获批的 CHB 功能性治愈疗法。
- 创新药审批与 BD 活跃:2026/08/01-2026/10/09 共 22 款新药获 CDE 批准上市(10 款国产、12 款进口)、24 款申报 NDA(18 款国产、6 款进口)、20 款药物达成 BD 合作(5 款 License-in、15 款 License-out)。
- 本周行情分化:中证创新药产业指数本周+1.0%、申万医药生物指数+1.0%,但 A 股创新药 52 家上市公司平均涨跌幅-3.1%(12 涨 39 跌),H 股创新药 51 家平均-4.1%(12 涨 38 跌),纳斯达克生物技术指数本周-5.0%。
- 中药关注流感发病率走势:2026 年第 40 周(9 月 28 日-10 月 4 日)南方省份哨点医院 ILI% 为 4.8%,低于前一周 5.2% 及 2023 年同期 5.2%,高于 2024 年和 2025 年同期的 4.0% 和 4.2%;北方省份 ILI% 为 3.1%,低于前一周 3.3%;相关公司有望在低基数下迎来业绩修复。
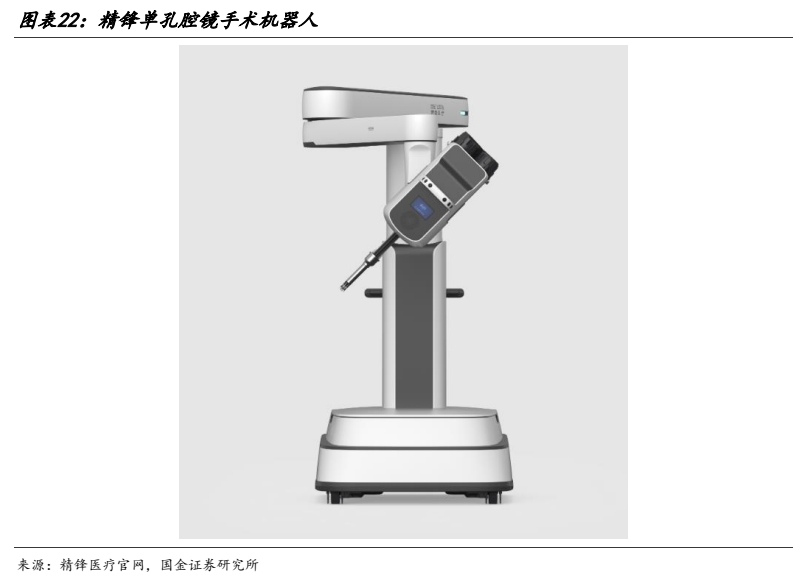
- 医疗器械创新产品临床认可度提升:国内首部国产单孔机器人辅助根治性前列腺切除术(sp-RARP)专家共识发布,由 21 名泌尿外科专家参与、纳入 29 篇文献;EDGE SP1000 与 Da Vinci Xi 比较研究回顾性纳入 203 例患者,匹配后两组平均总手术时间 136.6 分钟和 129.0 分钟、切缘阳性率 36% 和 41%,均无统计学显著差异。
- 锦欣生殖深圳医院物业 REITs 获上交所正式受理,预计总对价约 19.3 亿元(80% 向机构投资者发售、公司自持 20%),首期款 15 亿元、扣除自持后预计净回笼现金约 12 亿元;若其他相关资产推进顺利,预计未来 12 个月可回笼资金 20—30 亿元;以 2026 年 6 月 30 日数据测算,交易完成后净债务与 EBITDA 比率预计由 2.8 倍降至约 0.9 倍。
- 投资建议:CXO 行业已完整经历一轮产业周期,随着外部压力缓释、全球投融资回暖、国内 BD 升温,行业已进入内外需共振、新分子赛道放量、订单与业绩逐季改善的新一轮复苏上行周期,建议重点关注在手订单扎实、复杂分子能力突出的 CXO 龙头企业。
论述逻辑
- 全球生物医药投融资回暖(2026 年 9 月海外融资 221 亿美元、同比+2%)+ 国内创新药 BD 交易活跃(2026/08/01-2026/10/09 达成 20 款 BD 合作)→ CXO 新签订单与在手订单持续改善,ADC、多肽等新兴分子外包需求高速增长 → 海外 CXO 二季度订单改善并上修全年指引(IQVIA 新签订单+19%、Medpace 上修至 10.9%-14%),国内药明康德上调收入指引至 585-605 亿元 → 行业进入内外需共振、订单与业绩逐季改善的复苏上行周期 → 三季报窗口期验证订单兑现、产能利用率及盈利修复节奏,构成行情催化 → 建议布局在手订单扎实、复杂分子能力突出的 CXO 龙头。
关键展望
- 三季报为板块行情重要催化,将验证 CXO 订单兑现、产能利用率及盈利修复节奏,报告建议当前重点布局。
- bepirovirsen 将于 2026 年 10 月 14 日在日本正式纳入药价基准;其于 2026 年 4 月在中国获得优先审评资格,报告建议持续关注后续上市及商业化进展。
- 展望 2026 年,海外头部 CXO 企业收入指引维持稳健小幅增长格局,叠加全球投融资回暖、创新药研发需求复苏,行业景气度延续上行态势。
- 锦欣生殖 REITs 发行拟分两期,首期款 15 亿元、首期期限 5 年,5 年后根据与投资人商讨情况推进二期剩余款项缴付;若其他相关资产交易推进顺利,预计未来 12 个月可回笼资金 20—30 亿元,资金优先偿还高成本美元负债,净债务维持在约 1 倍 EBITDA 水平。
- 中药方面后续需进一步关注流感发病率走势,相关公司有望在低基数下迎来业绩修复。
- 风险提示:汇兑风险、国内外政策风险、投融资周期波动风险、并购整合不及预期的风险。
推荐标的
- 报告重点标的(未给出具体评级与目标价):恒瑞医药、百济神州、翰森制药、信达生物、康方生物、中国生物制药、石药集团、科伦博泰生物-B、三生制药、映恩生物、君实生物、康诺亚、甘李药业、华东医药、南微医学、先健科技、鱼跃医疗、时代天使、爱尔眼科、固生堂、益丰药房、大参林、华润三九、羚锐制药、济川药业、东阿阿胶、药明合联等;逻辑上建议重点关注在手订单扎实、复杂分子能力突出的 CXO 龙头企业。
关键图表
图1. 图表 1: 年初至今各申万一级行业表现(%)
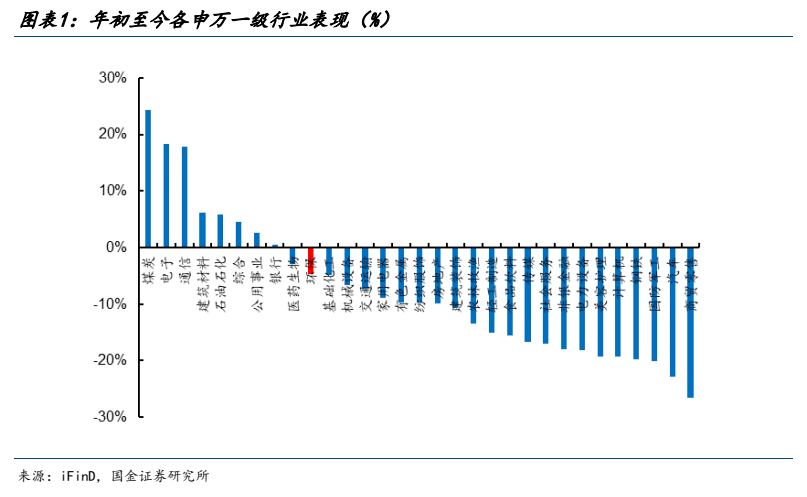
图2. 图表 3: 10 月 05 日~10 月 09 日日医药生物申万三级细分涨跌幅(%)
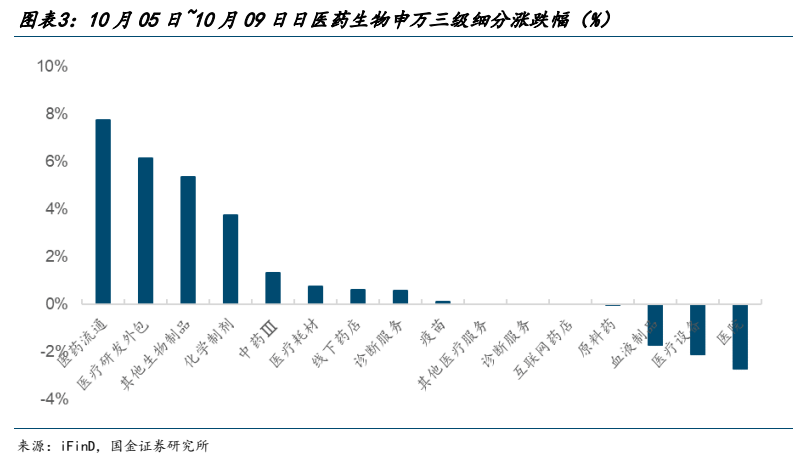
图3. 图表 5: 本周医药板块景气度
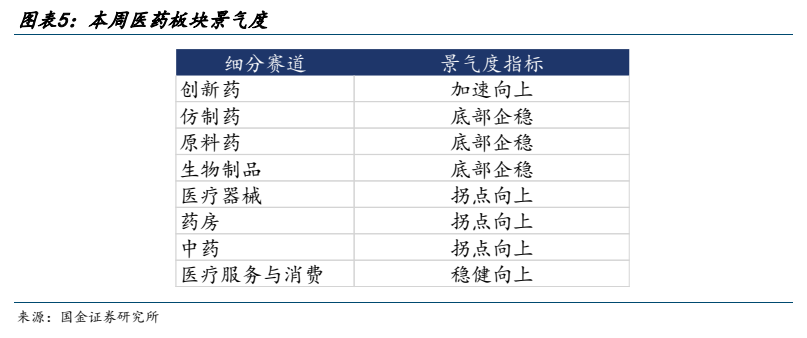
图4. 图表 7: 本周 A 股部分个股股价走势(2026/10/05-2026/10/09)
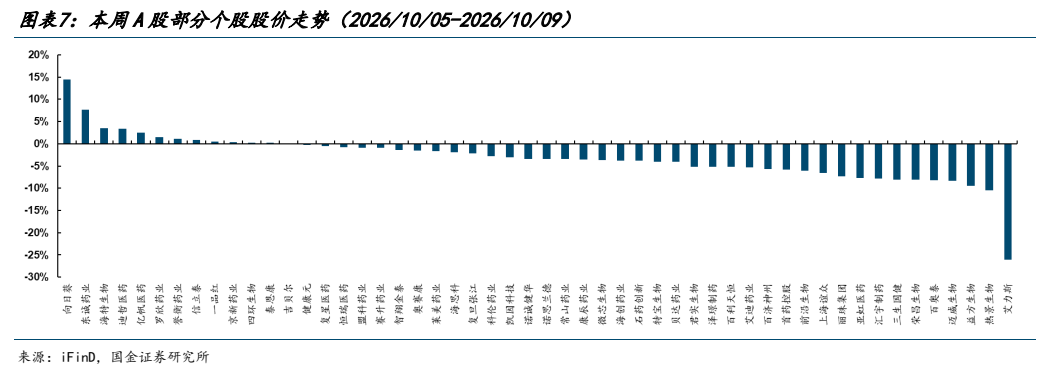
图5. 图表 9: 本周 H 股部分个股股价走势(2026/10/05-2026/10/09)
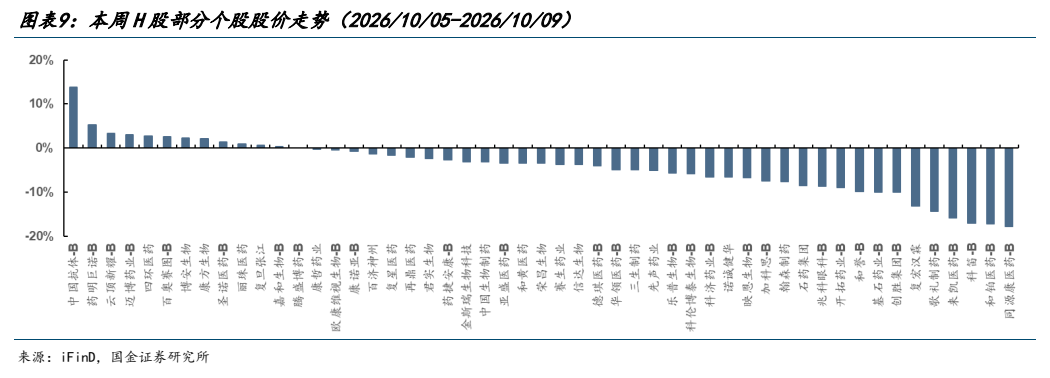
图6. 图表 11: 26/08-26/10 月国内创新药获批上市情况
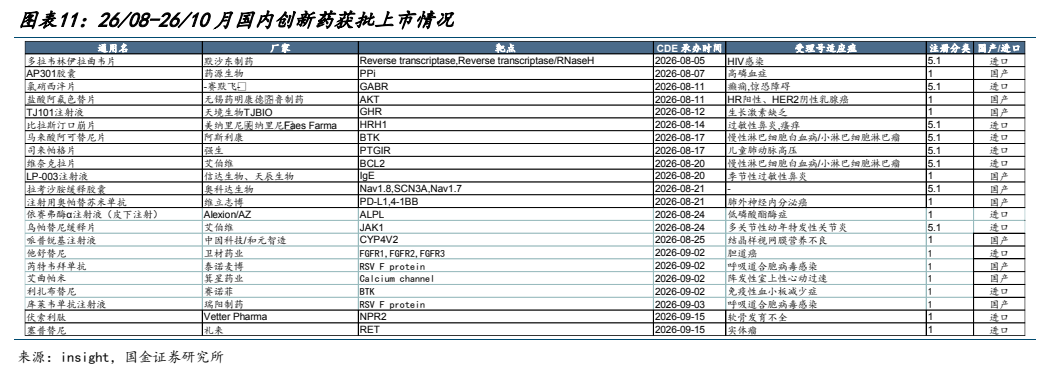
图7. 图表 12: 26/08-26/10 月国内创新药申报上市情况
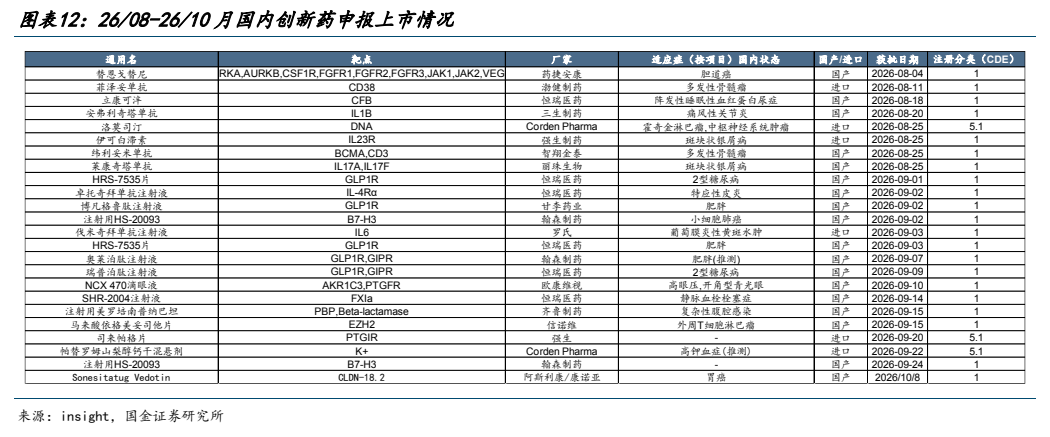
图8. 图表 14: bepirovirsen 日本市场定价为每针 183015 日
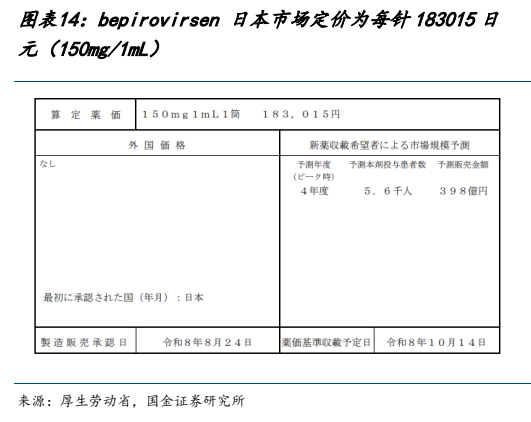
图9. 图表 16: 海外投融资数据情况
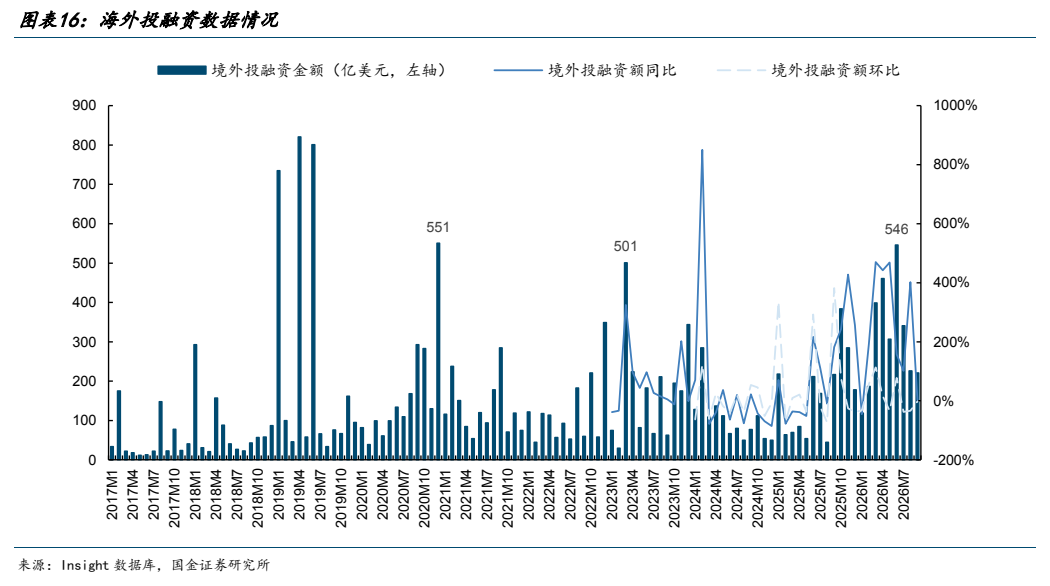
图10. 图表 18: 海外 CXO 公司中报业绩情况
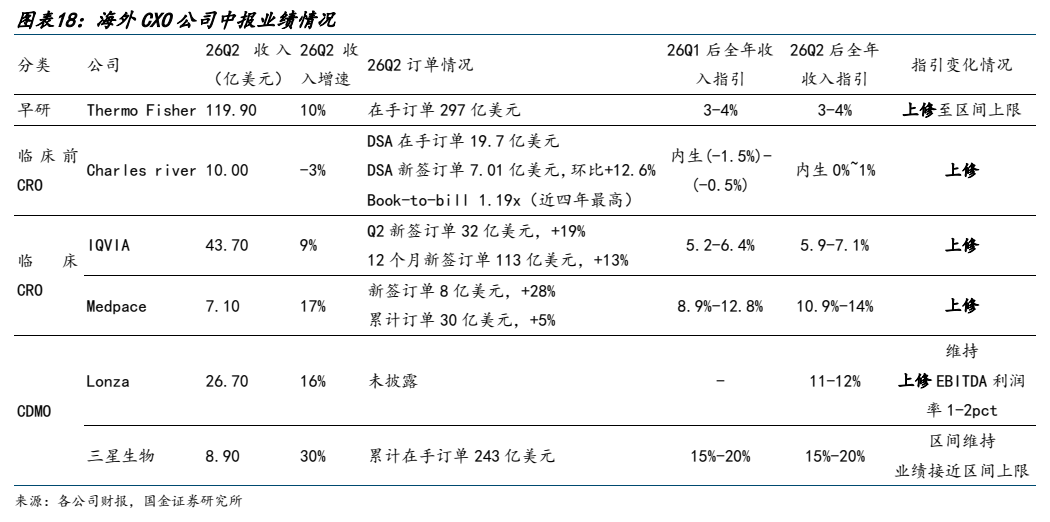
图11. 图表 20: 南方省份哨点医院报告的流感样病例%
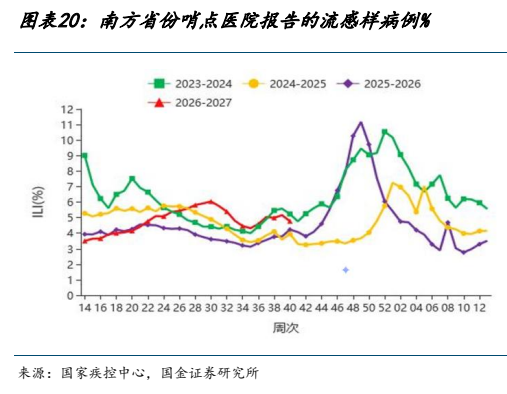
图12. 图表 22: 精锋单孔腔镜手术机器人