国证国际 王婷 公司研究 事件点评 MetaPlatforms(META):公司动态分析:资本开支指引不变,自由现金流承压影响短期估值
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
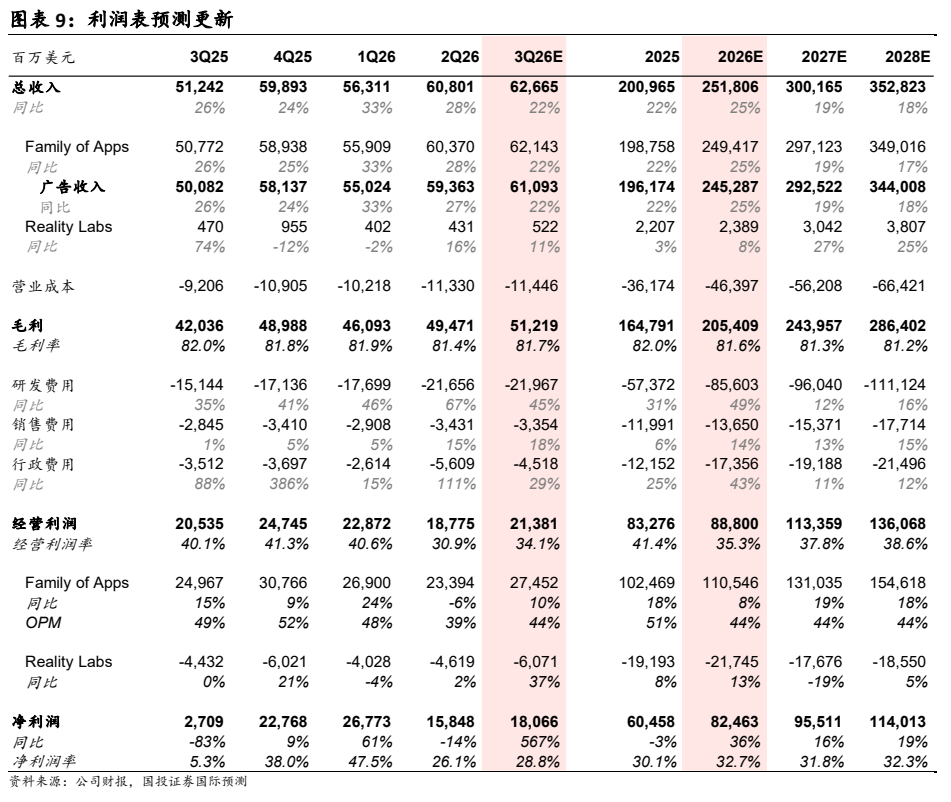
经营利润 188 亿美元,同比下降 8%,低于市场预期 12%,为 2Q23 以来首次同比下降,主因研发费用同比增长 67%大幅超预期,若剔除诉讼 24 亿美元及离职补偿金 12 亿美元则经营利润同比增长 9%。 公司维持 2026 年资本开支 1,300–1,450 亿美元指引,同比增长 80%–101%,3 季度收入指引 610–640 亿美元。 AI 赋能广告持续,Advantage+ ARR 突破 750 亿美元,7 月上线文生图模型 Muse Image,即将推出文生视频模型 Muse Video。 Reuters 报道新一代 AI 算力 2026 年达 7GW、2027 年末增至 14GW。 分析师略上调 2026 年收入预测 1%、下调利润预测 2%,给予 21x 2026E 市盈率,下调目标价至 682 美元,维持买入评级,但提示 AI 重资本投入回报兑现节奏或持续压制估值情绪。
主要观点
- 若剔除诉讼费用 24 亿美元及离职补偿金 12 亿美元,经营利润同比增长 9%;净利润同比下降 14%,FoA 经营利润同比下降 6%,Reality Labs 经营亏损同比扩大 2%。
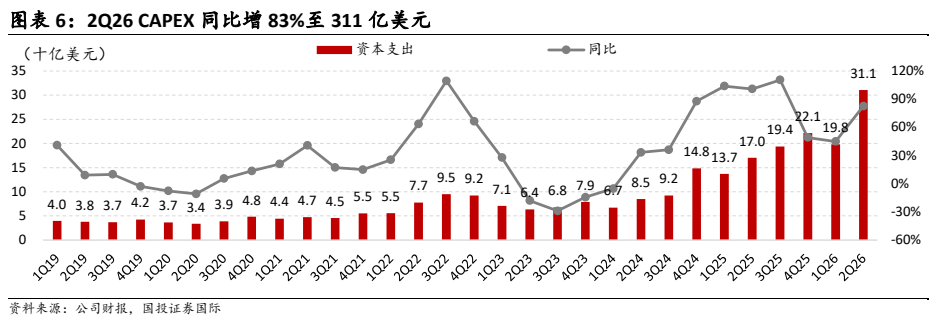
- 维持 2026 年资本开支 1,300–1,450 亿美元指引不变(前值:1,250–1,450 亿美元),同比增长 80%–101%;维持整体经营利润同比增长指引。
- AI 赋能广告持续,Advantage+ ARR 已突破 750 亿美元;7 月已上线文生图模型 Muse Image 接入 Advantage+,将上线文生视频生成模型 Muse Video。
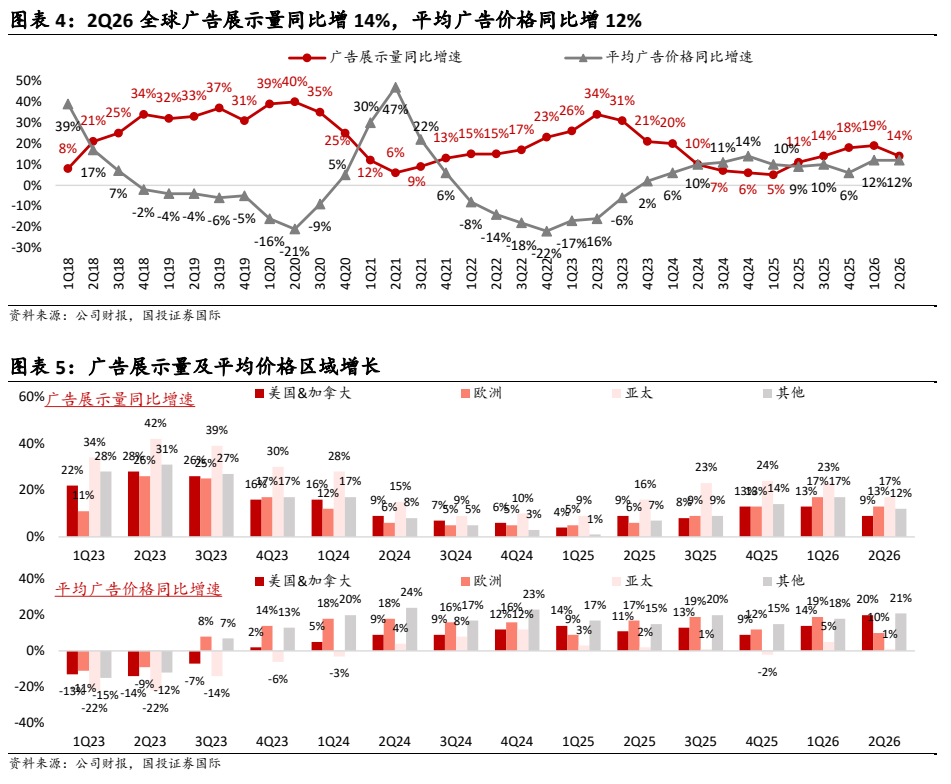
- Q2 Instagram 全球时长同比双位数增长,Facebook 全球视频时长同比增长 9%,受 Feed/Reels 推荐优化及 LLM&GEM 在推荐算法优化效果持续显现驱动。
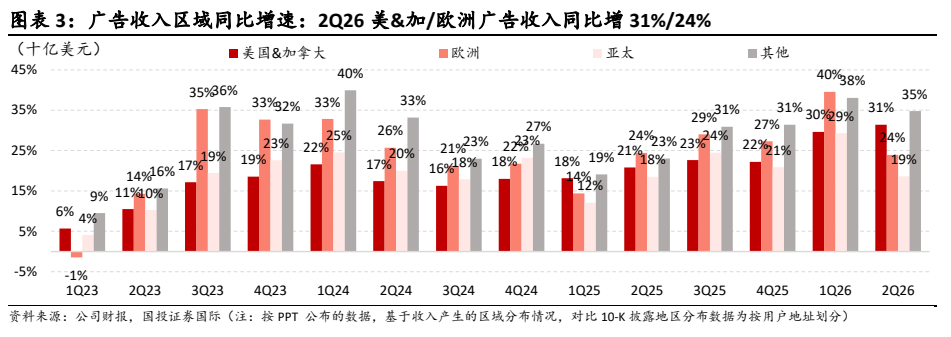
- 2Q26 美国&加拿大广告收入 263 亿美元,占比 43%;美&加/欧洲广告收入同比增长 31%/24%。
- Reuters 报道公司新一代 AI 算力 2026 年达 7GW、2027 年末增至 14GW,高端算力仍优先倾斜内部生态系统(如 GEM 模型优化、Muse Spark、Meta AI 等)。
关键展望
- 后续重点关注算力落地节奏、Advantage+ ARR 增长、自研芯片量产进度等验证点。
- 维持 2026 年资本开支 1,300–1,450 亿美元指引,同比增长 80%–101%。
- 6 个月目标价 682 美元,维持买入评级(2026-07-29 收盘价 585.61 美元)。
- 风险提示:美国宏观走弱影响广告支出;Advantage+ ARR 增长弱于预期;美股波动较大;数据中心建设对自由现金流的影响大于预期。
推荐标的
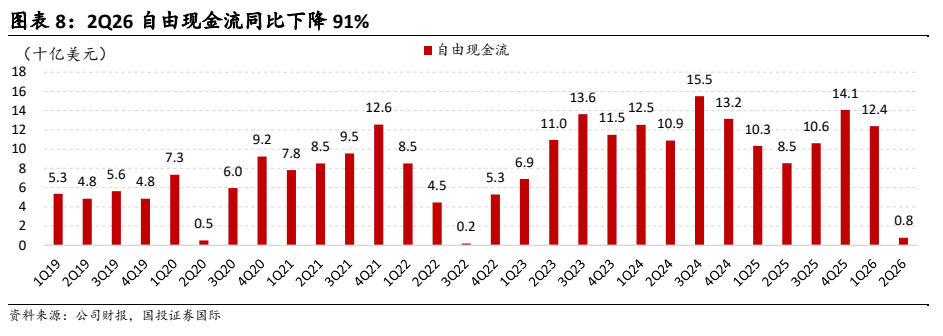
- Meta Platforms(META.US):维持买入评级,6 个月目标价 682 美元(2026-07-29 收盘价 585.61 美元),给予 21x 2026E 市盈率。理由:收入端符合预期,AI 赋能广告(Advantage+ ARR 超 750 亿美元)中长期逻辑不变,但短期利润受研发费用高增压制、自由现金流因资本开支大幅承压,估值短期受 AI 投资回报率担忧拖累。
关键图表
图1. 报告关键图表(第3页)
图2. 报告关键图表(第3页)
图3. 报告关键图表(第4页)
图4. 报告关键图表(第4页)
图5. 图表 9: 利润表预测更新
图表 2
图表 3
图表 4
图表 5