冯胜 向兰 公司研究 公司深度 海菲曼(920183):深度报告:国内发烧级电声行业深耕者,先进技术储备有望进一步拓展核心竞争力
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中泰证券首次覆盖海菲曼(920183.BJ)并给予“增持”评级。 海菲曼成立于 2011 年,专注于自主品牌“HIFIMAN”终端电声产品,拥有纳米振膜与自研喜马拉雅 R2R 架构 DAC 芯片全链路技术,境外收入占比常年在 65%左右。 2025 年公司实现营业收入 23,941.90 万元,同比增长 5.59%,毛利率保持在 67.13%的高位。 全球高端音频市场预计从 2025 年的 126.07 亿美元增至 2032 年的 228.40 亿美元(CAGR 8.86%),国产品牌凭借技术升级与自研打破外资垄断。 中泰证券预计海菲曼 2026-2028 年营业收入分别为 2.58 亿元、2.82 亿元、3.11 亿元,归母净利润分别为 7,800 万元、9,000 万元、1 亿元,对应 2026 年 8 月 14 日收盘价(28.37 元)PE 分别为 17.7 倍、15.5 倍、13.9 倍,募投项目将进一步释放产能并产生规模效应平抑成本。
主要观点
- 海菲曼是国内少数具备全球影响力的高端电声品牌商,实控人边仿合计控制 58.03%表决权,聚焦高端 Hi-Fi 赛道。
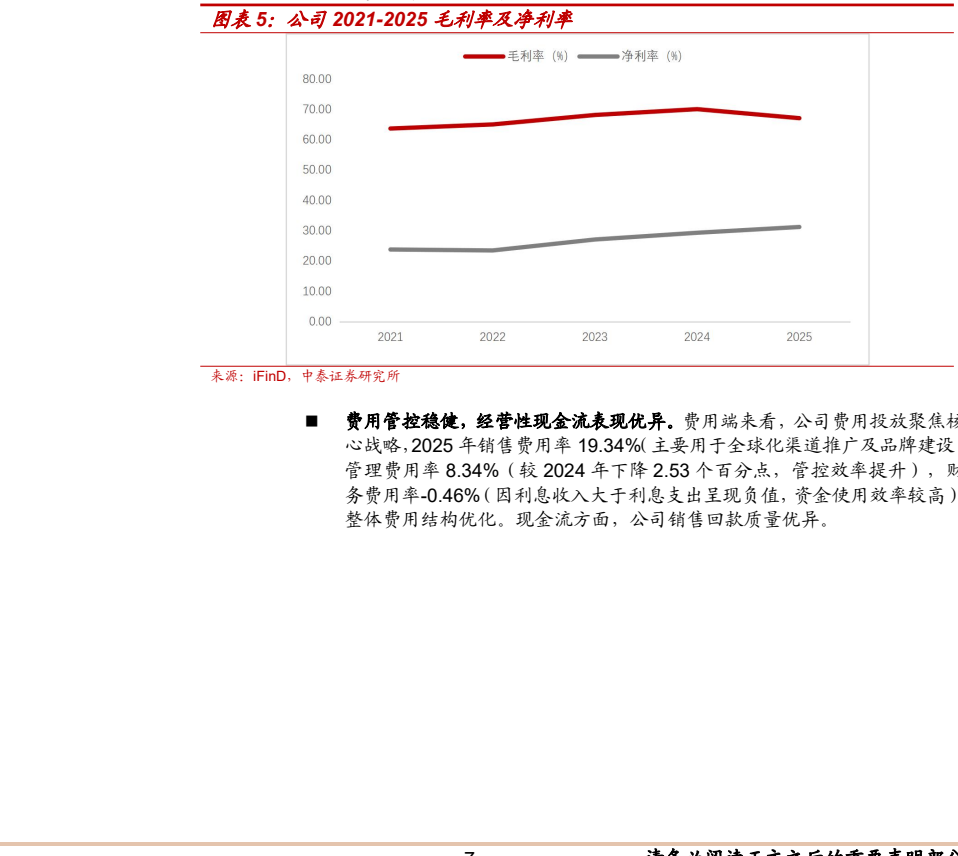
- 公司营收稳步增长且盈利能力极强,2025年营收达2.39亿元,毛利率常年维持在63%以上高位,销售净利率稳步改善至31.25%。
- 全球高端音频与耳机市场稳步扩容,2025年全球高端音频市场达126.07亿美元,预计2032年增至228.40亿美元(CAGR 8.86%)。
- 我国无线耳机产值增长迅猛,2013-2021年CAGR达36.66%,产值占比已超越有线耳机成为产业增长核心引擎。
- 高端Hi-Fi设备普遍采用全链路自研方案,失真率低于1%,有线设备售价1000-10000元,行业毛利率在45%-65%,远超普通消费级产品。
- 个人消费是高端音频最主要场景,占比达62%,由音质导向型与智能便捷型两类用户共同驱动。
- 海外市场贡献核心营收,公司境外收入占比常年维持在65%左右,摆脱OEM代工转向自主品牌出海。
- 研发投入持续稳定在5%左右,掌握自研喜马拉雅R2R架构DAC芯片及纳米振膜两大核心器件,突破海外垄断。
- IPO募集资金4.30亿元投向声学元器件产能提升、纳米振膜及工业DAC芯片研发中心与全球品牌总部建设。
论述逻辑
- 高端音频行业在消费升级与无线/智能化驱动下持续扩容(全球2025-2032年CAGR 8.86%),国产品牌凭借技术追赶打破外资垄断。
- 海菲曼依托自研纳米振膜与自研R2R架构DAC芯片等实现全链条技术突破,产品毛利率长期保持在63%以上的行业高位水平,2024年销售毛利率攀升至70.10%,盈利能力领先。
- 公司通过境内全渠道覆盖与境外65%收入占比的全球化自主品牌运营,结合IPO募投产能释放摊薄成本,推动业绩持续增长并获“增持”评级。
关键展望
- 预计海菲曼 2026-2028 年营业收入分别为 2.58 亿元、2.82 亿元、3.11 亿元,归母净利润分别为 7,800 万元、9,000 万元、1 亿元,对应 PE 为 17.7/15.5/13.9 倍。
- 预计全球高端音频市场规模将从 2025 年的 126.07 亿美元增至 2032 年的 228.40 亿美元,2025-2032 年 CAGR 达 8.86%(或 8.92%)。
- 面临海外需求下滑风险、美元结算汇率波动风险、新产品新技术开发不及预期风险及市场竞争加剧风险。
推荐标的
- 海菲曼(920183.BJ):首次覆盖,给予“增持”评级,2026年8月14日收盘市价 28.37 元。看好公司在全球高端音频智能化、无线化浪潮中的长期领跑能力及产能释放后的高盈利弹性。
关键图表
图1. 公司发展阶段
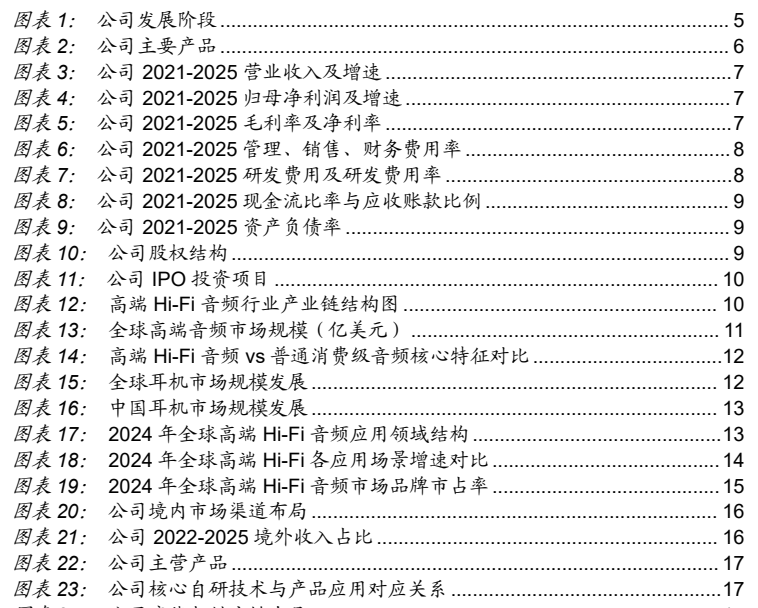
图2. 公司股权结构
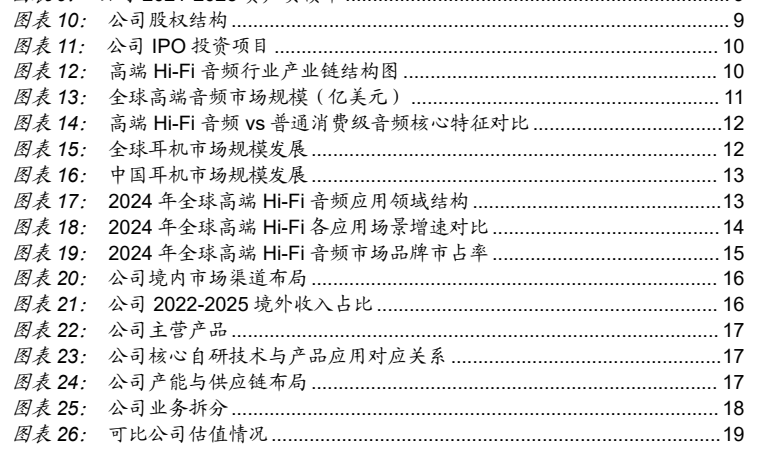
图3. 中国耳机市场规模发展
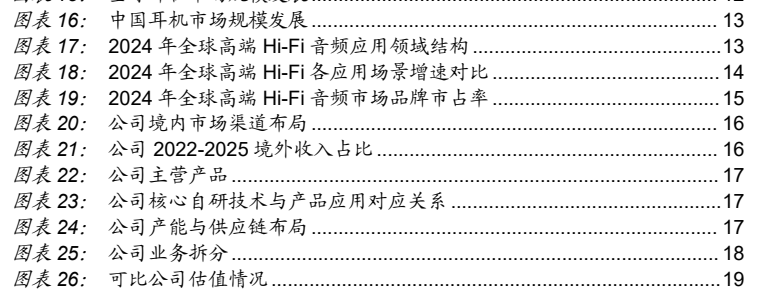
图4. 公司业务拆分
图5. 公司2021-2025毛利及利