高盛 Carl Zeiss Meditec(AFXG.DE)估值与基本面脱节;下调至卖出评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛将Carl Zeiss Meditec(AFXG.DE)评级自中性下调至卖出,12个月目标价由€27下调至€23,较10月1日收盘隐含约-26%下行空间,而其欧洲医疗科技覆盖平均仍有22%上行空间。 核心论点是估值与基本面脱节:股价当前交易于23.6x NTM P/E,年初以来在收入前景恶化(GSe FY27-29有机增长+3.2%)与大幅负向EPS修正(FY26/27/28分别为-54%/-45%/-39%)背景下反而重估,部分受蔡司集团6月宣布最高投资€200m增持的技术性买盘支撑。 年初以来股价已跑输-21%,但高盛认为盈利尚未见底,恶化的收入前景未在估值中得到反映。 高盛下调FY26/27/28调整后EBITA估计约+2%/-11%/-6%,主因IOL VBP 2.0与集中采购下资本设备投放放缓。 Profit Up重组计划(FY2028/29前每年净节省€160m)代表向主动成本管理的结构性转变,但共识已计入成本节省而未充分反映更弱的收入轨迹。 高盛预计FY27有机销售增长改善至1.2%(FY26 GSe为-1.0%),并将12月10日的FY26业绩视为共识预期下修的潜在催化剂,其FY27调整后EBITA预测低于共识约8%。 调整后EBITA利润率已从FY22的21.4%降至FY25的11.6%,新任CEO Bronwyn Brophy O'Connor上任后组合构成问题也将提上议程。
主要观点
- 高盛将Carl Zeiss Meditec自中性下调至卖出,12个月目标价由€27下调至€23,隐含-26%下行空间,对比其覆盖组合平均22%上行空间。
- 核心论点是估值与基本面脱节:股价当前交易于23.6x NTM P/E,年初以来在收入前景恶化背景下反而重估上行。
- 盈利预期遭大幅下修且未见底:FY26/27/28 EPS修正分别为-54%/-45%/-39%;尽管股价年初以来已跑输-21%,高盛认为盈利尚未触底。
- 重估部分由技术性因素驱动:蔡司集团6月宣布最高投资€200m增持,随着买盘支撑消退,估值与基本面间的差距预计将收敛。
- 高盛下调FY26/27/28调整后EBITA估计约+2%/-11%/-6%,主因IOL VBP 2.0和集中采购下资本设备投放放缓,后者也将拖累手术量/利用率。
- 本地竞争加剧带来额外不确定性;高盛预计FY27有机销售增长改善至1.2%(FY26 GSe为-1.0%),其FY27调整后EBITA预测较共识低约8%(共识离散度异常大)。
- Profit Up是比以往更全面、更结构化的重组:FY2028/29前每年净节省€160m,含公司史上首次此规模裁员;但共识已计入成本节省而未充分反映更弱的收入轨迹,其收益取决于执行并需时间兑现。
- 利润率大幅下滑印证基本面走弱:调整后EBITA利润率从FY22的21.4%降至FY25的11.6%;ProfitUp针对地理分散、17个生产基地的复杂制造布局、以及在中国和VBP下制造本地化投资不足与低成本厂商压力等问题。
- 新任CEO Bronwyn Brophy O'Connor上任后组合构成问题将提上议程;其在Vitrolife(VITR.SO,未覆盖)的履历包括调整运营模式与美国商业化能力、退出低利润市场等。
- YTD蔡司在欧洲医疗科技中重估幅度第二大,而收入与EPS修正已被大幅下调,当前估值水平与基本面增长前景脱节,估值已跑在OSG前景之前。
- 目标价方法论:€23由DCF(内在价值€26.5/股,前值€28.5,WACC 8.7%,终值增长+2.5%)与倍数法(13.0x P/E,前值14.0x,隐含€20.1/股)各占50%加权;FY27-29有机收入CAGR预测由4.5%下调至3.2%。
- 本次估计调整:收入FY26/27e基本不变、FY28e下调1%;调整后EBITA调整+2%/-11%/-6%,调整后EPS调整+4%/-10%/-5%;FY28e有机增长预测下调300bps至3.5%。
论述逻辑
- 收入前景恶化(FY26 GSe有机增长-1.0%、FY27-29 GSe +3.2%、FY26/27/28 EPS修正-54%/-45%/-39%)→ IOL VBP 2.0与集中采购下设备投放放缓直接传导至盈利,调整后EBITA利润率已从FY22的21.4%降至FY25的11.6% → 但股价年初以来仍重估至23.6x NTM P/E(欧洲医疗科技中第二大重估),部分受蔡司集团最高€200m增持的技术性买盘支撑 → Profit Up重组(FY2028/29前每年净节省€160m)方向正确,但共识已计入成本节省而未定价更弱的收入轨迹,收益兑现依赖执行并需时间 → 随买盘支撑消退,估值与基本面间的差距将收敛、风险回报偏向下行 → 下调至卖出,目标价€23(DCF €26.5与13.0x P/E €20.1各50%加权),FY26业绩(12月10日)为共识下修催化剂。
关键展望
- FY26业绩(12月10日)是共识预期下修的潜在催化剂;高盛FY27调整后EBITA预测较共识低约8%(共识离散度异常大)。
- 随着蔡司集团增持带来的买盘支撑消退,估值溢价预计收敛,风险回报偏向下行。
- 目标价€23隐含-26%下行空间(对比欧洲医疗科技覆盖平均+22%上行空间);目标倍数由14x降至13x,FY27-29有机收入CAGR预测由4.5%下调至3.2%。
- 毛利率与调整后EBITA利润率预计FY27触底(调整后EBITA利润率8.5%、毛利率51.1%),FY28随ProfitUp收益回升(毛利率回升至51.5%;FY28调整后EBITA利润率的具体数值无法从文本确认)。
- FY27有机销售增长预计改善至1.2%,FY27-29e有机CAGR为3.2%;调整后EPS预测FY26/27/28为€1.31/€1.42/€1.95。
- 目标价历史表显示目标价自2024年4月10日的€110持续下调至本次的€23(未按公司行为调整),最近一次为2026年8月7日的€27。
推荐标的
- Carl Zeiss Meditec AG(AFXG.DE):SELL(自Neutral下调),12个月目标价€23.00(前值€27),现价€31.30,下行空间26.5%;下调理由为估值与基本面脱节、盈利下修及母公司买盘支撑消退。
- Vitrolife(VITR.SO):Not Covered,仅作为新任CEO Bronwyn Brophy O'Connor履历背景提及,非推荐标的。
- 覆盖背景:高盛欧洲医疗科技覆盖组合平均22%上行空间;报告未给出其他买入/卖出推荐标的。
关键图表
图1. 高盛预测2027财年有机销售增长+1.2%,2027-2029年预测期有机销售增长3.2%(%)
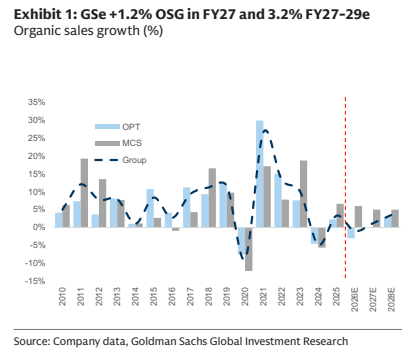
图2. 年初至今,蔡司在欧洲医疗科技板块中估值重估幅度居第二,而营收和EPS预测已被大幅下调 年初至今表现(%):按EPS增长与一致预期估值倍数
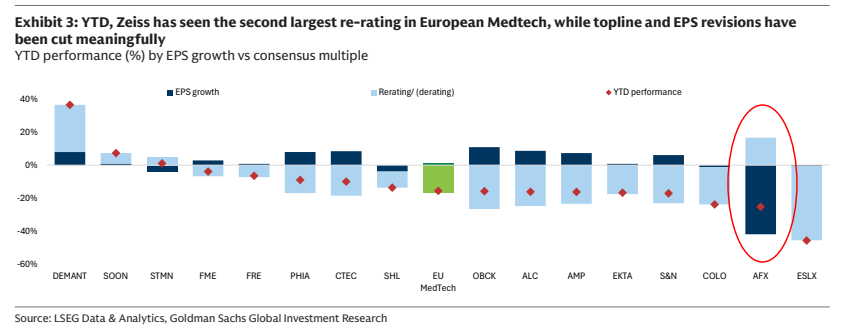
图3. 高盛预测与Visible Alpha一致预期数据对比
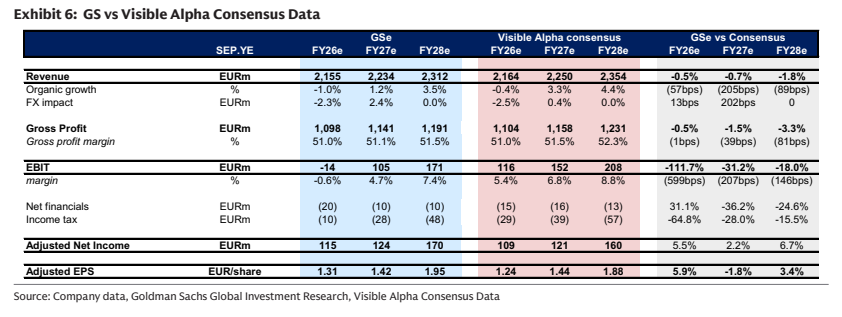
图4. 我们预测2027财年中国屈光耗材将贡献400万欧元EBITA 中国屈光耗材模型
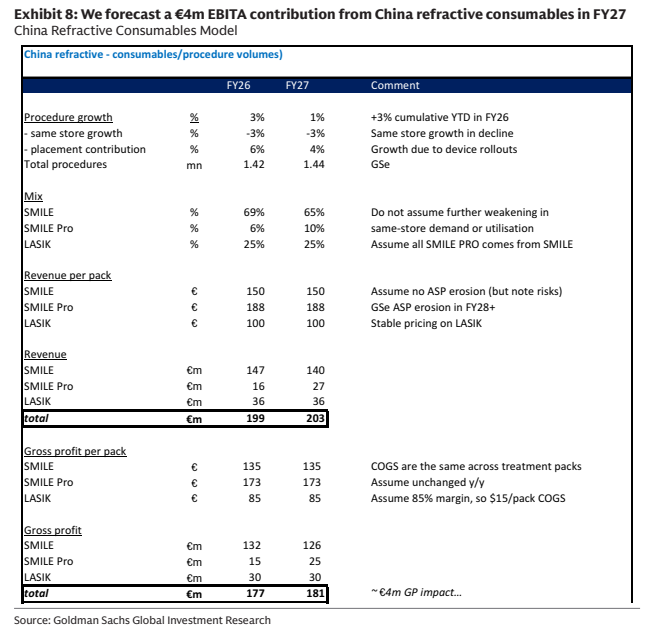
图5. 研发支出已开始下降,并有望回落至2022年水平 研发支出(百万欧元)及占营收比例
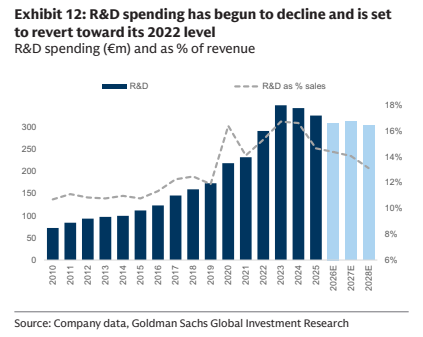
图7. 估值已与基本面脱节,风险/回报偏向下行
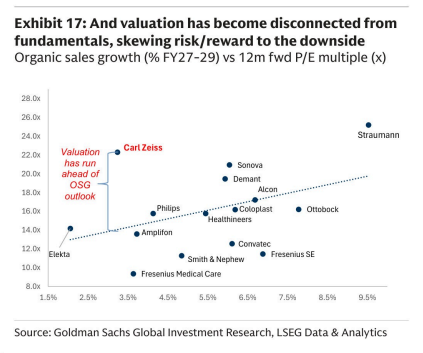
图8. 高盛预测2028财年EPS增长37%,2028-2030年EPS复合增长24% 调整后EPS增长(%)
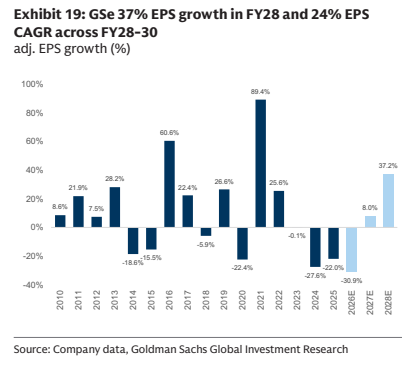
图9. 营业利润率应在2026财年预测触底,并随着ProfitUp计划的利好于2028财年预测实现更有意义的反弹
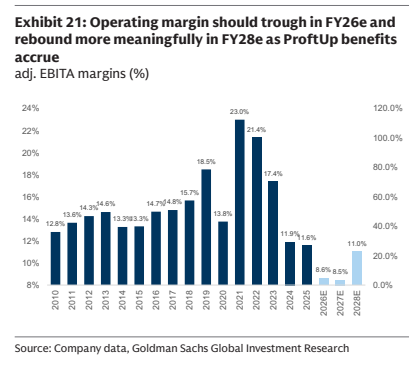
图10. 利润表摘要 百万欧元,每股数据除外
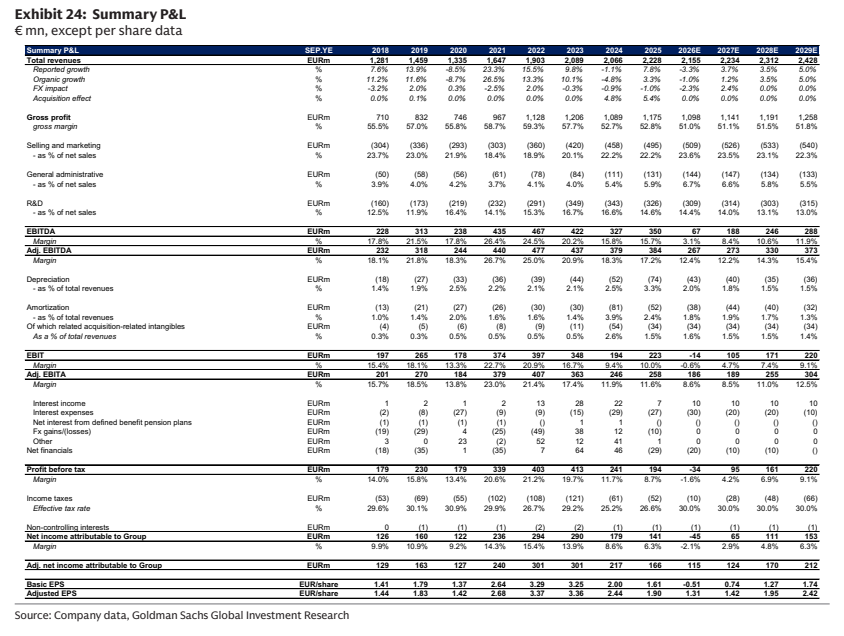
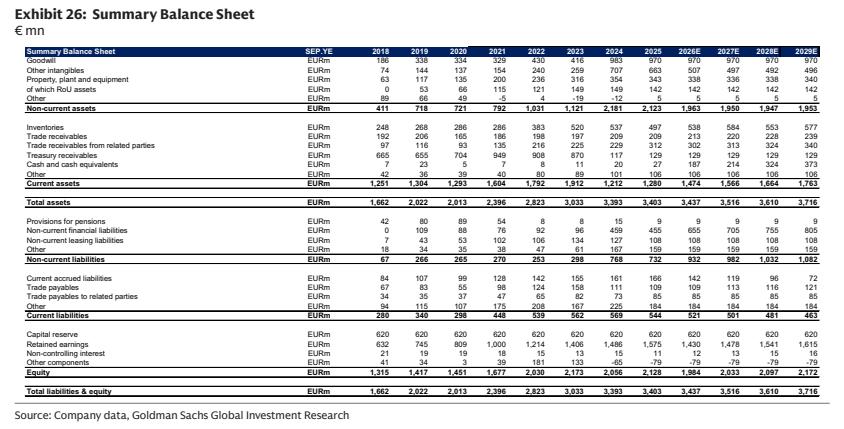
图11. 资产负债表摘要