国泰海通证券 上市公司视角看行业结构(实体与资本篇):资本市场为制造业称重
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告构建“资本映射倍数”(行业A股市值权重与实体产出权重之比)与“国民经济行业指数”,贯通实体份额、市值权重与市场回报,核心结论是资本市场正按行业前景为实体经济重新称重,制造业资本重估呈现高度选择性。 2017Q4—2026Q2,制造业增加值占GDP比重由27.6%降至25.0%,A股市值占比却由43.0%升至61.2%,资本映射倍数由1.56倍升至2.45倍,为一级行业中唯一上升行业;16个重点二级行业中仅专用设备、电子设备、非金属矿物制品、通用设备映射倍数较2017年末上升,前三者均处100%历史分位。 拆解显示估值项是分化主导变量:9个行业相对渗透率提升而相对市销率上升仅3个,电子设备映射倍数增幅的93.2%来自估值项。 2015年以来制造业指数年化收益率7.93%,约为第二名金融业(3.47%)的2.3倍,长期回报由酒饮料茶、电气机械和器材、电子设备等主线依次接力创造;2024年9月以来电子设备单一行业贡献制造业净涨幅的45.6%、前三行业合计67.3%,而自由流通市值前1%企业贡献占比由30.3%降至20.0%,呈现“主线集中、巨头依赖下降”。 映射倍数历史位置决定回报空间:随后一年平均收益由最低组9.78%逐级降至最高组-0.35%,低高组收益差252个交易日扩大至10.39个百分点,但专用设备、电子设备等4个资本中枢仍在上移的行业构成例外。 报告提示资本偏重仍需实体增长验证,电子设备等主线的实体份额能否持续扩张是下一阶段关键,风险在于历史测算偏差及宏观、政策与预期变化。
主要观点
- 制造业呈“实体降、资本升”:2017Q4—2026Q2制造业增加值占GDP比重由27.6%降至25.0%,A股市值占比由43.0%升至61.2%,资本映射倍数由1.56倍升至2.45倍,为一级行业中唯一上升行业。
- 制造业内部资本向少数行业集中:16个重点二级行业中仅专用设备、电子设备、非金属矿物制品、通用设备映射倍数较2017年末上升,专用设备由1.45倍升至2.84倍、电子设备由1.58倍升至2.42倍,前三者均处100%历史分位,12个下降行业中有10个处0%分位。
- 估值是资本映射分化的主导变量:16个重点行业中有9个相对渗透率提升,但相对市销率上升的仅专用设备、电子设备、非金属矿物制品3个;电子设备映射倍数增幅的93.2%来自估值项,13个估值下降行业中有12个映射倍数同步回落。
- 制造业长期回报领跑一级行业:2015年以来制造业指数由100点升至243.35点,年化收益率7.93%,约为第二名金融业(3.47%)的2.3倍;夏普、索提诺、卡玛比率分别为0.35、0.48、0.15,均居10个一级行业首位。
- 长期收益由主线接力创造:仅酒饮料茶(13.07%)、电子设备(12.06%)、电气机械和器材(10.52%)年化收益高于制造业整体,三者优势期明显错位——电气机械2015—2022年连续跑赢、酒饮料茶集中于2016—2020年、电子设备自2023年起连续领先,电子设备是唯一三个阶段均取得超额收益的行业。
- 本轮行情“主线集中、巨头依赖下降”:2024年9月以来电子设备单一行业贡献制造业净涨幅的45.6%,前三行业合计67.3%(前轮为55.2%);自由流通市值前1%企业贡献占比由前轮的30.3%降至20.0%,电子设备和专用设备更多依靠较厚企业梯队支撑。
- 实体与资本反向演进:2026Q2第三产业占GDP比重升至57.9%、第二产业降至35.6%,而A股第二产业市值占比由53.9%升至70.9%、制造业由40.9%升至61.2%;2025Q2—2026Q2制造业市值占比再升11.1个百分点、金融业下降6.1个百分点,两者构成A股最主要的“跷跷板”。
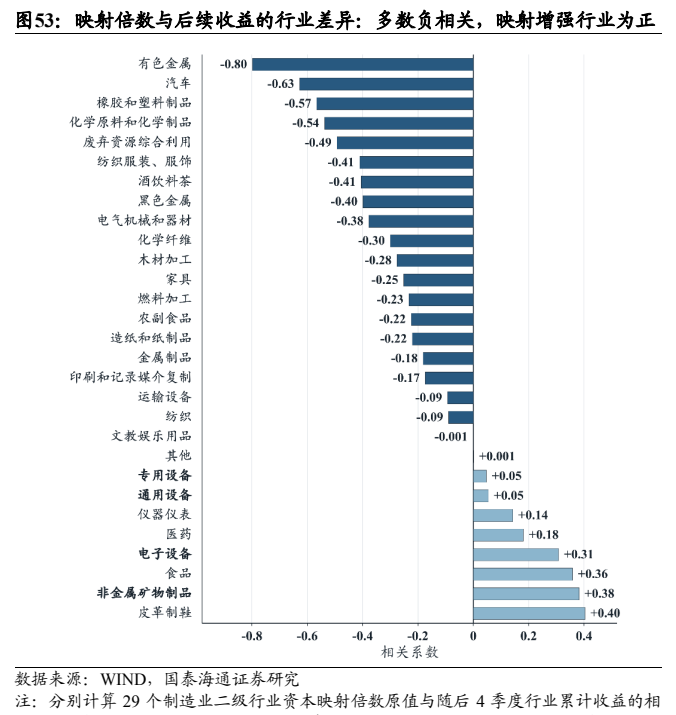
- 十年重估高度集中:2015Q4—2026年8月末29个制造业二级行业仅6个市值份额高于期初,电子设备由15.3%升至36.2%、单一行业提高20.9个百分点;2025Q2—2026年8月末电子设备占制造业市值比重提高14.1个百分点,约为其余四个增重行业合计的7倍。
- 映射位置决定回报空间:按映射倍数历史位置分组,随后一年平均收益由最低组9.78%逐级降至最高组-0.35%,低高组收益差由首月不足1个百分点扩大至252个交易日后的10.39个百分点;高分位组回撤更深、尾部风险更高(252日期末跌幅超20%行业比例19.32%对9.95%)。
- 强势低位组合占优,资本中枢上移行业构成例外:加入此前一年相对表现后,优势集中于此前相对表现居前而映射位置较低的行业,强势组中低位行业随后一年平均上涨14.26%、高位行业平均下跌0.17%;专用设备、电子设备等4个映射倍数长期上移的行业,其映射抬升未伴随后续回报走弱。
- 行业联动减弱、指数运行向电子设备靠拢:近一年120组行业配对中110组相关系数低于历史均值,平均相关系数由0.683降至0.491;电子设备与制造业相关系数由0.907升至0.938、β由1.281升至1.518,均居16个行业首位;酒饮料茶近一年下跌21.8%,与其余15个行业平均相关系数由0.501降至0.089。
- 制造业是A股产业底座且头部随主线更替:截至2026年8月末制造业覆盖3831家公司、73.4万亿元市值,占全部A股的69.0%和57.7%;电子设备680家公司、总市值26.6万亿元占制造业36.2%,CR4仅26.1%,年内上市的长鑫科技已位居制造业市值首位并成为A股市值最大上市公司。
论述逻辑
- 实体与资本反向演进(2026Q2第三产业占GDP升至57.9%、制造业增加值占比降至25.0%,而制造业A股市值占比升至61.2%)→ 构建资本映射倍数刻画行业资本相对实体的分量,发现制造业整体升至2.45倍且16个重点二级行业中仅专用设备、电子设备、非金属矿物制品、通用设备4个上升 → 将映射倍数拆解为相对市销率×相对渗透率,证明上市承载改善普遍(9个行业渗透率提升)而估值抬升稀缺(仅3个),估值项主导分化(电子设备增幅93.2%来自估值项)→ 构建国民经济行业指数检验回报:制造业年化7.93%领跑一级行业,长期收益由消费、电气、电子主线依次接力兑现,本轮贡献向电子设备集中(45.6%)且Top1%企业贡献由30.3%降至20.0% → 将映射倍数置于历史分位分组检验:位置越高随后收益越弱、回撤与尾部风险越高(低高组252日收益差10.39个百分点),此前强势+映射低位组合最优(强势低位随后一年+14.26%),而资本中枢仍在上移的4个行业构成例外 → 结论:资本重估高度选择性与阶段性,需同时观察映射位置、相对趋势与中枢变化,资本偏重最终仍需实体份额持续扩张验证。
关键展望
- 资本偏重仍需实体增长验证:对电子设备等本轮主线,实体份额持续扩张是验证重估成色、将资本优势转化为长期产业地位的关键;若实体扩张未能匹配资本预期,估值溢价更易收缩、映射倍数面临回落压力。
- 对多数行业,映射倍数历史高位意味着回报空间收窄;专用设备、电子设备等4个资本中枢仍在上移的行业构成例外,其旧有历史区间正被突破,新的定价区间仍在形成,高位未必对应后续回报递减。
- 风险提示:历史数据仅供参考,测算结果存在偏差风险;行业结构与市场表现可能受宏观经济、政策环境及投资者预期变化影响。
推荐标的
- 报告未明确给出推荐标的;全文为政策类行业结构专题研究,未涉及个股评级或目标价,仅在行业层面提示当前优势向电子设备集中,专用设备与电子设备处于“资本占优、映射增强”区间,且资本优势仍需实体验证。
关键图表
图1. 制造业资本分量持续抬升,资本映射倍数升至 2.45 倍
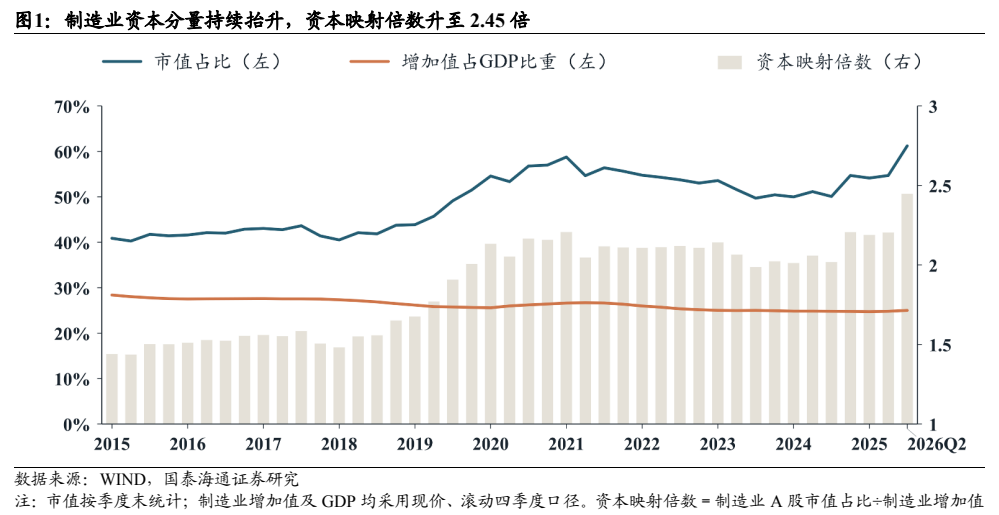
图2. 表 2: 高分位组:收益更弱,波动更大,尾部风险更高
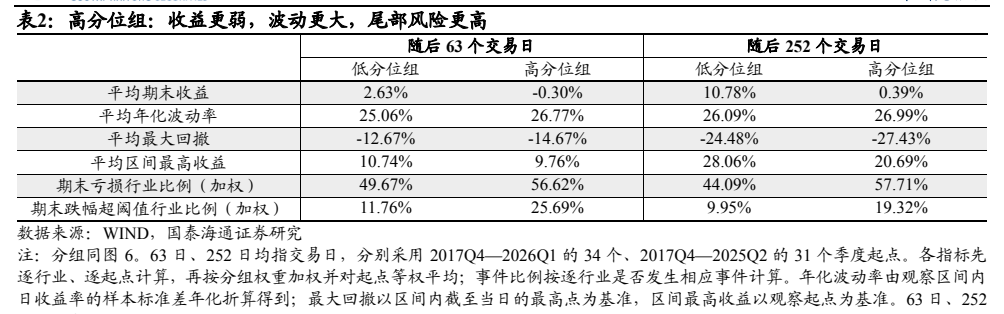
图3. 制造业内部份额再集中:电子、电气、汽车、有色持续增重
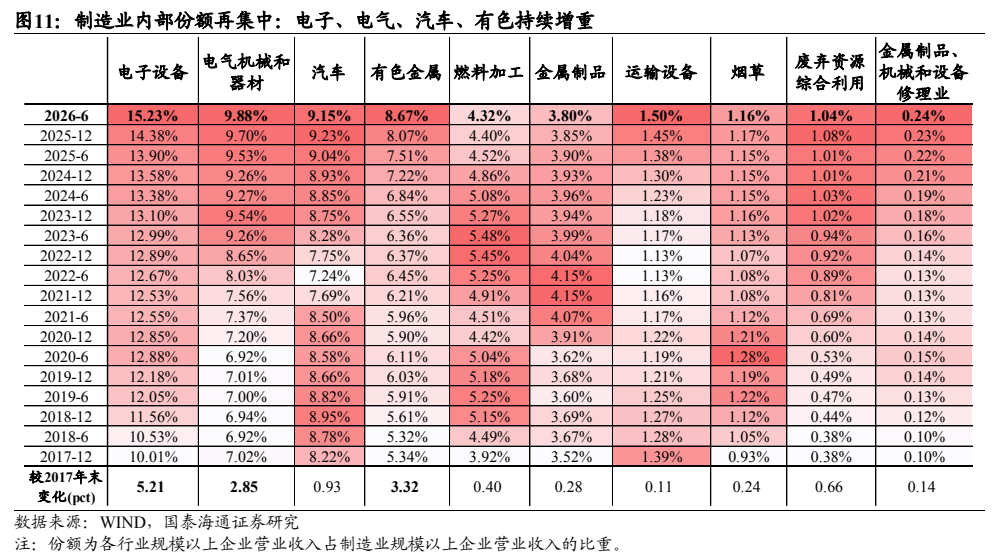
图4. 表 7: 成长消化期:银行与红利显著跑赢沪深 300
图5. 2026Q2 制造业重点二级行业的资本映射倍数拆解:相对估值与上市渗透
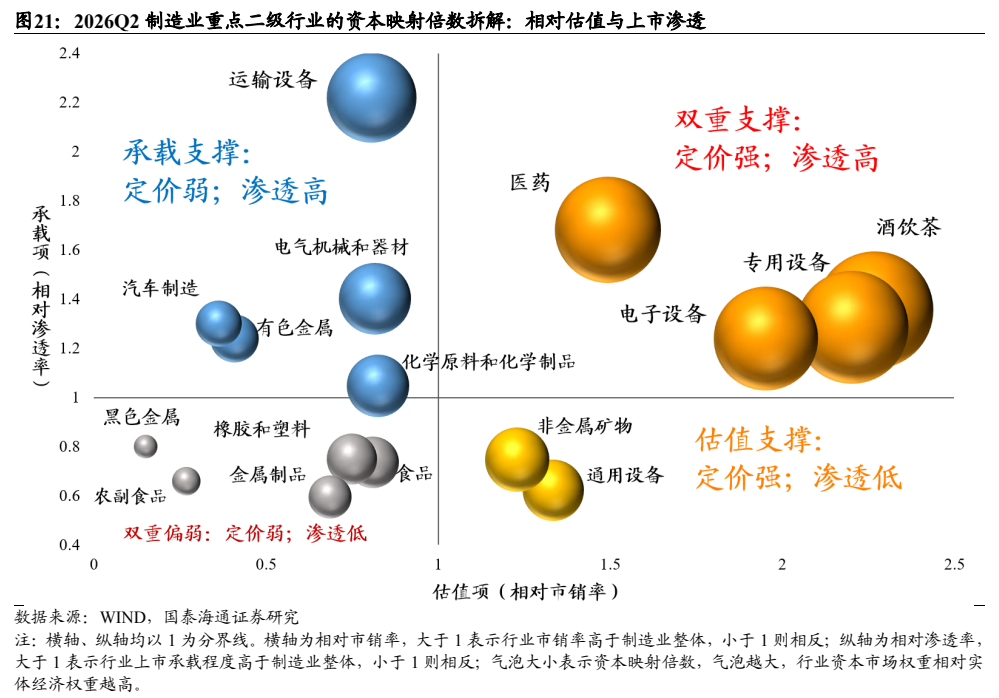
图6. 表 11: 一级行业回撤修复:仅制造业与金融业完成收复
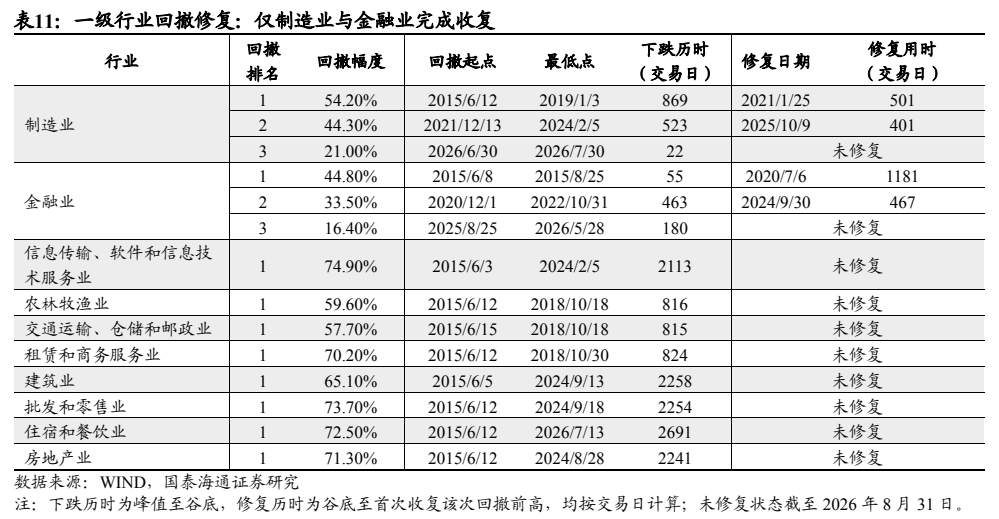
图7. 制造业指数与回撤:两轮深跌已修复,当前调整进行中
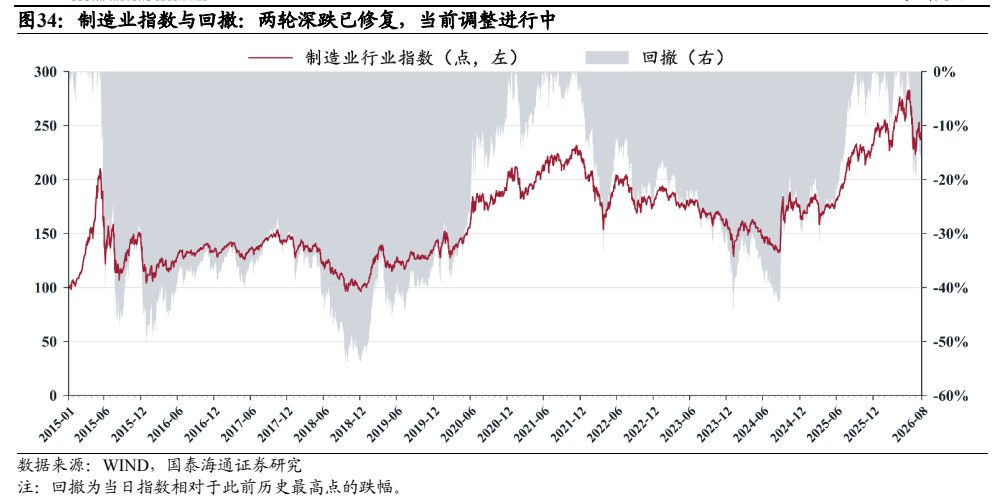
图8. 制造业主动贡献:小盘股提供相对增益
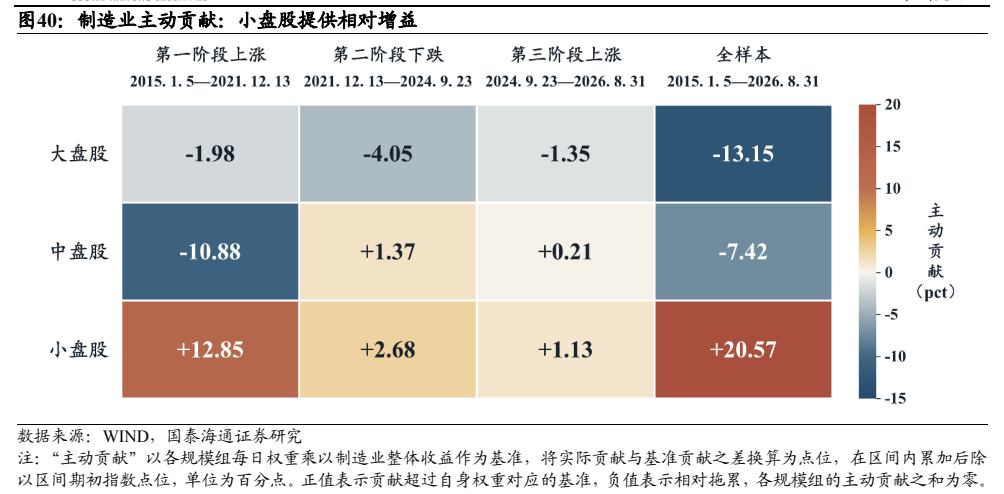
图9. 巨头内部更替:电子设备占本轮 Top1%贡献近七成
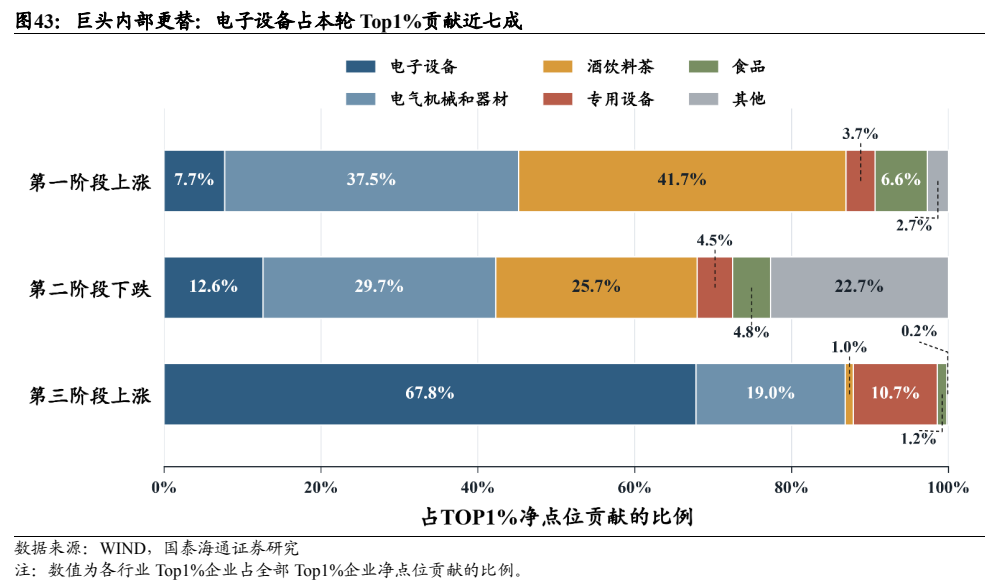
图10. 本轮行业规模贡献:大盘优势集中于电子与专用设备
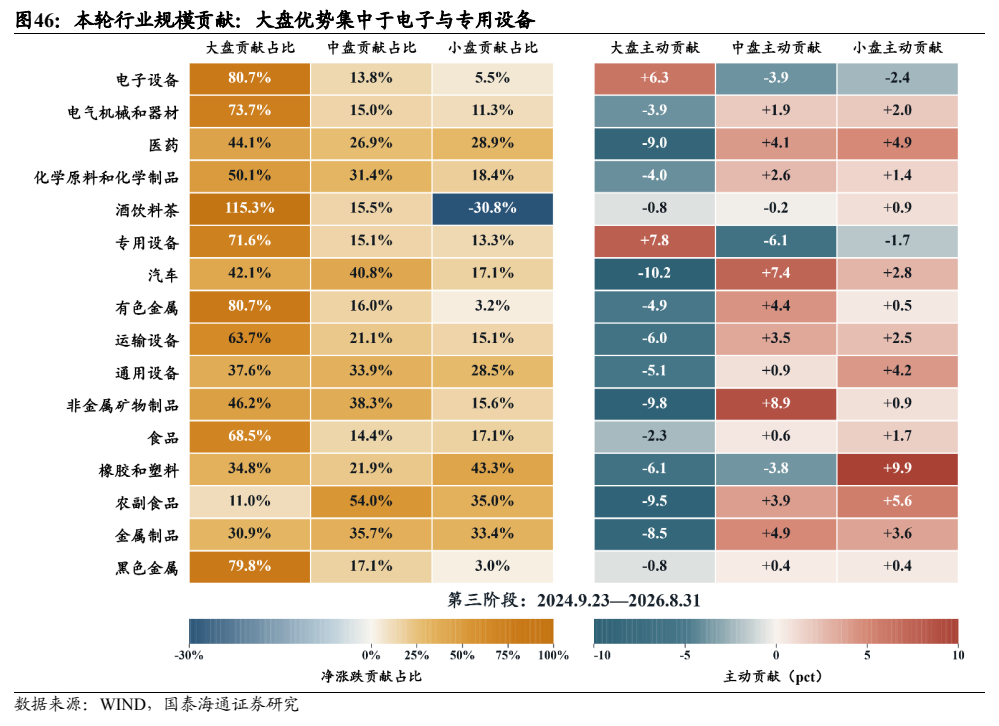
图11. 高、低分位组各折合6个行业略有不同。
图12. 映射倍数与后续收益的行业差异:多数负相关,映射增强行业为正