摩根大通 中国房地产:上海如期出台政策支持;深圳料将接棒
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通指出,继北京8月7日放松之后,上海于8月20日中午推出八项楼市支持措施(新政自8月21日生效),距上一轮约6个月,市场对此已有充分预期;政策力度温和,但报告认为重要的是姿态——上海楼市已企稳5-6个月、二手房价格自低点反弹3%,政府仍加码宽松,凸显其延续这一全国楼市风向标城市企稳态势的意愿。 核心措施包括:公积金提取范围扩大至现房、提取频次放宽至每个日历年一次、外环外二套房最低首付比例由20%降至15%、外环外购房“以旧换新”可获1%房贷补贴(每套上限5万元、总规模2亿元、执行至2027年3月31日)、卖外环内置换外环外另有每套3万元现金补贴(两项合计最高8万元)、扩大房票安置、加速回购存量二手房用作保障性租赁住房(已回购超500套,仅占上海年度二手房成交约0.2%)。 报告认为措施旨在把需求从韧性较强的核心区引导至非核心区,最高8万元补贴未必能扭转局面,更值得关注的是房票与存量收购若规模显著扩大的潜在影响,但本次政策未明确目标规模与资金来源。 按2025年8月以来“北京>上海>深圳”的放松顺序,深圳料是下一个出台新政的城市;报告重申一线城市(尤其上海)FY26将实现温和形式的企稳。 个股方面选择性看好销售增长跑赢且一线敞口扎实的国企开发商——中海、华润置地、金茂,三者年初至今+18%/+34%/+26%(恒指仅+0.3%),建议等待回调后再增持。
主要观点
- 上海于8月20日中午推出八项楼市支持措施,距上轮政策约6个月、市场预期充分;购房限制(限购)未进一步放松,此前北京已于8月7日先行出台政策。
- 政策力度温和但姿态重要:上海楼市已企稳5-6个月、二手房价格自低点反弹3%,政府仍推出新一轮宽松,显示其急于延续上海的企稳趋势,而上海一直是全国楼市的风向标。
- 公积金三项松绑:提取用于首付的范围由预售新房扩大至现房;无公积金贷款安排业主的提取频次由5年内一次放宽至每个日历年一次;提取用途扩大至缴纳契税及购买配套车位/储藏室。
- 房贷松动:外环外二套房最低首付比例由20%降至15%,是本轮八项措施中对购房门槛最直接的下调。
- “以旧换新”双补贴:外环外新购房并在±1年内卖出二手房,可获相当于贷款额1%的房贷补贴(每套上限5万元,总规模2亿元,执行至2027年3月31日);卖外环内置换外环外另有每套3万元现金补贴,符合两项条件合计最高8万元。
- 房票安置与存量回购均非全新政策:房票此前已有试点但规模较小;二手房源回购至今超500套,仅占上海年度二手房成交的0.2%,体量仍然很小。
- 报告判断:措施本身难以强力提振购房信心,实质意图是把需求从韧性较强的核心区引导至非核心区、实现上海内部更均衡;对最高8万元补贴能否“起作用”存疑,更关注房票与存量收购若规模显著扩大的更广泛影响,但政策未明确目标规模与资金来源。
- “谁会接棒”:自2025年8月以来一线城市放松的典型顺序为“北京>上海>深圳”(本轮北京8月7日、上海8月20日,深圳上一轮为4月29日),因此深圳料是下一个出台新政的城市。
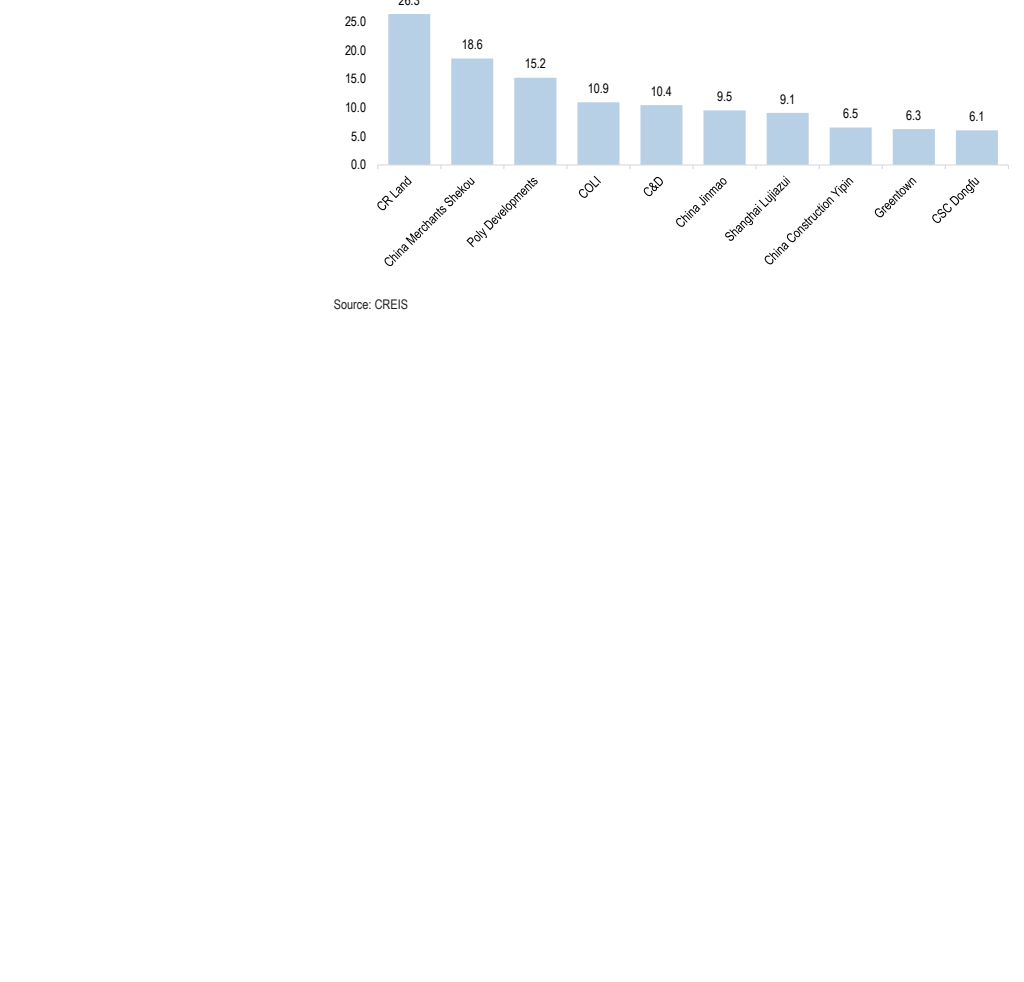
- 上海敞口:按7M26合约销售额计的上海前十大开发商中,关键上市房企(按排名)为华润置地、招商蛇口(CMSK)、保利、中海、建发(C&D)、金茂、绿城。
- Figure 1(来源CREIS)显示上海前十大开发商7M26权益合约销售额依次为26.3、18.6、15.2、10.9、10.4、9.5、9.1、6.5、6.3、6.1(十亿元人民币)。
- 历史复盘(Table 1):剔除2024年4月与9月(当时涨幅主要源于政治局对地产表述转向而非政策本身),一线城市放松后中国开发商股1日/3日/5日平均表现+1%/0%/0%,相对恒生中企指数+1%/+1%/+1%;最近一例北京8月7日放松后3日/5日+5%/+2%(相对+6%/+4%);2024年9月29日北上深广同步放松(广州全面取消限购)后3日/5日+22%/+19%。
- 投资结论:重申一线城市(尤其上海)FY26实现“温和形式的企稳”;选择性看好销售增长跑赢、一线敞口扎实的国企开发商——中海、华润置地、金茂(年初至今+18%/+34%/+26%,恒指+0.3%),因涨幅已大,建议等待回调后再收集。
论述逻辑
- 起点:北京8月7日出台政策后,上海时隔约6个月于8月20日跟进推出八项措施,事件本身已被市场充分预期。
- 信号解读:上海已企稳5-6个月(二手价自低点+3%)仍加码宽松,说明政府急于延续上海的企稳趋势,而上海长期是全国楼市风向标,因此“姿态”比单项力度更重要。
- 政策结构分析:补贴与首付下调均集中于外环外(非核心区),措施意图是把核心区的坚韧需求向非核心区导流,实现上海楼市内部更均衡。
- 效果推演:单项措施难以强力提振信心(对最高8万元补贴能否起作用存疑);但房票安置与存量回购若规模显著扩大,可能对楼市产生更广泛影响,而政策未给出目标规模与资金来源,构成后续观察点。
- 外推下一城:2025年8月以来放松顺序稳定为“北京>上海>深圳”,本次上海落地后,深圳大概率接棒出台新政策。
- 落到投资:维持一线(尤其上海)FY26温和企稳判断,选择性看好销售跑赢且一线敞口扎实的国企开发商(中海、华润置地、金茂);但三标的年初至今已大幅跑赢,操作上等待回调再增持。
关键展望
- 深圳料是下一个出台楼市新政的一线城市,报告并开始列举潜在措施方向,后续深圳政策落地是重要验证点。
- 时间窗口明确:上海新政自2026年8月21日生效;“以旧换新”房贷补贴(总规模2亿元)执行至2027年3月31日。
- 观点重申:一线城市(尤其上海)FY26将呈现“温和形式的企稳”。
- 后续跟踪点:房票安置与存量二手房回购的目标规模及资金来源——本次政策未明确提及,若规模实质扩大将对楼市产生更广泛影响。
- 操作窗口:三只推荐标的年内已大幅跑赢(+18%/+34%/+26% vs 恒指+0.3%),报告建议“等待回调再收集”,回调构成介入时点。
推荐标的
- 中国海外发展(COLI,0688.HK):增持(OW),2026年8月20日收盘价HK$14.15;评级历史表最新记录(2026年5月7日)亦为OW、目标价HK$19.5。推荐逻辑:国企开发商、销售增长跑赢、一线城市敞口扎实且位列上海前十大开发商;年初至今股价+18%(恒指+0.3%),建议逢回调增持。
- 华润置地(CR Land,1109.HK):增持(OW),收盘价HK$35.24;评级历史表最新记录(2026年5月7日)OW、目标价HK$44。按7M26合约销售额计居上海前十大开发商上市房企之首;年初至今股价+34%,为三标的中最强,同样建议等待回调吸纳。
- 中国金茂(0817.HK):增持(OW),收盘价HK$1.52;评级历史表最新记录(2026年5月7日)OW、目标价HK$2.05。与中海、华润置地同列“销售跑赢+一线敞口”的国企开发商组合;年初至今股价+26%,建议逢低布局。
- 上海敞口相关(报告提及、未评级):上海前十大开发商(按7M26合约销售额)中的上市房企还包括招商蛇口(CMSK)、保利、建发(C&D)与绿城。
关键图表
图1. 上海权益合同销售额前十开发商(2026年前7个月,单位:十亿元人民币)