汇丰多资产周报:Kimi 冲击、动量交易退潮与风险警报浮现
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中国 Moonshot 发布 Kimi K3 后,半导体和亚洲市场再度遭遇抛售,但汇丰认为这主要是拥挤仓位清理,而非全面避险的开端。 日本银行股同步承压、此前热门空头印度股市三天上涨 1.5%,均显示去杠杆具有广泛的仓位驱动特征。 历史检验没有发现严重动量回撤能够可靠预示未来一周的跨资产风险抛售;当前全球股市也仅较历史高点低 1.5%,美元及新兴市场高收益债利差仅较全球金融危机后低位扩大约 15bp。 不过,半导体及美国、亚洲存储股的动量信号尚未触及极端低位,去总敞口和亚洲散户卖盘何时结束仍难判断。 与此同时,风险警报正在增多:美国股市广度升至一年半以上最高水平,实际资金投资者在 7 月明显转向风险资产,系统化情绪指标升至第 57 百分位,美国信用卡消费及同店零售销售也有所回落。 汇丰因而继续偏好欧洲股票、尤其银行,以及等权重标普 500和美国 Mag7 相对半导体,但认为两周后的盈利季高峰可能成为降低组合风险的时点。
主要观点
- Kimi K3 引发的抛售主要集中于半导体和亚洲市场,其跨市场表现更符合仓位清洗:日本银行股承压,而此前数月的热门空头印度股票在三天内上涨 1.5%。
- 汇丰不认为动量交易退潮会自然演化为全面避险;全球股票距离历史高点仅 1.5%,美元与新兴市场高收益债利差也只比全球金融危机后低位高约 15bp。
- 历史数据没有显示严重动量回撤能可靠预示未来风险资产普遍下跌;即使 2023 年以来同期相关性发生变化,未来一周表现仍未呈现同样关系。
- 动量股若在未来数周仅仅企稳,便可能足以带动其他风险资产恢复上涨。
- 半导体技术指标已接近超卖,但美国和亚洲存储股的动量信号尚未触底,因此去总敞口及亚洲散户抛售的终点仍无法判断。
- 市场广度扩张已开始显得拥挤:美国股票市场广度升至一年半以上最高水平。
- 7 月实际资金投资者明显转向看多,股票配置由低配转为更偏超配,高收益信用债的低配程度也下降。
- 系统化策略整体提高了风险敞口,综合系统化情绪指标升至第 57 百分位,CTA 对全球股票的多头程度明显增加并触发逆向卖出信号。
- 短期逆向卖出信号一度升至 30%,但在随后一个交易日逆转;目前综合逆向买入与卖出指标均处于中性区间。
- 美国高频消费数据转弱,近几周信用卡支出及同店零售销售指标均出现回落。
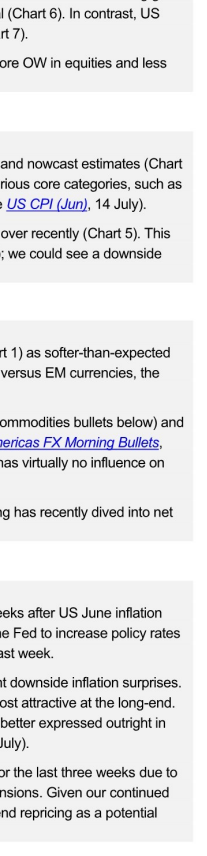
- 美国 6 月 CPI 低于市场共识和即时预测,房租、酒店、医疗服务、家电与服装等核心项目普遍偏软;亚特兰大联储二季度 GDP 即时预测也已低于经济学家共识。
- 美元上周对多数 G10 货币走弱、对多数新兴市场货币走强;G10 风险偏好仓位仍为净多,而新兴市场外汇仓位已转为净空。
论述逻辑
- Kimi K3 发布引发亚洲和半导体抛售,日本银行及印度股票的反向波动显示拥挤仓位正在清理 → 历史样本未证明动量崩跌可以前瞻性预测全面避险,且股票与信用市场仍接近强势区间 → 因此汇丰保留对股票和信用的建设性基本判断,并继续参与市场广度扩张 → 但实际资金、CTA、市场广度和美国高频消费数据共同发出更明确的警报 → 盈利季高峰后宜考虑降低风险;若中东冲突持续、油价进一步上升并触发情绪与仓位卖出信号,则风险资产可能暂时回撤。
关键展望
- 去总敞口及亚洲散户卖盘何时结束仍难判断;需要观察半导体以及美国、亚洲存储股动量指标是否真正触底。
- 两周后的盈利季高峰可能是降低投资组合风险的时点。
- 美国二季度 GDP 于 7 月 30 日公布时可能低于预期,因为亚特兰大联储即时预测已回落至彭博经济学家共识之下。
- 中东冲突若长期化,并同时出现情绪和仓位框架卖出信号,风险资产至少可能经历一次暂时回撤,但这不改变报告对股票和信用的建设性基本观点。
- 利率方面,汇丰认为美国国债长端的风险回报最具吸引力,并倾向通过 TIPS 而非名义国债表达长久期跑赢观点。
推荐标的
- 欧洲股票:持建设性观点,尤其偏好银行板块,作为市场广度扩张交易的一部分;报告未给出目标价。
- 等权重标普 500:相对偏好,以参与美股行情由少数龙头向更广范围扩散;报告未给出目标价。
- 美国 Mag7 相对半导体:偏好 Mag7,因半导体动量技术信号虽接近超卖但尚未触底;报告未给出目标价。
- 英国国债:维持超配,并将前端重新定价视为潜在入场点。
- 美国长端国债:偏好长久期跑赢,并建议通过 TIPS 而非名义证券直接表达。
关键图表
图1. 股票现在(图13)并发出明确的逆向卖出信号
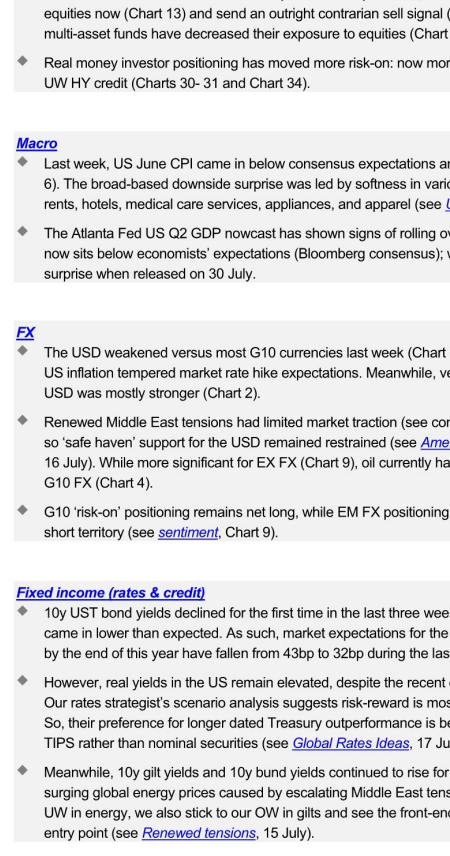
图2. (图6)。相比之下,美国