瑞银 美国软件:网络安全领域发生了什么?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
网络安全板块自4月以来录得历史性行情,对AI实验室竞争的担忧消退,转为对模型网络能力增强与AI安全事件增多的顺风预期;该组合目前以市值加权计交易于15x EV/NTM S、62x EV/NTM FCF,已高于COVID时期峰值(图1标注当前61.9x EV/NTM FCF、15.3x EV/NTM Sales)。 瑞银指出,尽管自6月最后一周以来板块上涨30%,AI安全担忧转化为全行业收入加速的证据有限:除CRWD、FTNT、PANW、QLYS(各有特异因素)外,很少有厂商实现2Q收入/billings增长加速,3Q指引普遍平淡(CRWD除外)。 板块需要3Q更大的超预期与上调才能证明重估合理(剔除CRWD/FTNT/PANW后自4月7日以来平均上涨62%),而CRWD或PANW任何轻微的3Q失误都会波及整个板块。 竞争叙事同时在扩张:明天的OpenAI DevDay有可能扩展OpenAI第一方安全产品,ServiceNow借Armis/Veza收购、Microsoft持续扩展AI安全套件、NVIDIA以OpenShell和Sentry快速搭建AI安全平台。 技术层面,安全厂商正借NVIDIA Nemotron等开放权重模型做后训练差异化(如CrowdStrike SafeMind),拥有遥测、身份、执法、数据等持久控制点的公司维持溢价估值,市场已在区分控制点拥有者与工作流自动化暴露者。 截至9月25日收盘的UBS量化拥挤度数据显示,最拥挤多头为NET、FTNT、AKAM,最拥挤(相对)空头为QLYS、OKTA、GEN。 瑞银认为,3Q业绩高预期、前沿实验室与基础设施公司的竞争叙事、以及更多AI安全事件头条,将令板块在年底前更加波动。
主要观点
- 网络安全股自4月以来录得历史性行情,估值已超过COVID峰值:组合以市值加权计交易于15x EV/NTM S和62x EV/NTM FCF;图1标注当前61.9x EV/NTM FCF、15.3x EV/NTM Sales。
- 自6月最后一周以来板块上涨30%,但AI安全担忧转化为全行业收入加速的证据有限:除CRWD、FTNT、PANW、QLYS(各有特异因素)外,很少有厂商实现2Q收入/billings增长加速,3Q指引普遍平淡(CRWD除外)。
- 板块需要3Q更大的超预期和上调来证明重估合理:剔除CRWD/FTNT/PANW后,网络安全板块自4月7日以来平均上涨62%;CRWD或PANW任何轻微的3Q失误都会波及整个板块、冷却板块兴趣。
- 年底前波动将加大:3Q业绩的高预期、前沿实验室与基础设施公司不断扩张的竞争叙事、以及更多AI安全事件头条,是瑞银对进入C4Q的核心判断。
- AI实验室竞争可能重新成为逆风:瑞银维持多数企业网络安全需求会超越前沿实验室的观点,但预计随着这些厂商产品演进会有潜在负面头条,明天的OpenAI DevDay有可能扩展OpenAI第一方安全产品。
- 基础设施公司的AI安全雄心受到更多投资者关注:ServiceNow借Armis/Veza收购快速扩张网络安全业务,Microsoft持续扩展AI安全套件,NVIDIA以OpenShell和Sentry快速搭建AI安全平台;历史上基础设施厂商附加安全通常收效不佳,但鉴于市场感知规模,竞争叙事将加剧。
- CrowdStrike SafeMind平台(在Fal.Con与Jensen Huang一同发布)基于NVIDIA Nemotron开放模型、用CRWD遥测、威胁情报与安全专长做后训练;CRWD的定位是持久优势在十余年Falcon平台积累的安全专用训练数据、工作流编排与执行能力,而非基础模型本身。
- 开放权重模型的影响是双面的:既给在位厂商更便宜的专业网络安全系统构建路径,也给成熟企业内部自建安全能力的路径;build-versus-buy辩论因此扩展到模型路由、agent harnesses、评估框架、沙箱和AI控制平面本身。
- NVIDIA上探网络与AI安全栈:7月发起Open Secure AI Alliance(超过35家技术与网络安全伙伴,含CrowdStrike、Palo Alto Networks、Cisco、Microsoft、Cloudflare、Hugging Face、Salesforce、ServiceNow、Snowflake、Palantir),并推出自有安全平台,包括面向AI代理的开源安全运行时OpenShell和基于DPU的实时分段与响应Sentry。
- 网络安全今年并未作为单一AI相关主题交易,表现分化显示投资者已在区分拥有持久控制点(遥测、身份、执法、数据、云与网络基础设施)的公司与工作流自动化暴露更大的公司;拥有战略控制点的公司普遍维持溢价估值。
- 估值之争日益成为增量AI安全支出最终花落谁的争论:CRWD在F2Q关于Mythos相关客户紧迫性的评论,是投资者首次可将前沿模型担忧与增量网络安全需求直接联系起来的例子之一;该动态是少数平台领导者独有还是更广泛的行业顺风,是当前板块的关键辩论。
- UBS量化团队拥挤度数据(截至9月25日收盘):覆盖范围内最拥挤多头为NET、FTNT、AKAM,QLYS、OKTA、GEN为最拥挤(相对)空头;该拥挤度因子基于主经纪商持仓、FactSet 13F、Equilend股票借贷及UBS内部数据构建,区间为30(拥挤多头)至-30(拥挤空头)。
论述逻辑
- 起点:AI实验室竞争担忧消退 + 模型网络能力增强 + AI安全事件增多 → 网络安全股自4月以来历史性上涨。
- 验证缺失:自6月最后一周上涨30%,但全行业缺乏2Q收入/billings加速、3Q指引平淡(仅CRWD例外)→ 涨幅更多由预期而非业绩支撑。
- 估值约束:15x EV/NTM S、62x EV/NTM FCF已超COVID峰值 → 重估需要3Q更大beats & raises来证明,且CRWD/PANW的失误将波及全板块。
- 竞争叙事同步累积:OpenAI DevDay或扩第一方安全产品、ServiceNow/Microsoft/NVIDIA加码AI安全 → 板块面临潜在负面头条与竞争加剧。
- 技术结构变化:开放权重模型让安全厂商以专有遥测/威胁情报/工作流集成差异化(如SafeMind)→ 基础模型所有权重要性下降、安全上下文与控制点价值上升。
- 市场定价印证:表现分化 + 拥挤度数据(最拥挤多头NET/FTNT/AKAM、最拥挤空头QLYS/OKTA/GEN)→ 投资者已在区分控制点拥有者与工作流自动化暴露者。
- 结论:3Q高预期 + 前沿实验室与基础设施公司竞争叙事扩张 + 更多AI安全事件头条 → 板块在年底前更加波动。
关键展望
- 3Q(Sept Q)业绩是核心验证点:板块需要更大的beats和raises来证明重估合理;CRWD或PANW任何轻微的3Q失误都会波及整个板块、冷却板块兴趣。
- 临近事件:明天的OpenAI DevDay——瑞银认为有可能扩展OpenAI的第一方安全产品,构成潜在负面头条来源。
- 年底前展望:3Q业绩高预期、前沿实验室与基础设施公司竞争叙事扩张、更多AI安全事件头条 → 板块更波动。
- 关键辩论:前沿模型担忧与增量网络安全需求的直接联系(以CRWD Mythos相关评论为首个例子)是仅限少数平台领导者,还是成为更广泛的行业顺风。
- 风险提示:科技板块投资风险高于平均,原因包括销售可见度低、创新与技术变革快、竞争激烈、并购频繁、许多市场进入门槛低。
推荐标的
- 本报告为专题笔记,PDF中未出现任何评级、目标价或正式投资推荐(文中未给评级/目标价)。CRWD(CrowdStrike):重点讨论标的——SafeMind平台发布、F2Q关于Mythos相关客户紧迫性的评论被视为前沿模型担忧与增量需求直接联系的首批例子、3Q指引平淡中的例外;任何3Q失误将波及全板块。
- FTNT、PANW、QLYS:与CRWD并列为2Q收入/billings增长加速的例外(各有特异因素);PANW/FTNT亦为计算板块表现(剔除后自4月7日以来平均上涨62%)的剔除对象。
- 拥挤度定位(截至9月25日收盘):最拥挤多头为NET、FTNT、AKAM;最拥挤(相对)空头为QLYS、OKTA、GEN。
- 基础设施侧AI安全竞争者:NVIDIA(OpenShell与Sentry安全平台、7月发起超过35家伙伴的Open Secure AI Alliance)、ServiceNow(借Armis/Veza收购快速扩张网络安全业务)、Microsoft(持续扩展AI安全套件)。
- 估值与拥挤度图表涉及的公司(覆盖范围):AKAM、CHKP、CRWD、FTNT、GEN、NET、OKTA、PANW、QLYS、RPD、S、TENB、VRNS、ZS。
关键图表
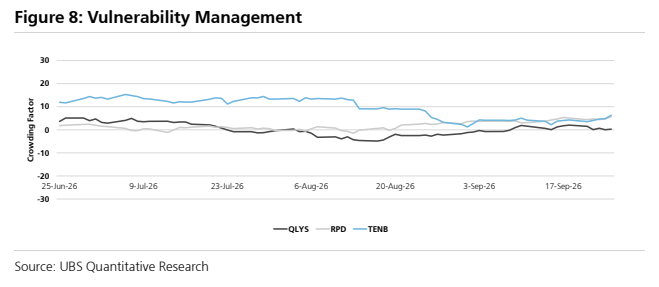
图1. 同业NTM估值
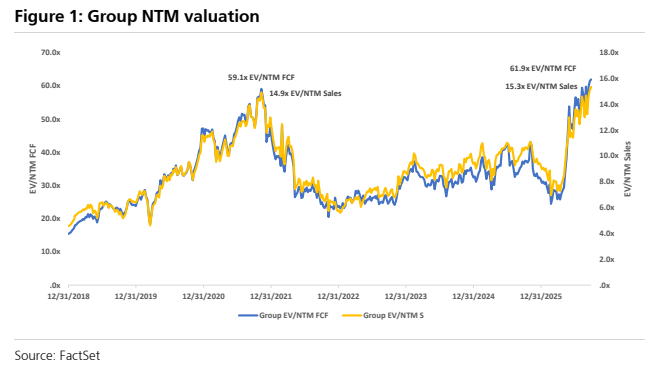
图3. 自Mythos公告(4/7)以来拥挤度得分的变化
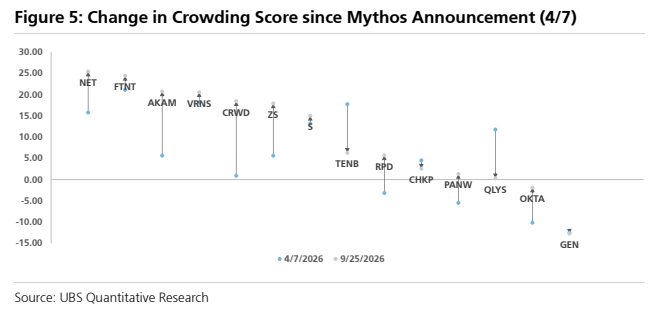
图4. 网络安全
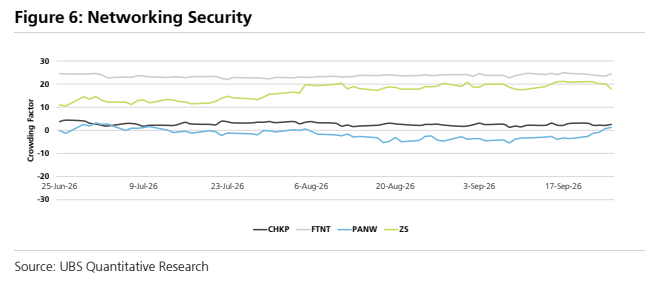
图5. 端点安全
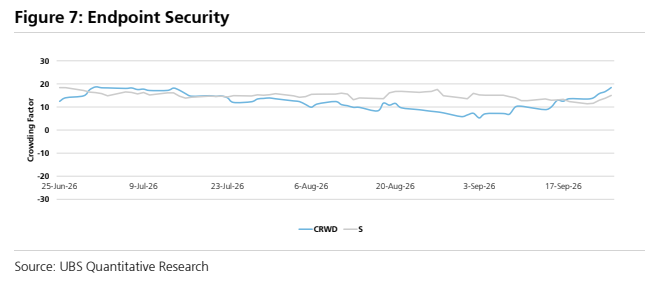
图6. 漏洞管理