[国外研报] 花旗 万洲国际(0288.HK)史密斯菲尔德下调指引后收益下调后收益下调
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗指出,史密斯菲尔德(Smithfield)2Q26 运营表现符合花旗对其美国和墨西哥业务的预期,但将其 2026 年调整后营业利润指引下调 7%,逊于预期。 指引下调主要归因于生猪期货价格走弱,而期货下跌可能源于去年猪价上行刺激的供给增加以及通胀疲软的需求;但鉴于四季度生猪价格存在季节性走弱,花旗认为目前判断美国生猪价格周期是否反转仍为时过早。 基于对中国及美国业务预测的双双下调,花旗将万洲国际 2026E-28E 盈利预测削减 6-11%,并将基于分部估值法(SOTP)的目标价从 HK$12.3 调降至 HK$10.1。 花旗预计万洲国际 2026E 净利润将下降 3%,随后在 2027E-28E 恢复 2-3% 的增长。 尽管下调了盈利预测,花旗假设公司的股息分红保持完好,鉴于 7.4% 的高股息收益率仍具吸引力,继续维持“买入”(Buy)评级。
主要观点
- 史密斯菲尔德 2Q26 运营表现符合花旗预期,但 2026 年调整后营业利润指引下调 7%,表现逊于预期。
- 生猪期货价格走低导致指引下调,主要受供给扩张和通胀削弱需求影响,但目前判定周期反转为时过早。
- 史密斯菲尔德 2Q26 净销售额同比下降 2.3%,调整后营业利润同比微增 0.7%,GAAP 营业利润增长 11.6%。
- 史密斯菲尔德 2Q26 包装肉与生鲜猪肉调整后营业利润分别下滑 12.0% 和 59.4%,生猪养殖调整后营业利润大增 192.2%。
- 史密斯菲尔德全面下修 2026 年指引,净销售额预期由低个位数增长下调至同比大致持平,调整后营业利润降至 US$1.225-1.375bn。
- 史密斯菲尔德各分部 2026 年利润指引均被调降,生猪养殖调整后营业利润调降至 US$75-125m(此前指引数字无法从文本确认),隐含 2H26E 为 -95% to -63%。
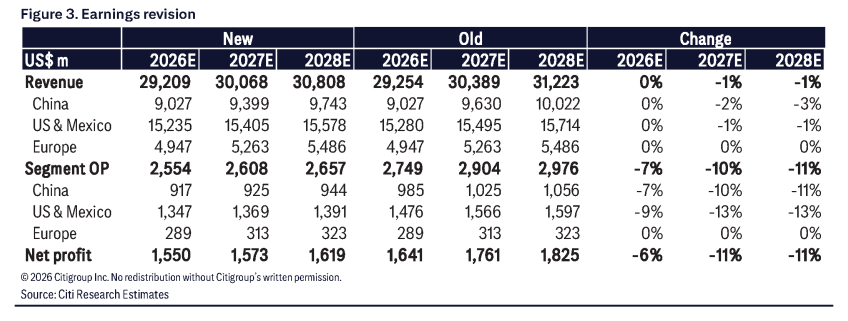
- 万洲国际 2026E-28E 净利润预测下调 7-11%,中国营业利润下调 7-11%,美墨营业利润下调 9-13%。
- 下调中国和美墨业务目标估值倍数至 16 倍和 10 倍,分部估值法目标价降至 HK$10.1,但高股息支撑“买入”评级。
论述逻辑
- 史密斯菲尔德下调 2026 年指引 7% → 生猪期货下行走势源于供给扩张与通胀压制需求 → 花旗同步下调万洲国际 2026E-28E 盈利预测 6-11% 及分部估值倍数 → 目标价由 HK$12.3 降至 HK$10.1 → 7.4% 预期股息率提供支撑,维持“买入”评级。
关键展望
- 万洲国际 2026 年净利润预计下降 3%,随后在 2027E-28E 恢复 2-3% 增长;营业收入 2026E 预计增长 4%,息税前利润率预期为 8.7%。
- 牛熊情景分析:牛市目标价 HK$11.00(上行空间无法从文本确认),基准目标价 HK$10.10(上行空间 24%),熊市目标价 HK$7.00(下行空间 14%)。
- 万洲国际管理层定于 8 月 31 日举行 CEO 与 CFO 投资者电话会议/交流会。
推荐标的
- 万洲国际(0288.HK):维持“买入”(Buy)评级;当前股价 HK$8.16(截至 2026 年 8 月 11 日 16:10),目标价由 HK$12.30 下调至 HK$10.10;预期股价回报 23.8%,预期股息收益率 7.4%,预期总回报 31.1%。理由是股息回报稳健且具有吸引力,美国业务缩减上游风险有利于长期重估。
关键图表
图1. 史密斯菲尔德2026年指引
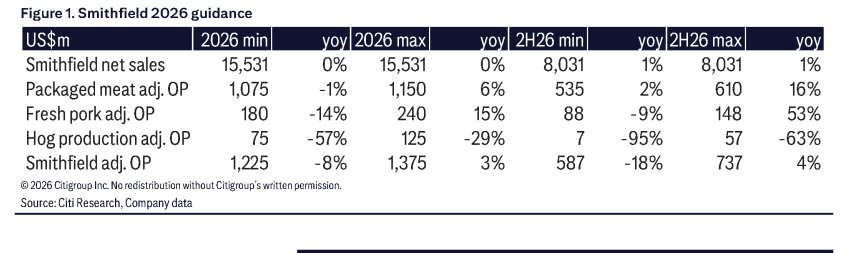
图2. 美国生猪期货价格
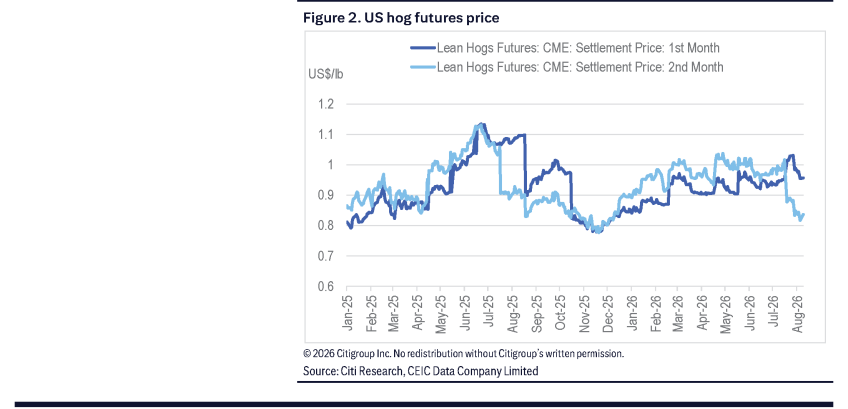
图3. 盈利预测调整 | Nw | td S | cange |