伯恩斯坦 日本消费:如果日元停止繁重的工作,日本免税消费怎么了?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告探讨了日元升值预期下日本消费行业面临的潜在风险。 尽管过去日本消费行业受益于日元疲软带来的入境旅游消费增长,但随着日元升值预期增强,投资者担忧入境消费动能可能减弱。 报告指出,中国游客入境数量自2025年底以来因地缘政治因素持续下滑,而其他地区游客需求与日元汇率高度相关。 此外,2026年11月1日起日本将实施新的免税退税机制,可能增加购物流程摩擦。 分析师认为,若入境游客总数下降,企业通过提升品牌渗透率获得的份额增长可能不足以抵消行业层面的逆风。
主要观点
- 中国游客入境数量持续低迷,成为今年入境增长的最大拖累。
- 除中国外,其他地区入境游客数量与日元汇率高度相关。
- 人均购物消费额保持相对稳定,约为400美元。
- PPIH是覆盖公司中免税业务敞口最大的企业,入境游客贡献了近10%的集团收入。
- 2026年11月1日起,日本将实施新的免税退税机制,可能增加购物摩擦。
- 日本央行于2026年9月18日将政策利率从1.0%上调至1.25%,为31年来最高水平。
论述逻辑
- 日元汇率波动 -> 影响非中国地区入境游客数量 -> 影响免税购物总额 -> 叠加退税机制改革带来的流程摩擦 -> 导致消费行业收入与利润面临下行风险。
关键展望
- 以USD/JPY 150作为2027财年入境销售的中性基准。
- 2027年入境游客预测假设中国游客数量维持在2026年低谷水平。
推荐标的
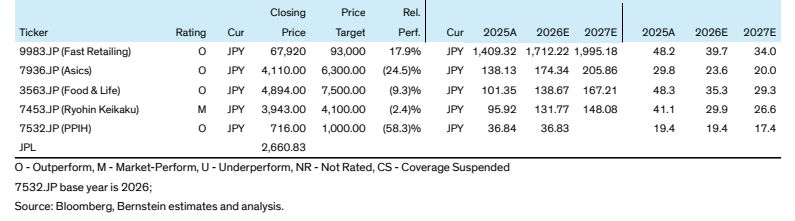
- Ryohin Keikaku Co Ltd (7453.JP): 评级为Market-Perform,目标价4,100日元。
- Pan Pacific International Holdings (7532.JP): 评级为Outperform,目标价1,000日元。
关键图表
图1. PPIH的入境敞口最高,但多数公司盈利风险有限 入境消费占比 营收影响
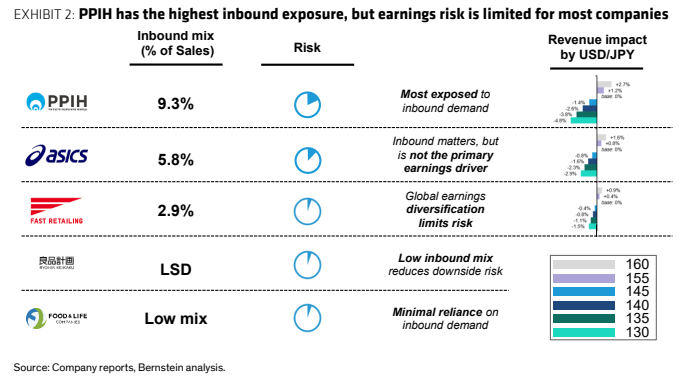
图2. 入境消费对多家消费类公司变得日益重要
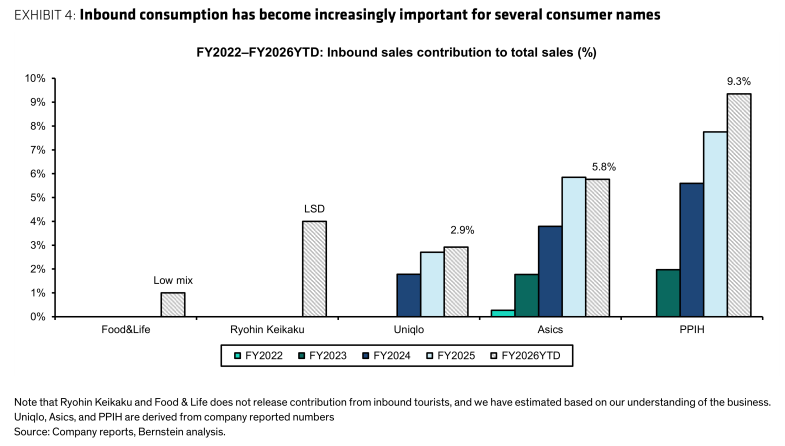
图3. 中国在基于汇率的入境需求预测中相关性下降
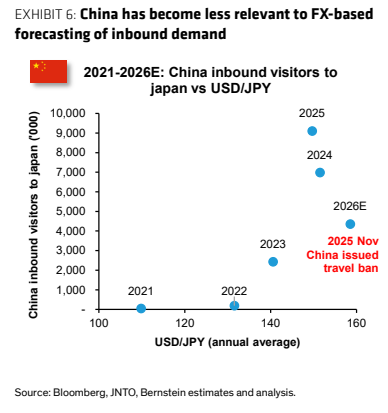
图4. 我们覆盖的公司成功提升了入境游客消费的钱包份额
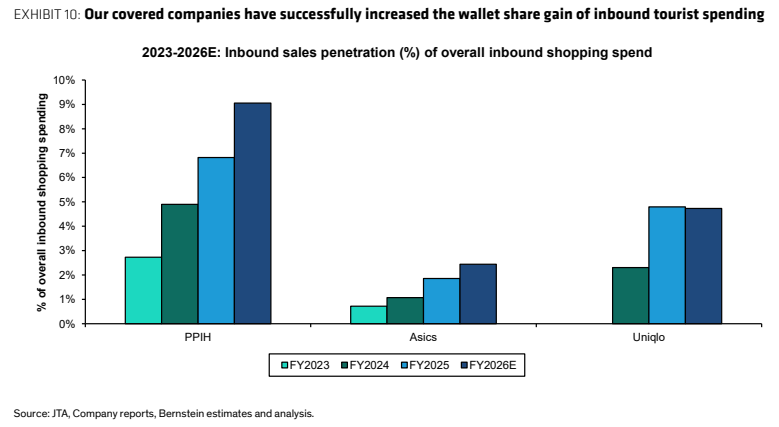
图5. 历史数据显示,对优衣库而言,汇率驱动的营业利润变动幅度可达相应营收变动的约两倍
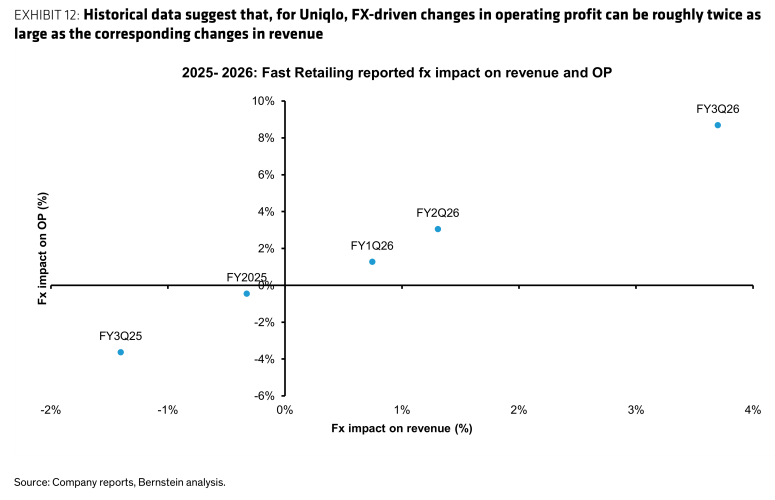
图6. 新免税制度增加了摩擦,退款延迟至离境时进行
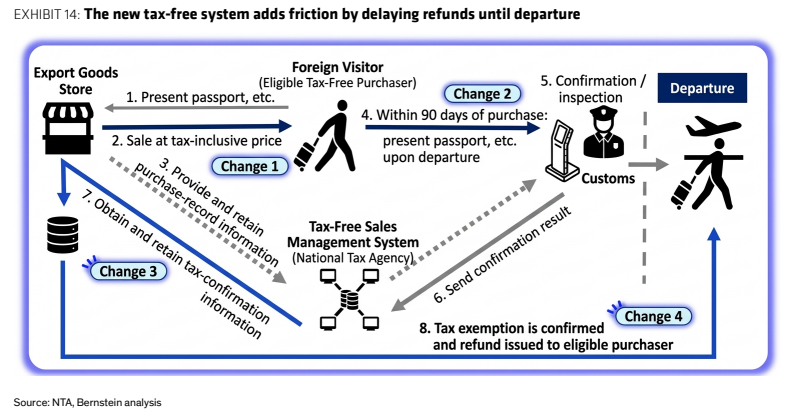
图7. 收盘价 «相对