UBS:中国航天与海洋经济敞口仍被低估
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
UBS认为,商业航天和深海海洋经济正成为中国越来越重要的战略产业,驱动力不只是先发优势诉求,还包括陆地资源约束、美国加速深海立法,以及中国研发驱动先进制造能力提升。中国商业航天过去面临遥感以政府需求为主、通信因5G基础设施完善而付费意愿不足等问题,但AI算力需求打开了星基计算的新商业化路径。海洋经济方面,政府首次在2025年工作报告中明确政策视角,中国海洋经济GVA在2025年达到约11万亿元、占GDP约8%,UBS预计到2050年占比将超过10%。核心观点是:与商业航天和海洋经济相关的上市公司敞口仍被低估,机会不只在资源开采,还包括海洋旅游、海上发电、海工装备和商业卫星供应链。
主要观点
- 中国发展商业航天和海洋经济有清晰战略背景。陆地矿产资源消耗、美国对深海领域的政策推进,以及中国先进制造能力提升,使空间和海洋成为产业升级与国家战略的新边界。UBS也提示,深海资源开采涉及严重且难以逆转的海洋生态风险,因此ESG和环保政策是重要约束。
- 商业航天商业化正在寻找新路径。遥感业务仍主要依赖政府需求,卫星通信受中国成熟5G网络影响而付费意愿有限;但AI快速发展推动算力需求,2025年中国发射首批12颗计算卫星,Adaspace与腾讯云合作,显示星基计算可能成为新的商业化突破口。
- 低轨星座部署有望加速。UBS预计中国低轨星座部署将提速,长期计划发射约5万颗卫星,而当前在轨约1300颗。这将带动卫星制造、发射、地面设备、测控、应用服务等完整供应链需求。
- 海洋经济机会远超矿产开采。中国海洋经济2025年GVA约11万亿元、占GDP约8%,UBS预计到2050年占比超过10%。增长驱动来自海洋旅游、海洋公共服务、海上交通、化工、渔业、海工装备、海上油气和海上电力等多元领域。
- 深海矿产与海上油气仍是重要价值池。UBS在基线假设下估算深海矿产储备价值约81万亿美元,海上油气储备价值约83万亿美元;2026-2035年累计海上油气资本开支可能达到2.5万亿美元,FPSO订单也对应超过3000亿美元市场。
- 油气价格和运输成本推动新一轮海上开发。高油价和高油运费提高海上勘探项目经济性,深水油气产量是未来产量增长的重要贡献来源。相关机会覆盖海工、钻井、阀门、船舶和深海装备。
- UBS列出多组上市公司敞口。商业航天偏好Jovo Energy、Ming Yang、GCL Tech;海洋经济偏好CIMC、Neway Valve、Develop和CSSC。报告还梳理了11家私营商业航天公司和10家私营海洋经济公司,为产业链观察提供样本。
- 投资机会需要和风险约束一起看。深海资源开发的生态风险、商业航天变现周期、政策审批和资本开支强度,都会影响产业兑现节奏;但在政策、技术和国家战略共同推动下,UBS认为相关股票敞口仍被市场低估。
论述逻辑
陆地资源约束、美国深海立法和中国先进制造升级推动战略边界外扩 → 商业航天从遥感和通信瓶颈转向星基计算与低轨星座部署 → 海洋经济从资源开采扩展到旅游、海上能源、海工装备和公共服务 → 海洋GVA占GDP比例有望从2025年约8%升至2050年超过10% → 深海矿产、海上油气和FPSO订单形成大价值池 → 具备商业航天或海洋经济敞口的上市公司估值和增长叙事仍被低估
关键展望
- 商业航天方面,AI算力需求和低轨星座计划将推动卫星制造、发射服务、地面设备和星基计算应用发展,但通信和遥感商业化仍需时间。
- 海洋经济方面,UBS预计中国海洋经济GVA占GDP比例到2050年超过10%,主要增量来自海洋旅游、海工装备、海上发电和海上油气。
- 深海开发方面,高油价、运输成本和资源安全诉求会推动海上勘探与FPSO需求,但环保和生态影响会成为政策与ESG层面的约束。
- 股票方面,UBS偏好具备明确产业敞口和盈利兑现路径的上市公司,而不是泛主题炒作,尤其关注已有订单、成本优势和政策定位清晰的制造业公司。
- 风险方面,政策审批、资本开支周期、商业模式成熟度和深海环境保护都可能改变产业兑现速度,并影响主题公司估值能否转化为盈利兑现。
推荐标的
- Jovo Energy、Ming Yang、GCL Tech:UBS在商业航天相关覆盖中偏好的公司,分别受益于能源、风电和材料等与航天产业链相关敞口。
- CIMC、Neway Valve、Develop、CSSC:UBS在海洋经济相关覆盖中偏好的公司,受益于海工装备、阀门、深海设备和船舶订单。
- 低轨星座供应链:卫星制造、发射、地面站、测控和星基计算需求有望随中国5万颗卫星计划加速。
- 海上油气和FPSO链条:2026-2035年海上油气资本开支和FPSO订单对应大市场,利好海工装备与服务商。
- 谨慎对待纯深海资源开采主题:生态风险和政策约束强,需优先选择有合规能力和明确订单兑现的公司。
关键图表
Figure 1:UBS覆盖公司中对中国深海和商业航天发展有敞口的标的

Figure 2:中国国内商业航天发展时间线

Figure 3:商业航天供应链结构

Figure 4:私营航天经济公司名单

Figure 5:海洋产业在2025年占中国海洋经济GVA的42%

Figure 6:海洋旅游占中国海洋产业GVA的36%

Figure 7:中国海洋经济在2025年占中国GDP的7.9%

Figure 8:UBS预计海洋经济GVA对中国GDP的贡献将继续提升

Figure 9:中国和美国对海洋经济与深海的政策关注度上升
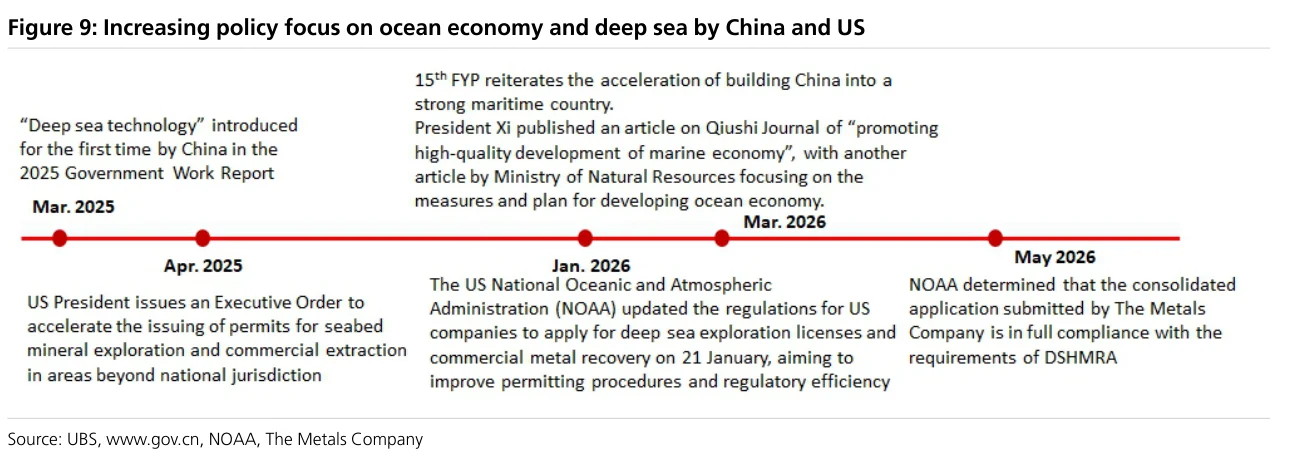
Figure 10:在基线假设下,以美国美元计的深海矿产储备总价值为81万亿美元

Figure 11:以美国美元计的海上油气储备价值达到83万亿美元,其中35%为海上储量

Figure 12:2026-2035年累计海上油气资本开支可能达到2.5万亿美国美元口径

Figure 13:浮式生产储卸油装置订单对应未来十年超过3000亿美国美元市场

Figure 14:深水油气产量是整体产量增长的重要贡献来源

Figure 15:2022-2032年全球油气产量份额结构

Figure 16:高油价和高油运费正在推动新的海上油气勘探项目

Figure 17:高油气价格也带来钻井船和半潜式平台日费率上升

Figure 18:深海生态系统市场参与者概览

Figure 19:与海洋经济相关的私营公司名单
