东吴证券 国内丝绸服饰领军企业,文化赋能+渠道革新推动新成长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
太湖雪深耕丝绸产业二十余年,连续7年位居国内蚕丝被专营品牌销量首位,产品涵盖蚕丝被、床品套件、丝绸饰品等多元矩阵。 2025年公司实现营业总收入6.00亿元,同比增长16.37%;归母净利润3866万元,同比增长37.80%;2026年上半年营收延续增势至3.25亿元,同比增长15.67%,归母净利润同比增长42.52%至0.27亿元。 行业端,2025年全国丝绸产业市场规模约787.4亿元,核心品类蚕丝被市场规模同比增长10%,中国消费量占全球50%以上。 公司依托线上全域直播与达人代播发力,2026H1线上主营业务收入同比增长32.46%,同时跨境电商与海外独立站加速拓展,2025年境外收入近10000万元。 东吴证券预计公司2026-2028年归母净利润分别为0.52亿元、0.68亿元和0.82亿元,对应PE分别为23倍、18倍和15倍,首次覆盖给予“增持”评级。
主要观点
- 双核心战略驱动业绩回升,2025年营收突破6.00亿元且净利润显著反弹。
- 2026年上半年经营维持稳健增长,盈利能力伴随蚕丝被毛利率回升而改善。
- 业务结构以蚕丝被为基石,高毛利的丝绸饰品业务高速放量。
- 国内丝绸与蚕丝被市场稳步扩容,中国占全球蚕丝被消费市场半壁江山。
- 蚕丝被产业集聚明显,江苏省产量保持正增长而其余主产区大幅下滑。
- 龙头市场地位获权威认证,公司连续7年稳居国内专营品牌销量首位。
- 持续加大研发与产学研布局,设计端跨界联动提升品牌文化溢价。
- 线上渠道推动模式转型与精细化运营,2026年上半年线上收入提速高增。
- 海内外双轨并进构建立体渠道,跨境电商驱动境外收入稳定增长。
- 第一大股东持股逾六成,实际控制人胡毓芳管理控制架构清晰稳定。
论述逻辑
- 居民可支配收入稳步提升与消费升级趋势,带动丝绸制品需求由传统日用品转向高附加值、舒适与审美多元化产品。
- 公司凭借蚕丝被大单品构筑护城河,叠加高研发投入与文博IP文创赋能,实现丝绸饰品等新品类放量与毛利率整体向上修复。
- 线上直播矩阵拓展与跨境电商自营落地打破渠道地域瓶颈,共同推动营收规模扩张及未来三年盈利能力的较快释放。
关键展望
- 预计2026-2028年公司营业收入分别为7.04亿元、8.32亿元和9.72亿元,归母净利润分别为0.52亿元、0.68亿元和0.82亿元。
- 分业务板块展望:丝绸饰品业务收入预计2026年同比增长约40%、2027-2028年分别预计同比增长40%/30%,蚕丝被业务预计2026-2028年保持每年15%的增速。
- 风险关注重点:线下销售渠道地域集中风险、原材料价格上涨、带货主播监管政策趋严及亚马逊新设自营店铺流量培育风险。
推荐标的
- 太湖雪(920262.BJ):首次覆盖给予“增持”评级,2026-2028年PE估值分别为23倍、18倍、15倍。
- 罗莱生活(002293.SZ):同行业可比公司,产品类型与生产模式相似,2026年9月22日总市值90.03亿元,对应2026E PE为14.55倍。
- 富安娜(002327.SZ):同行业可比公司,定位于高端艺术家纺,2026年9月22日总市值51.03亿元,对应2026E PE为13.59倍。
- 水星家纺(603365.SH):同行业可比公司,专注于中高档家用纺织品,2026年9月22日总市值42.50亿元,对应2026E PE为9.39倍。
关键图表
图1. 太湖雪股权结构(截至 2026 年 6 月 30 日)

图2. 2021-2026H1 HERAC) = 。 一 一 研发 用 (9G)

图3. 2021-2025 中国丝绸行业市场规模(亿元)

图4. 2021-2025 人均可支配收入及增速

图5. 2021-2025 研发费用(万元)及占营业收入比%
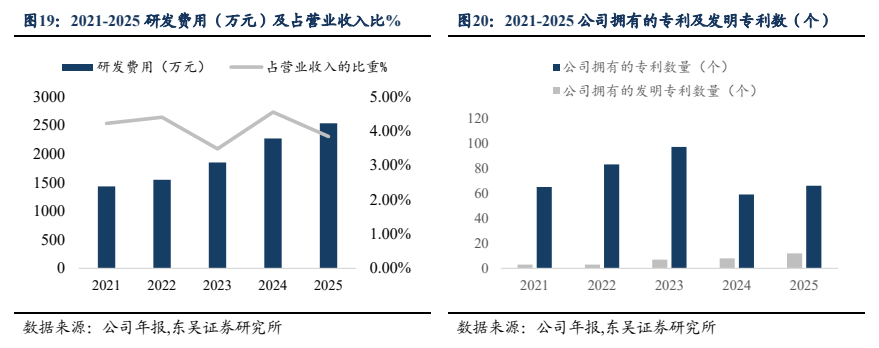
图6. 2022-2025 境内境外营业收入(万元)

图7. 北 交 所 公司 深度 报告 DM 东 吴 证 券

图8. 北 交 所 公司 深度 报告 QD
