伯恩斯坦 美国电信与航空航天防务:SpaceX将收购低频段频谱;这对电信公司意味着什么?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Grain Management 宣布达成最终协议将其 800MHz 频谱组合出售给 SpaceX,受此消息影响电信股下跌超过 5%。 伯恩斯坦认为此举在预期之内,低频段频谱对覆盖至关重要,能大幅降低网络建设成本并缩短上市时间,但 14 MHz 频宽本身仍远不足以支撑全国性消费者网络或复制现有运营商的体验。 然而,该交易显著增加了 SpaceX 无论是自建、合作还是开展 MVNO 安排的谈判筹码,电信公司现有的频谱合资企业在面对愿意投入数十亿美元的对手面前显得偏向防御性。 真正的更大焦点在于定于明年举行的 Upper C-band 拍卖,若 SpaceX 参与并将低频覆盖层与中频容量相结合,将成为打破现有运营商“囚徒困境”的催化剂。 长期来看,无论 SpaceX 最终是否建成全国性网络,马斯克的过往记录都构成了可信的竞争威胁,将持续压制传统电信公司的估值。
主要观点
- Grain Management 达成最终协议将其 800MHz 频谱组合出售给 SpaceX,电信股受消息影响下跌超过 5%。
- 收购低频段频谱可改善 SpaceX 的直连手机(D2D)能力,并为地面无线网络奠定基础,大幅降低建网成本与上市时间。
- 14 MHz 频谱远不足以复制现有运营商的体验或支撑全国性消费者网络,但标志着成为第四家基于设施的竞争对手的开端。
- 交易显著提升了 SpaceX 在自建、合作或 MVNO 谈判中的筹码,而现有电信公司的频谱合资企业主要属于防御性质。
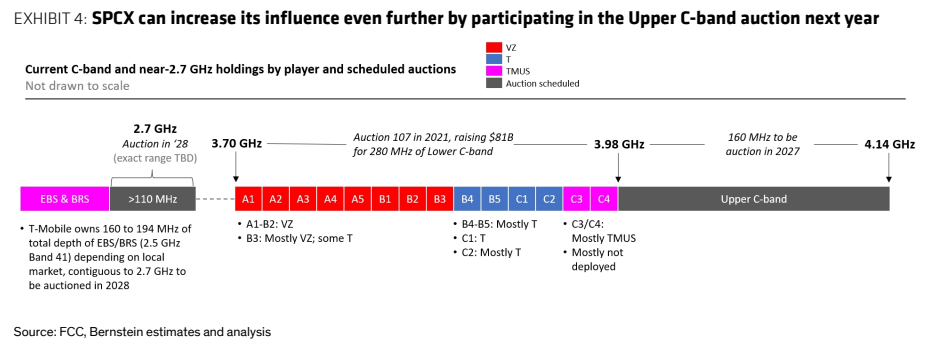
- 明年的 Upper C-band 拍卖是更大焦点,若 SpaceX 参与并斩获频谱,将低频覆盖与中频容量配对,可能打破运营商的囚徒困境。
- 面对未来频谱竞争,T-Mobile 可通过 2028 年 2.7 GHz 拍卖获得替代方案,AT&T 通过向 EchoStar 收购中频段部分缓解了担忧,而 Verizon 长期敞口相对更大。
- 地面网络建设的约束条件是施工能力而非资本,全美每年真正新建的铁塔仅 1,200-2,000 座,建网模型假设几乎全部依赖现有结构。
- 拥有自主经济效益的 Starlink Mobile 颠覆性远大于单纯的 Starlink MVNO,马斯克的过往履历形成了可信威胁并持续压制现有电信运营商估值。
论述逻辑
- 事件发生:SpaceX 达成协议收购 Grain Management 的 800MHz 低频段频谱组合,直接引发传统电信股盘中下挫超过 5%。
- 能力与瓶颈分析:14 MHz 低频虽能优化 D2D 并大幅缩短建网时间与成本,但容量有限不足以单独支持全国性消费者网络,且全美每年仅能新建 1,200-2,000 座铁塔构成物理施工约束。
- 战略推演与终局推论:收购增强了 SpaceX 谈判筹码,若其进一步参与明年 Upper C-band 拍卖补齐中频容量,将形成具备自主经济效益的 Starlink Mobile 威胁,使现有运营商估值长期承压。
关键展望
- 定于明年举行的 Upper C-band 频谱拍卖是关键验证窗口,SpaceX 是否参与及参拍结果将直接反映其推进地面无线战略的决心。
- 2028 年 2.7 GHz 频谱拍卖将作为 T-Mobile 补充频谱资源的潜在替代途径。
- SpaceX 的 1 年期目标价设为 $248,基于 2031 年 EBITDA 的 12 个月远期 EV/EBITDA 分部估值并折现至 2027 年中;下行风险包括星舰(Starship)发射容量提升依赖完全可复用、轨道数据中心商业化运营、半导体供应及潜在发射事故或监管限制。
推荐标的
- Space Exploration Technologies Corporation (SPCX):评级跑赢大盘(Outperform),目标价 $248。估值基于 2031 年 EBITDA 远期倍数的分部估值法折现至 2027 年中,看好轨道数据中心与长期商业化前景。
- AT&T Inc (T):评级跑赢大盘(Outperform),目标价 $25。基于 DCF 和当前交易倍数推导的终值,关键假设为终期增长率 0.0%、WACC 8%;公司近期向 EchoStar 收购中频段部分缓解了频谱担忧。
- T-Mobile US Inc (TMUS):评级市场表现(Market-Perform),目标价 $220。基于 DCF 和当前交易倍数终值,关键假设为终期增长率 1.0%、WACC 8%;其拥有 2028 年 2.7 GHz 拍卖等频谱替代选择。
- Verizon Communications Inc (VZ):评级市场表现(Market-Perform),目标价 $47。基于 DCF 和当前交易倍数终值,关键假设为终期营收 $146B、终期 FCF 增长率 0.0%;长期来看面临的频谱竞争敞口相对更大。
关键图表
图4. SPCX收购Grain的800 MHz频段频谱对其持有资产是重要补充

图5. SPCX可通过参与明年的上C频段拍卖进一步扩大其影响力