东方金诚 海外宏观周报:美日央行如期加息
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告回顾了2026年9月14日至9月20日的海外宏观经济动态。 美联储时隔三年首次加息25bp至3.75%-4%,并预计年内还将加息一次,以应对顽固通胀。 日本央行同周加息25bp至1.25%,创31年来最高水平。 美国8月零售销售环比增长1.2%,显示消费韧性,但就业市场数据出现背离。 全球债市收益率多数上行,资金流向显示全球股票基金净流入放缓,债市基金转为净流出。
主要观点
- 美联储时隔三年首次加息,将基准利率上调至3.75%-4%。
- 美联储点阵图显示年内还将加息一次。
- 日本央行加息至1.25%,为31年来最高水平。
- 美国8月零售销售环比增长1.2%,创近五个月最大涨幅。
- 美国初请失业金人数降至19.6万,为1969年以来最低水平之一。
- 全球债市收益率多数上行,10年期美债收益率上行5bp至5.01%。
- 全球资金流向显示股票基金净流入放缓,债市基金转为净流出。
论述逻辑
- 通胀压力与地缘冲突导致能源价格高企 -> 美联储认为当前货币政策压制通胀不足 -> 决定加息并维持紧缩预期 -> 导致全球债市收益率上行及资金流向变化。
关键展望
- 美联储预计年内还将加息一次。
- 日本央行将根据经济、物价和金融状况继续加息。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 表 1: 上周美国宏观数据更新汇总(月度数据)

图2. 表 2: 上周日本宏观数据更新汇总(月度数据)

图3. 表 3: 上周美债发行数据

图4. 法国十年期国债收益率上行(%)
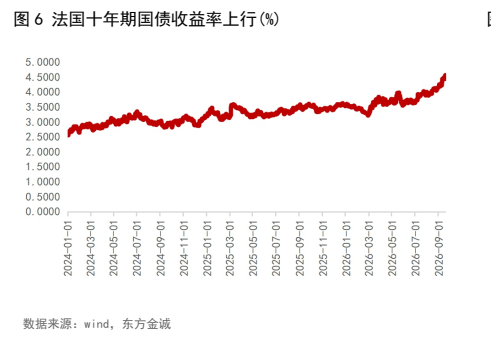
图5. 全球基金流量环比比较(百万美元)

图6. 债券基金区域本周流量(百万美元)

图7. 股票基金市场本周流量(百万美元)

图8. 债券基金市场年初以来流量(百万美元)
