国盛证券 国防军工行业周报:北京无人机新规彰显反无人机重要意义
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
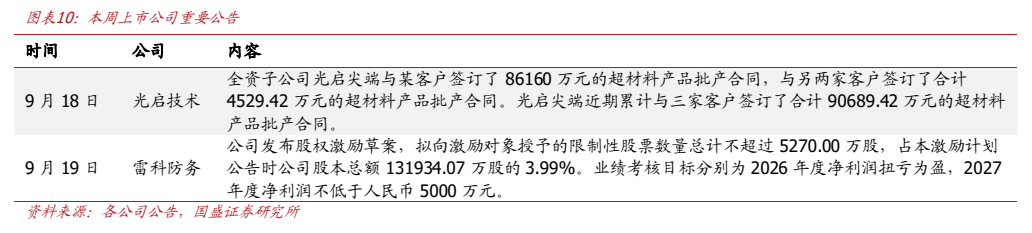
国盛证券维持国防军工行业“增持”评级。 报告指出,军工板块当前正处于由“强预期、弱现实”向“强预期、强现实”逐步发展的过渡阶段,未来伴随“十五五”规划落地与军贸拓展,板块基本面有望持续改善。 政策与产业要闻方面,北京出台无人驾驶航空器管理新规彰显反无人机装备重要性;商业航天民营组网与海基发射持续突破;造船行业高景气延续,2026年1至8月全球新船订单达2128艘(5970万修正总吨),全年订单有望创历史新高;可控核聚变领域招投标稳定推进且海外资本加速入局。 建议重点关注传统军工及军贸,并同步布局被动元器件、燃机/商发、商业航天、无人/反无人装备及船舶等细分赛道。
主要观点
- 军工板块处于基本面转变期,维持行业增持评级,建议重点关注传统军工板块及军贸机会。
- 本周申万国防军工指数下跌0.80%,在31个一级行业中位列第22名,军工+科技方向标的涨幅居前。
- 北京出台无人驾驶航空器管理规定,全域设为管制空域并禁止相关飞行与存放,凸显反无人机重要性。
- 全球武器装备大单密集落地,美军推进无人机及导弹合同,并批准对沙特243亿美元F-35军售案。
- 商业航天发射任务持续实现突破,国内民营火箭首次承担大型卫星互联网星座组网任务。
- 全球燃机订单持续落地,中科国晟顺利完成合计6亿元的C轮融资。
- 2026年全球新船订单有望创历史新高,前8个月已确认下单2128艘新船,总投资规模约1772亿美元。
- VLCC与好望角型散货船新造船价格平稳,分别维持在1.29亿美元和8200万美元。
- 聚变相关招标持续推进,现代汽车入局CFS推动其累计融资达40亿美元,新奥和龙-2装置正式开工。
- 上市公司披露大额批产合同与激励方案,光启尖端累计签署超9亿元超材料产品合同。
论述逻辑
- 政策与行业事件催化(北京全域无人机管制强化反无人机需求、商业航天多批次发射成功、造船订单景气度高企) -> 产业链各环节商业化落地与大额合同签订验证订单边际向好 -> 叠加“十五五”规划预期,驱动板块从“强预期、弱现实”走向“强预期、强现实” -> 维持增持评级并推荐传统军工及相关前沿延伸方向。
关键展望
- 国内军品订单预期改善:“十五五”规划落地有望推动国内军品订单改善,军贸订单有望打开企业成长空间。
- 地方政策实施节点:《北京市无人驾驶航空器管理规定》将于2026年11月15日起正式实施。
- 核聚变实验装置推进时间线:新奥“和龙-2”装置预计2027年6月底具备入场条件,2027年底完成建设调试并实验,目标2030年点亮氢硼聚变第一盏灯。
- 行业下行风险提示:主要包括军品订单下达不及预期、行业发展进度不及预期,以及燃机、船舶等下游需求不及预期。
推荐标的
- 传统军工(军贸)领域建议关注中航西飞、洪都航空、航发动力、中航沈飞、中航成飞、中航重机、国科军工、国睿科技、航天南湖。
- 被动元器件领域建议关注火炬电子、国瓷材料、商络电子、鸿远电子、宏达电子、振华科技、王子新材。
- 燃机/商发领域建议关注航发动力、中国动力、万泽股份、应流股份、联德股份、航宇科技、航亚科技、航发科技、赛恩斯、上海电气。
- 商业航天领域建议关注斯瑞新材、国博电子、复旦微电、臻镭科技、铖昌科技、烽火通信、航天电子、九丰能源。
- 民航航材建议关注润贝航科;军工后市场建议关注华秦科技、佳驰科技。
- 无人/反无人装备建议关注中无人机、航天彩虹、锐科激光、晶品特装、纵横股份、六九一二。
- 船舶领域建议关注松发股份、中国船舶、中船防务、中国动力;算力布局方向建议关注旭光电子、长盈通、佰奥智能。
关键图表
图1. 图表 3: 本周全球军工要闻
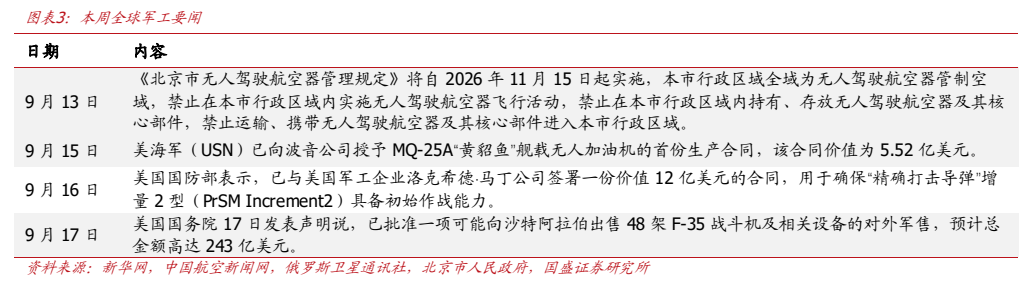
图2. 图表 4: 本周全球商业航天要闻
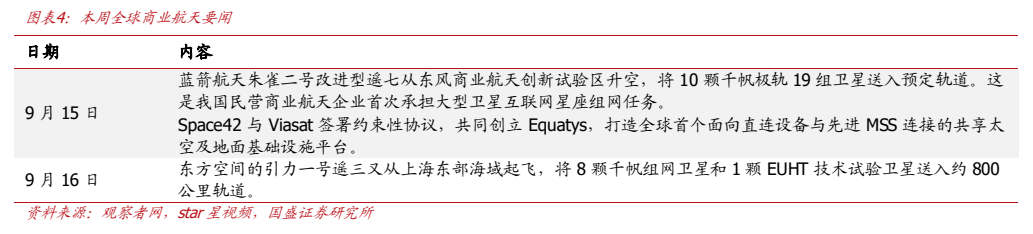
图3. 图表 5: 本周全球燃气轮机要闻
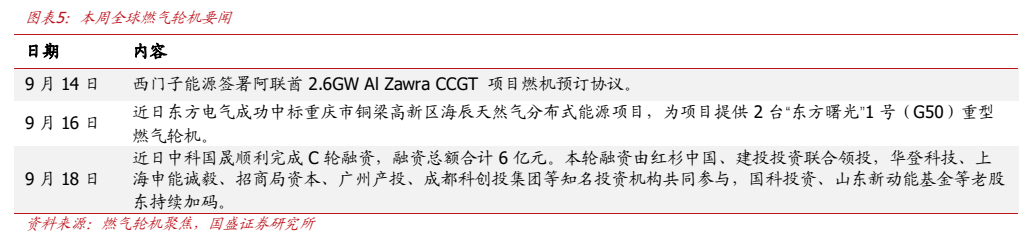
图4. 图表 7: Fearnleys 新船价格:超大型油船和好望角型散货船(单位:百万美元)
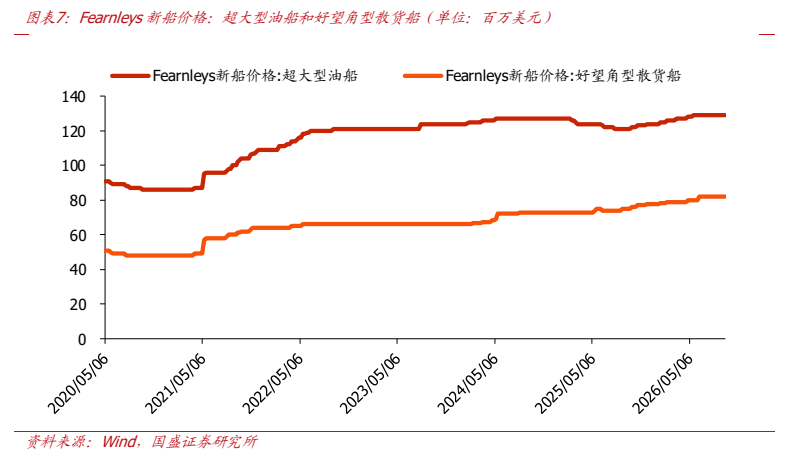
图5. 图表 10: 本周上市公司重要公告