国证国际 国投证券(香港) 奕斯伟计算(01256.HK) IPO点评 2026 10 05
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
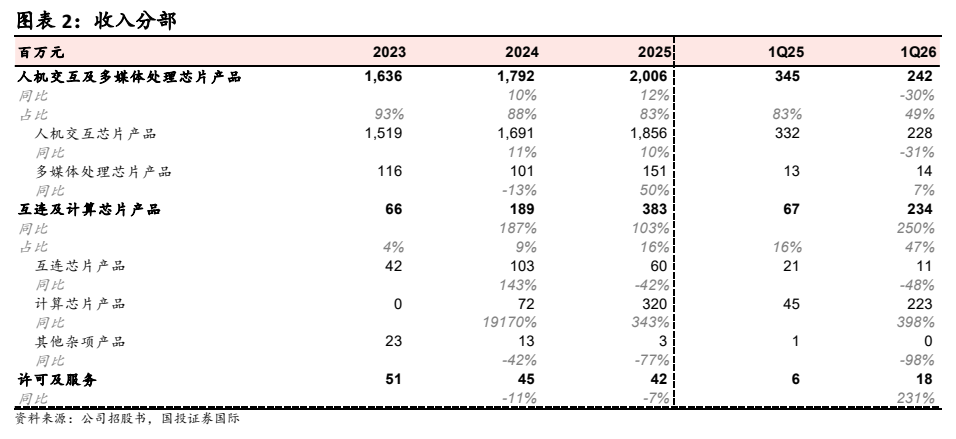
奕斯伟计算是一家以自研RISC-V架构为核心的Fabless芯片及软硬件一体化方案提供商,主要布局人机交互及互连计算芯片。 公司2023-2025年总收入分别为18亿元、20亿元及24亿元,虽保持增长但仍处于亏损状态,2025年经调整净亏损为12亿元。 招股价对应2025年市销率11.4x-12.3x,估值已充分反映其RISC-V计算芯片的成长潜力。 考虑到公司尚未盈利、客户集中度高及新品毛利率压力,建议投资者参考申购热度,谨慎融资,可适当现金申购。
主要观点
- 公司为中国智能终端人机交互芯片市场第四大厂商,市场份额为5.7%。
- RISC-V主控芯片市场份额为1.2%,位列第5。
- 2023-2025年总收入持续增长,但经调整净亏损规模依然较大。
- 中国智能终端人机交互芯片市场规模预计2025-2030年CAGR为9%。
- 预计募资净额中位数为23亿港元,基石投资者认购比例约48-50%。
- 招股估值对比同行业公司处于较高水平。
论述逻辑
- 公司通过双业务布局(人机交互+RISC-V计算)构建核心竞争力 -> 但受限于项目制交付及新品毛利率压力 -> 导致盈利能力承压 -> 结合当前招股估值已反映成长预期 -> 最终得出谨慎申购的投资建议。
关键展望
- 后续股价表现取决于新业务的业绩兑现情况。
推荐标的
- 建议参考申购热度,谨慎融资,可适当现金申购。
关键图表
图1. 图表 1: 利润表
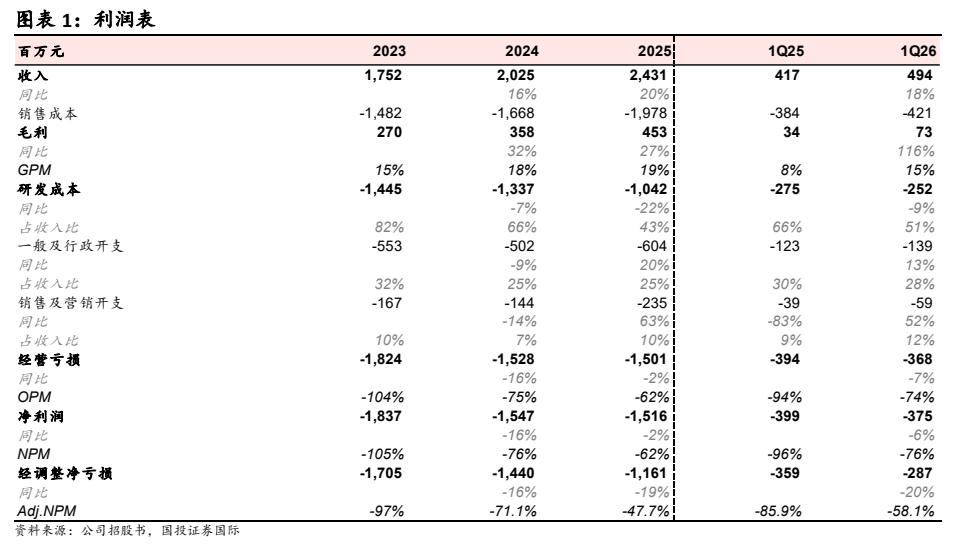
图2. 图表 2: 收入分部