华泰证券 食品饮料行业专题研究:镜鉴日韩,食饮需求演化与创新启示
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券发布食品饮料专题研报指出,在消费日趋理性与个体生活秩序精简的背景下,中日韩消费市场正共同转向“自我照顾型食饮”需求,低负担、轻功能与情绪奖赏成为驱动创新的三大主线。 日韩经验显示,品类成熟期可通过形态与场景重组实现“再使用”,其无糖化与功能化发展路径为国内提供了高参考价值样本。 26H1国内线上渠道表现亮眼,食品饮料线上销售额达3,045.7亿元(同比+5.1%),其中保健品销售额633.0亿元(同比+9.5%),心血管/三高市场同比+23.8%,软饮料功效成分同比+26.6%,高蛋白休闲食品同比+14.1%。 相比之下,线下基本盘普遍承压,26Q2传统线下渠道饮料、休闲零食分别同比-11.8%、-8.6%,仅冲调品(+3.6%)与速冻食品(+3.2%)实现正增长。 华泰证券维持行业“增持”评级,看好产品创新力领先的龙头卡位企业。
主要观点
- 中日韩消费市场向“自我照顾型食饮”收敛,日韩经验指明四类产品升级方向
- 26H1国内线上食饮销售额同比增长5.1%,由健康化与品质升级驱动从规模导向转向价值导向
- 线上软饮料中功效维度增速领跑,养生草本饮品稳步扩张
- 线上保健品呈现量价齐升与格局分化,心血管与骨骼健康品类高增
- 高蛋白休闲食品赛道持续扩容,卖点向低负担复合演进
- 线下传统零售渠道整体承压,新品推出节奏全线收缩
- 线下即饮饮料受天气及竞争分化影响,仅无糖茶与即饮咖啡实现逆势增长
- 线下冲调品中代餐粉增速领先,健康代餐方向增长强劲
- 日本无糖茶市场趋于饱和,增量向功能性饮料及高蛋白品类转移
- 韩国呈现K型消费特征,零糖碳酸与高蛋白食品维持高速成长
论述逻辑
- 中日韩宏观收入微增但消费维持谨慎、个体内在焦虑前置与生活碎片化 → 催生并驱动食饮需求共同转向低负担、轻功能与情绪补偿的“自我照顾型食饮”
- 对标日韩成熟消费市场(日本成熟无糖茶演化至功能饮料、韩国高蛋白与零糖化全面普及) → 揭示国内人均消费额与细分渗透率仍有显著提升空间,指引四大产品升级逻辑
- 国内26H1消费数据验证分化(线上以高蛋白、功效成分、心血管及骨骼健康等功能性赛道高增,线下大盘承压但无糖茶、代餐粉等健康品类逆势走强) → 证明创新瓶颈在于供给与真实需求的匹配度,精细化卡位龙头的长期价值凸显
关键展望
- 日本无糖茶渗透率预计在2026年微降至82.7%,无糖碳酸饮料市场规模有望在2026年达到1,480亿日元(对应25-26年CAGR为6.5%)
- 日本即饮咖啡、能量饮料、运动饮料市场规模预计至2030年分别达640亿元、233亿元、153亿元人民币,对应26-30年CAGR分别为2.3%、2.6%、2.3%
- 日本功能性食品市场规模预计2034年有望达245亿美元,对应期间CAGR为5.9%
- 韩国运动饮料、即饮茶、能量饮料市场规模预计2030年分别达到46.5亿元、88.3亿元、49.2亿元人民币,对应26-30年CAGR分别为6.1%、7.0%、5.4%
- 韩国高蛋白食品市场规模预计2026年有望达8,000亿韩元,对应24-26年CAGR为21.1%
- 下行风险警示:宏观经济增长不达预期;行业竞争激烈程度高于预期;食品安全问题
推荐标的
- 卫龙美味(9985 HK):维持“买入”评级,目标价14.20港元。公司产品策略向高纤维、健康化延展,积极布局新兴渠道,预计26-28年EPS为0.65/0.73/0.80元
- 五谷磨房(1837 HK):维持“买入”评级,目标价2.54港元。中式食养赛道高景气,专柜与新渠道双轮驱动,预计26-28年EPS为0.17/0.21/0.24元
- 东鹏饮料(9980 HK):维持“买入”评级,目标价167.71港元
- 东鹏饮料(605499 CH):维持“买入”评级,目标价169.92元人民币
- H&H国际控股(1112 HK):维持“买入”评级,目标价27.55港元。产品创新能力强,精准契合保健品升级趋势
- 西麦食品(002956 CH):维持“买入”评级,目标价27.00元人民币。健康食品产业链代表性标的,受益于健康代餐与麦片消费扩容
- 农夫山泉(9633 HK):维持“买入”评级,目标价53.41港元。无糖茶行业龙头,充分受益于无糖茶渗透率长期提升空间
关键图表
图1. 图表 1: 中日韩三国的宏观经济要素及渠道结构对比

图2. 图表 14: 每户家庭每月食品支出(韩元)
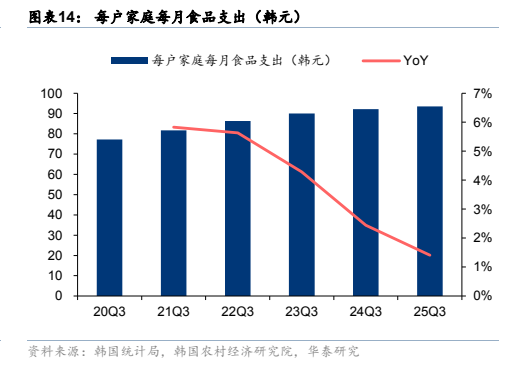
图3. 图表 25: 25 年中国/日本/韩国的休闲食品人均消费额对比

图4. 图表 36: 26H1 休闲食品细分品类在线上渠道的趋势(气泡大小代表均价)

图5. 图表 48: 26H1 软饮料赛道卖点分析
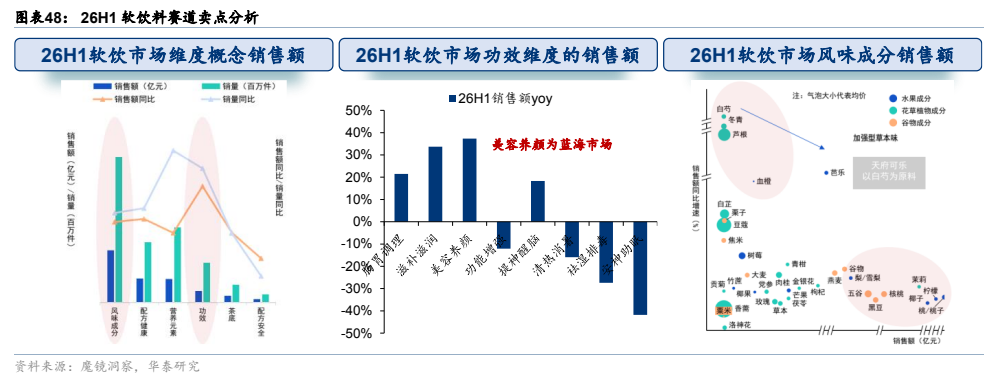
图6. 图表 59: 26H1 骨骼健康市场:各剂型的同比增速情况
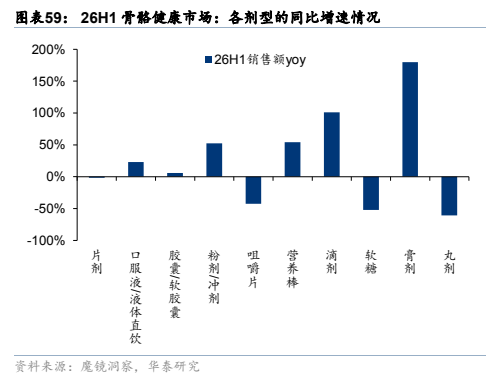
图7. 图表 70: 即饮饮品细分品类 26Q2 新品数量变化情况
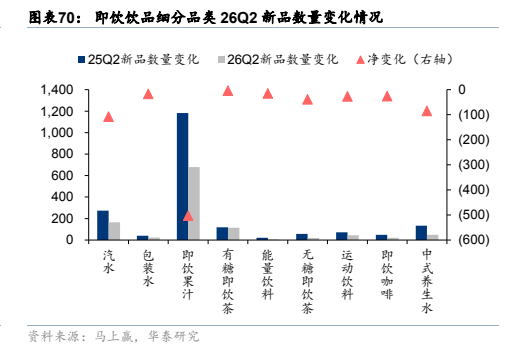
图8. 图表 82: 重点推荐公司最新观点
