瑞银 中国重卡行业:以旧换新补贴9月落地
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
受国四车辆以旧换新补贴政策落地推动,中国重卡(HDT)国内需求在9月旺季显著回暖,主要下游涵盖煤炭运输、快递物流及厂际货运。 受天然气价格月内居高不下及柴油价格反弹影响,更多用户转向电动重卡,其渗透率有望创下历史新高。 瑞银预计2026年9月重卡出货量达100k辆(环比增长16%),其中国内需求预计环比增长30%至60k辆,出口量环比持平于40k辆。 相比之下,8月重卡销量为86k辆(同比微跌6%,环比基本持平),呈现明显淡季特征;其中电动重卡销量同比大增51%至26,800辆,而LNG重卡销量则同比骤降62%至6,400辆。 行业首选标的为中国重汽(A/H股),认为重卡出口具备长期增长潜力。
主要观点
- 9月国内重卡需求迅速回暖,月度总出货量预计达到100k辆,环比增长16%,与去年9月的高基数基本持平。
- 9月国内重卡需求预计环比增长30%至60k辆,出口预计环比基本持平于40k辆。
- 2026年8月中国重卡行业销量为86,032辆,同比下滑6%,环比增长2%,2026年前8月累计销售830,964辆(同比增长16%)。
- 8月国内重卡注册量为56,403辆,同比减少15%;其中柴油车销量同比减少8%至52,800辆,LNG重卡同比下降62%至6,428辆,电动重卡同比增长51%至26,804辆。
- 重汽集团8月总销量为30,050辆(同比增长18%),其中出口销量达19,511辆(同比增长47%),前8月累计出口达141,362辆(同比增长47%)。
- 中国重汽管理层预计2027年重卡出口将保持10%以上的增长,非洲和东南亚仍为主要市场,巴西、欧洲拓展及电动重卡出口刚起步。
- 潍柴动力发电业务贡献约20%的利润且具备可观上行空间,传统重卡业务整体保持平稳。
论述逻辑
- 国四以旧换新补贴9月落地叠加旺季到来 -> 燃气与柴油价格走高驱动电动重卡替代加速 -> 9月国内需求预计环比跃升30%并带动总销量达100k辆 -> 重卡出口保持强劲长期景气 -> 推荐行业龙头中国重汽。
关键展望
- 预计2026年9月中国重卡行业出货量达100k辆(环比增长16%),其中国内需求环比增加30%至60k辆,出口环比持平于40k辆。
- 中国重汽管理层预计2027年重卡出口增长将超过10%。
- 行业周期性风险包括:经济增长强于或弱于预期、工程建设项目完工周期、环保标准及限行和置换补贴等政策变动、物流基本面变化。
推荐标的
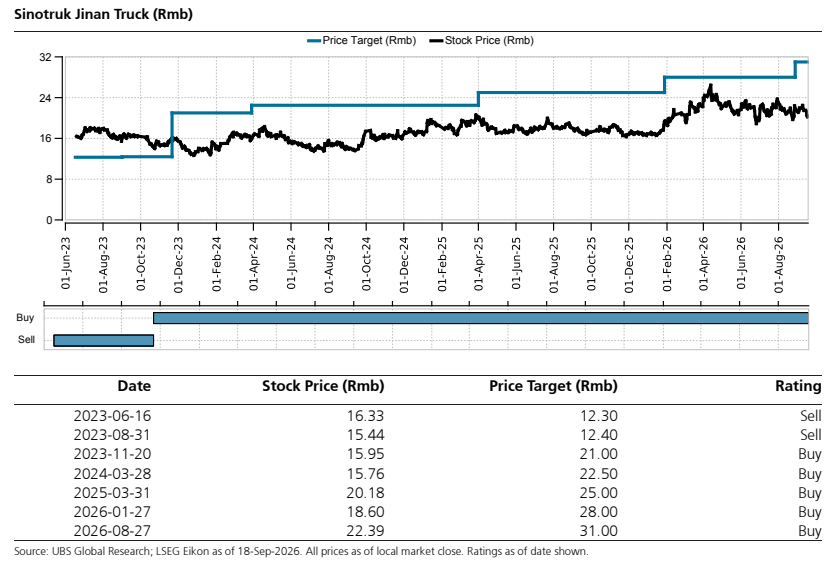
- 中国重汽(3808.HK):买入评级,目标价56.00港元,现价38.06港元(截至2026年9月18日收盘)。看好其海外出口长期增长空间,采用PE估值法。
- 中国重汽(000951.SZ):买入评级,现价20.32元人民币(截至2026年9月18日收盘)。看好其作为重卡出口长期增长龙头的表现。
关键图表
图1. 2026年8月中国重卡行业销量
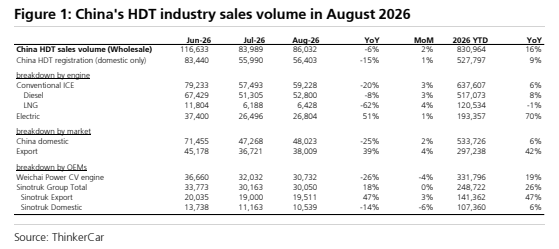
图2. 8月重卡产销量环比基本持平
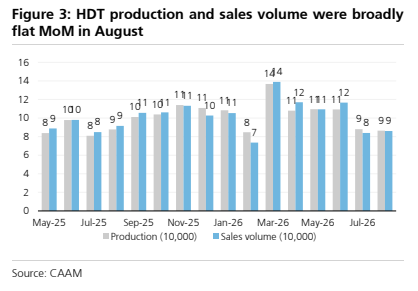
图3. 8月柴油/天然气/电动重卡占比
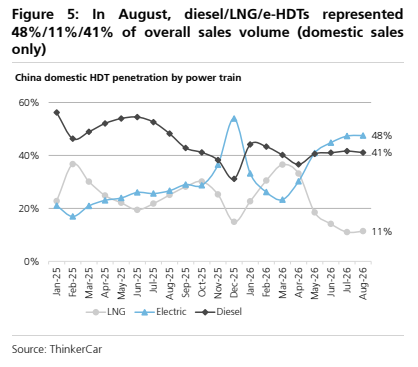
图4. 2026年前8个月中国重汽/陕汽份额分别为16%/8%
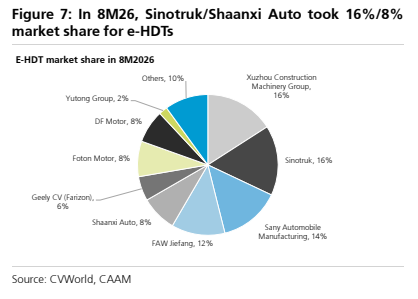
图5. 天然气重卡经济性监测:近期气柴比为1.00,表明天然气重卡经济性较差
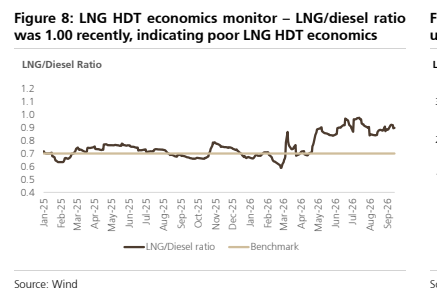
图6. 8月中国重汽以35%的销量份额位列第一
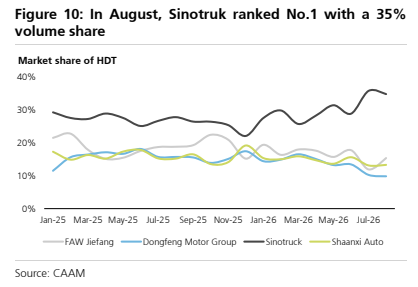
图8. 中国重汽济南卡车(人民币)