摩根大通 Zscaler(ZS.US)投资者日纪要:AI时代的正确平台
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通参加了 Zscaler 在纽约举行的投资者日活动,对公司未来的增长机会持更加积极的态度。 管理层提出了新的长期财务框架,目标是在 FY31 实现超过 $8bn 的内生 ARR,若加上近 $2bn 的潜在 AI 增量,ARR 目标将达到 $10bn,对应约 22% 的 CAGR;同时设立了 FY31 营业利润率 27% 至 30%、FCF 利润率 29% 至 32% 的长期目标。 FY26 产品拆分显示三大增长引擎(Branch and Cloud、Data Security 和 Security for AI)合计同比增长 >60%,其中 Security for AI 的 ARR 在 FY26 同比增长 >10x。 摩根大通将 Zscaler 的目标价从 $215.00 上调至 $245.00,维持“超配”(Overweight)评级,反映出投资者日后对增长重新加速及利润率扩张轨道具备更高的可见度和信心。
主要观点
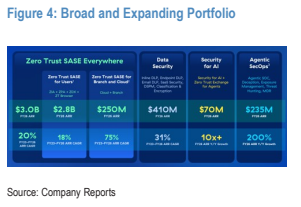
- 管理层制定了新的长期财务框架,目标在 FY31 实现超过 $8bn 的内生 ARR,外加近 $2bn 的潜在 AI 增量可达 $10bn,对应约 22% 的 CAGR。
- 公司宣布了 FY31 长期利润率目标,营业利润率为 27% 至 30%,FCF 利润率为 29% 至 32%,资本支出在 FY28 前保持较高水平,随后随内存成本缓解而回归正常。
- 管理层细分了 FY26 各产品类别的 ARR,包括 Zero Trust SASE Everywhere 约 $3bn(Users 为 $2.8bn,Branch and Cloud 为 $250mm)、Data Security 为 $410mm、Security for AI 为 $70mm、Agentic SecOps 为 $235mm(含来自 Red Canary 的 $141mm)。
- Branch and Cloud、Data Security 和 Security for AI 三大增长引擎合计同比增长 >60%,预计将推动公司增长重新加速。
- Security for AI 需求动能显著,其 ARR 在 FY26 同比增长 >10x,且 4Q26 中 70% 的 Security for AI 交易附带了 Data Security 产品。
- 新任首席营收官(CRO)Ross Tackett 出席活动,强调了市场推广(GTM)的连续性,并加大了对基本未开发市场的获取新客户(new-logo)重点。
- 摩根大通基于 CY28 预估自由现金流 $1317.2mm 的 28.7x EV/FCF 估值倍数(对应 CY27 预估 FCF $1089.8mm 的 34.1x 倍数),将目标价从 $215.00 上调至 $245.00。
- 财务模型预测 FY26 收入为 3,353 百万美元(增速 25.4%),FY27E 收入为 3,938 百万美元(增速 17.5%),FY28E 收入为 4,638 百万美元(增速 17.8%)。
论述逻辑
- Zscaler 举办投资者日并提供详细指标与增长目标 -> 披露 FY31 达 $10bn ARR 的长期框架及 FY26 三大增长引擎合计 >60% 的增速 -> 验证其在 AI 和零信任架构扩展中的产品粘性与平台能力 -> 提升了对未来增长与利润率扩张的确定性 -> 摩根大通上调估值倍数并将目标价由 $215 提升至 $245 并维持超配评级。
关键展望
- 公司将努力弥合 FY27 增长预期(约 17% y/y)与 FY31 ARR 高端目标所隐含的复合年增长率(约 22%)之间的差距。
- FY31 目标包括营业利润率 27% 至 30%、自由现金流利润率 29% 至 32%,资本支出预计在 FY28 前保持高位,随后因内存成本缓解而恢复正常。
- 评级与目标价面临的主要风险包括:疫情期间强劲表现后市场对“超预期幅度”(Magnitude of beat)的关注,以及市场竞争的加剧。
推荐标的
- Zscaler(ZS US):评级 Overweight;当前股价(2026年10月6日)为 $212.25;目标价(Dec-27)由 $215.00 上调至 $245.00。理由是公司具备 AI 时代的零信任架构领先地位,投资者日提供了中期指引与细分数据,提高了未来增长重新加速与利润率扩张的确定性。
关键图表
图1. 长期模型
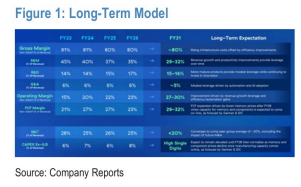
图2. 不断扩大的潜在市场规模(TAM)
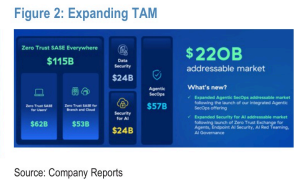
图3. 现有客户群内的扩张机会
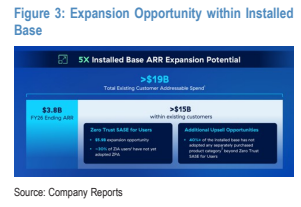
图4. 广泛且不断扩大的产品组合