高盛 亚洲能源考察:中国炼油调研纪要:需求逆风、潜在产能合理化以及受限的出口
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛于9月21-24日在北京、首尔和东京举行亚洲能源考察,拜访能源企业、政策制定者和行业专家,并总结出中国炼油行业的三大要点。 需求端,各行业来源一致预计中国石油总需求到2030年较2025年水平收缩0至1 mb/d,其中柴油是主要拖累项、预计下降0.4至1.1 mb/d,电动卡车快速普及正在加速柴油需求萎缩;高盛中国工业团队预计2030年重卡与轻卡电动卡车销量渗透率均达40%(重卡目标与NDRC官方目标一致),据此测算柴油需求到2030年可能下降0.8 mb/d,而调研嘉宾更为激进,预测新能源重卡渗透率达50%-70%、轻卡达50%-60%。 产能端,十五五(2026-2030)期间扩产与加速合理化之争并存,中石化研究部门估计中小型炼厂或有1.6至2.0 mb/d产能关闭,但关闭执行计划仍在制定阶段;在合理化情景下,高盛测算2030年中国国内需求/产能利用率可稳健维持在86%、仅较2025年低1个百分点,若无实质性关闭则降至79%。 出口端,JLC预计2026年成品油出口配额总量与2025年持平或略低,未来五年专家预测在逐步收缩与当前水平企稳之间分歧,但均认同排放管控将持续主导出口政策。 投资含义上,中国出口受限支撑对中国以外炼厂的建设性观点:亚洲买入S-Oil(区域强力买入名单)与Thai Oil,中石化因国内敞口大且布伦特高于US$90/bbl时盈利与油价负相关而维持中性,美国聚焦盈利预期上修驱动下海湾沿岸敞口的大型股、买入评级的VLO与MPC。 附录给出12个月目标价:S-Oil 220,000韩元(39%上行)、Thai Oil 80.00泰铢(16%)、MPC 472.00美元(20%)、VLO 457.00美元(18%)、中石化4.10港元(-7%)。 报告定价截至2026年9月29日。
主要观点
- 各行业来源一致预计中国石油总需求到2030年较2025年水平收缩0至1 mb/d,历史数据虽有出入但方向一致
- 柴油是中国石油需求下滑的主要贡献项,预计到2030年较2025年下降0.4至1.1 mb/d
- 高盛中国工业团队预计2030年重卡与轻卡电动卡车销量渗透率均达40%(重卡与NDRC官方目标一致),据此测算柴油需求到2030年较2025年下降0.8 mb/d,偏向行业区间上端
- 本次调研嘉宾的展望更为激进,预计2030年新能源重卡销量渗透率达50%-70%、轻卡达50%-60%
- 2030年中国炼油产能存在争议:部分嘉宾仍预计十五五(2026-2030)期间产能扩张,另一些开始预测加速合理化;中石化研究部门估计中小型炼厂或有1.6至2.0 mb/d产能关闭,但关闭执行计划仍在制定阶段、明确时间表尚未敲定
- 产能合理化情景下,高盛测算2030年中国国内需求/产能利用率可稳健维持在86%、仅比2025年低1个百分点;若无实质性关闭则降至79%
- 尽管国内炼厂积极争取更高出口配额,JLC预计2026年配额总量与2025年持平或略低,因监管层优先保障国家能源安全
- 未来五年成品油出口配额预测在逐步收缩与当前水平企稳之间分歧,但两派均认同排放管控/脱碳目标将持续主导出口政策
- 中国成品油出口受限支撑对中国以外炼厂的建设性观点;亚洲强调买入评级的S-Oil(区域强力买入名单)与Thai Oil,理由是强劲现金流生成、估值仍反映中期盈利
- 对中石化维持中性评级:国内敞口大,且因中国国内成品油定价机制,布伦特油价高于US$90/bbl时盈利与油价负相关
- 美国炼厂选股框架以盈利预期上修为股价表现的关键驱动,聚焦海湾沿岸敞口的大型股、买入评级的VLO和MPC
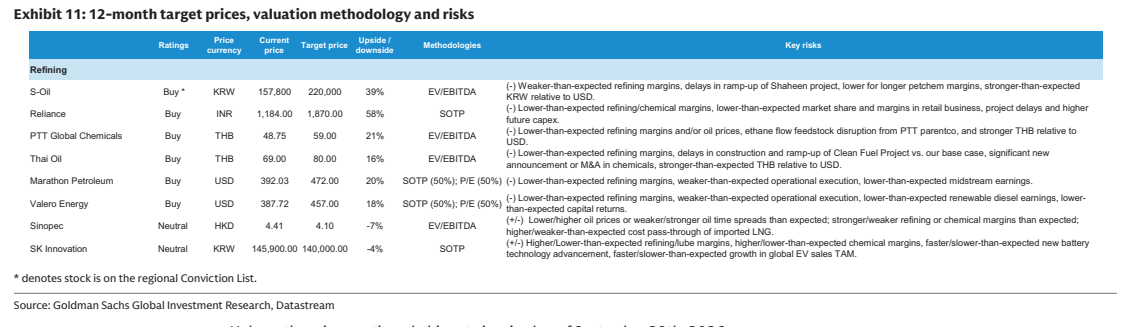
- 附录给出覆盖标的12个月目标价、估值方法与关键风险:S-Oil 220,000韩元(39%上行、EV/EBITDA)、Reliance 1,870.00印度卢比(58%、SOTP)、PTT Global Chemicals 59.00泰铢(21%、EV/EBITDA)、Thai Oil 80.00泰铢(16%、EV/EBITDA)、MPC 472.00美元(20%、SOTP 50%+P/E 50%)、Valero 457.00美元(18%、SOTP 50%+P/E 50%)、中石化4.10港元(-7%、EV/EBITDA)、SK Innovation 140,000.00韩元(-4%、SOTP)
论述逻辑
- 调研事件(9月21-24日北京、首尔、东京,拜访能源企业、政策制定者与行业专家)→ 需求端:各行业来源一致预计中国石油总需求到2030年较2025年下降0至1 mb/d,其中柴油受电动卡车普及拖累预计下降0.4至1.1 mb/d,高盛基于2030年重/轻卡电动渗透率40%的轨迹测算柴油降幅0.8 mb/d、调研专家更预测新能源重卡渗透率50%-70% → 供给端:十五五(2026-2030)产能扩张与加速合理化之辩,中石化研究部门估计中小炼厂或关闭1.6至2.0 mb/d,合理化情景下2030年开工率维持86%、无重大关闭则降至79% → 政策端:严格排放管控下出口配额受限,JLC预计2026年配额与2025年持平或略低,五年展望收缩或企稳并存 → 投资结论:中国出口受限利好中国以外炼厂 → 亚洲买入S-Oil(区域强力买入名单)与Thai Oil、中石化中性(布伦特高于US$90/bbl时盈利与油价负相关)、美国买入VLO与MPC
关键展望
- 2026年出口配额验证点:JLC预计总量与2025年持平或略低,监管层优先国家能源安全
- 十五五(2026-2030)炼油产能总体目标正在制定中,潜在关闭的执行计划仍处开发阶段、明确关闭时间表尚未敲定,属于后续观察变量
- 2030年情景展望:产能合理化情景下利用率86%(仅较2025年低1个百分点),无重大关闭情景下降至79%
- 需求侧前瞻:高盛预计2030年重卡与轻卡电动卡车销量渗透率达40%(重卡与NDRC目标一致、重卡电动占车队约c.20%),调研专家预测重卡50%-70%、轻卡50%-60%
- 五年出口政策路径分歧:逐步收缩与当前水平企稳两派并存,但均认为排放管控将持续影响出口政策决定
- 关键风险提示:S-Oil风险含炼油利润率不及预期、Shaheen项目爬产推迟、石化利润率长期低迷、韩元兑美元走强;Thai Oil风险含炼油利润率与油价不及预期、PTT母公司乙烷进料中断、泰铢走强;MPC/VLO风险含炼油利润率与运营执行不及预期;中石化风险为油价与炼化利润率双向波动
- 报告定价基准时点为2026年9月29日
推荐标的
- S-Oil:买入评级(区域强力买入名单,Conviction List),现价157,800韩元,12个月目标价220,000韩元(上行空间39%),估值方法EV/EBITDA;中国出口受限下看好中国以外炼厂、强劲现金流生成;风险含Shaheen项目推迟与韩元走强
- Thai Oil:买入评级,现价69.00泰铢,12个月目标价80.00泰铢(上行空间16%),估值方法EV/EBITDA;与S-Oil同为亚洲现金流与中期盈利估值亮点
- Reliance:买入评级,现价1,184.00印度卢比,12个月目标价1,870.00印度卢比(上行空间58%),估值方法SOTP
- PTT Global Chemicals:买入评级,现价48.75泰铢,12个月目标价59.00泰铢(上行空间21%),估值方法EV/EBITDA
- Marathon Petroleum(MPC):买入评级,现价392.03美元,12个月目标价472.00美元(上行空间20%),估值方法SOTP(50%)+P/E(50%);美国海湾沿岸敞口大型股、盈利预期上修驱动
- Valero Energy(VLO):买入评级,现价387.72美元,12个月目标价457.00美元(上行空间18%),估值方法SOTP(50%)+P/E(50%)
- 中石化(Sinopec):中性评级,现价4.41港元,12个月目标价4.10港元(-7%),估值方法EV/EBITDA;因国内敞口大,布伦特高于US$90/bbl时盈利与油价负相关
- SK Innovation:中性评级,现价145,900.00韩元,12个月目标价140,000.00韩元(-4%),估值方法SOTP
关键图表
图2. 中国:2026年石油总需求预测与2025年对比
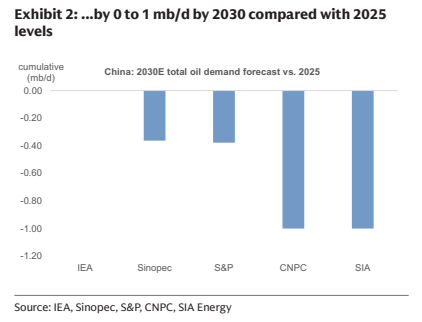
图3. 预计到2030年中国柴油需求将较2025年水平下降0.4至1.1百万桶/日
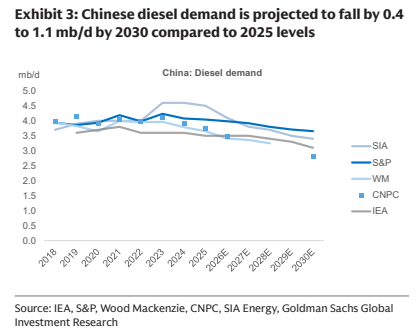
图5. 中国:按燃料类型划分的重卡保有量,预计到2030年渗透率约占保有量的20%
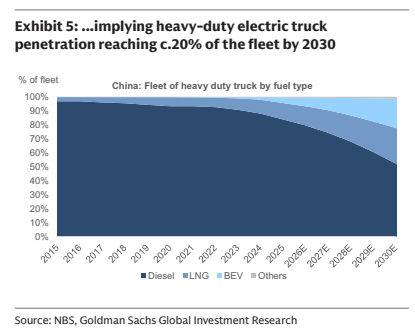
图6. 我们测算到2030年中国柴油需求可能较2025年水平下降0.8百万桶/日
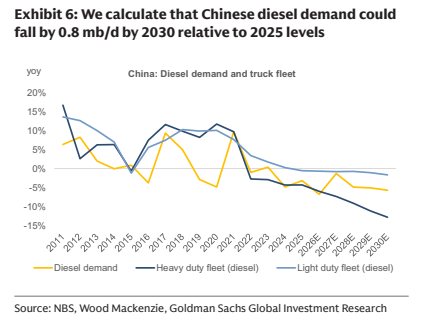
图7. 中国:潜在关闭计划下的炼油产能
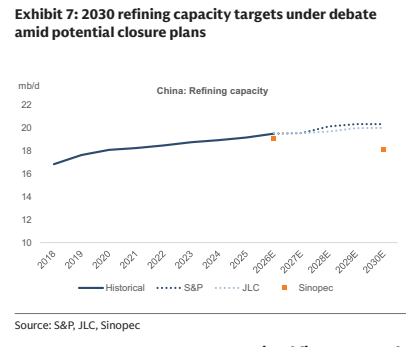
图8. 在产能合理化情景下,我们测算到2030年中国国内需求对应的产能利用率有望稳健保持在86%
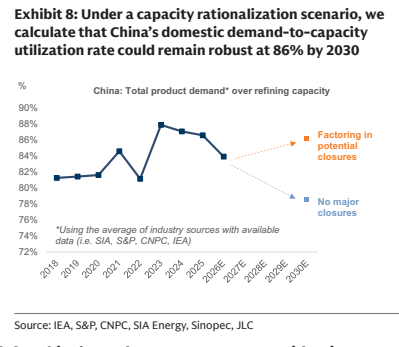
图9. 金联创(JLC)预计2026年配额总量将与2025年持平或略低
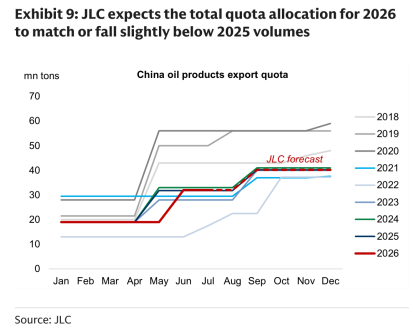
图10. “十五五”规划的约束性目标与地方政府官员的KPI挂钩并被严格执行
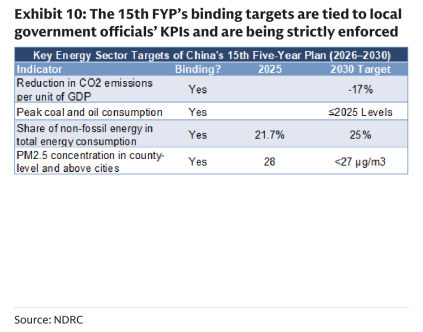
图11. (原文文字模糊无法识别)