高盛:美洲清洁技术:储能:评估数据中心表后电池储能机会;更新ESS供需模型
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛发布报告,评估数据中心表后(BTM)电池储能系统(BESS)的市场潜力,并更新电池储能供需模型。报告指出,BTM电池储能因快速部署和响应速度,成为AI数据中心理想电源方案。亚洲电池团队估计,美国BTM机会在2030年带来约50 GWh增量,加上800V直流数据中心市场11 GWh,美国公用事业规模BESS部署机会达161 GWh,总部署172 GWh。公用事业团队将美国电力需求CAGR从2.6%上调至3.2%,其中BTM电力贡献0.5个百分点,对应2030年20 GW新增电力容量(假设容量因子70%约14 GW),主要来自现场燃气。报告更新了美国、欧洲/EMEA和澳大利亚的储能部署预测,预计全球储能装机到2040年达约2,100 GWh。重点讨论了FLNC和NRGV的BTM储能影响,并覆盖了CSIQ、F、LGES、NXT、Sungrow、TSLA等公司。
主要观点
- BTM电池储能因速度优势(12-18个月部署)和毫秒级响应,适合AI数据中心快速波动的电力需求,而燃气轮机每日仅宜调峰两次,频繁调峰可能导致轴断裂。
- 亚洲电池团队估计美国BTM机会在2030年带来约50 GWh增量,加上800V直流数据中心市场11 GWh,美国公用事业规模BESS部署机会达161 GWh,总部署172 GWh。
- 公用事业团队将美国电力需求CAGR从2.6%上调至3.2%,其中BTM电力贡献0.5个百分点,对应2030年20 GW新增电力容量(假设容量因子70%约14 GW),主要来自现场燃气。
- 更新美国需求预测,纳入BTM储能部署,2030年预计172 GWh(此前112 GWh)。
- 欧洲/EMEA储能部署预测上调至2030年142 GWh(此前83 GWh),增长主要来自德国、西班牙/葡萄牙等地区。
- 澳大利亚储能部署预测上调,2026-2028年因住宅端政策支持而翻倍以上,政策支持预计2030年前逐步退出。
- 全球储能装机预计从2024年约181 GWh增至2040年约2,104 GWh。
- FLNC(买入评级)已获得英伟达DSX Vera Rubin参考架构独家电池合作伙伴关系,与两家主要超大规模商签署主供应协议,积极竞标12 GWh订单;截至F2Q26,数据中心管道达12 GW,环比增长30%,预计为F2028收入贡献约8%-14%。
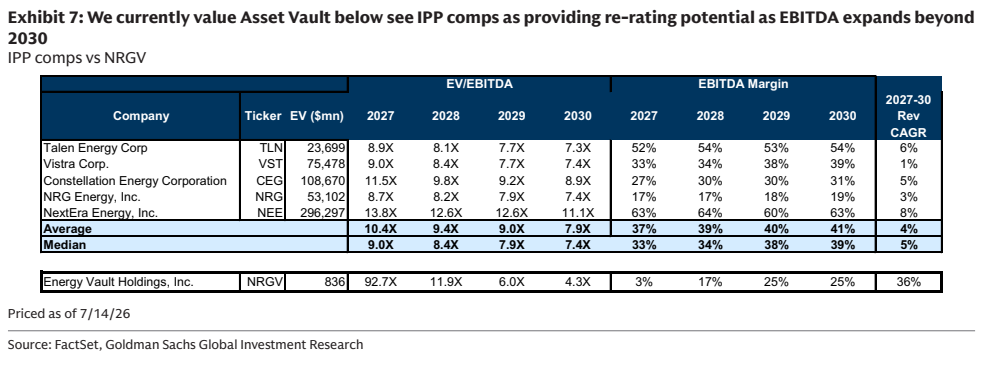
- NRGV(买入评级)12个月目标价从$2.00上调至$2.50,基于0.8X EV/S(2027E收入)和6.0X EV/EBITDA(2028E Asset Vault EBITDA),减去净债务$0.50/股。
- CSIQ(买入评级)预计2026年电池储能占收入约34%(2023年3%,2024年14%),近期获得2,493 MWh直流系统订单支持数据中心电网基础设施。
- F(中性评级)通过子公司Ford Energy LLC利用未充分利用的EV电池产能,计划投资$20亿建设年产20 GWh的肯塔基工厂,预计2027年底开始发货,2028年贡献约$30亿收入。
- LGES(买入评级)定位为数据中心“一站式”供应商,推出下一代LFP UPS电池,功率输出翻倍;将五个北美生产基地转为专用ESS产线,预计2026年底北美产能达50 GWh;ESS收入占比从2025E约14%升至2026E/2027E约31%/35%。
- NXT(买入评级)通过收购Prevalon Energy转型为综合能源技术平台,拥有6+ GWh部署和在建项目。
- Sungrow(买入评级)2025年储能系统贡献42%销售额和49%毛利润。
- TSLA(中性评级)2025年储能部署创纪录46.7 GWh,预计2026年超过该水平;与RUN和Renew Homes合作提供16.8 GW灵活容量;2028年能源业务预计收入$290亿(总$1,400亿),毛利润$85亿(总$296亿)。
- 报告还讨论了长时储能(LDES)技术,包括液流电池(Sumitomo Electric、Storion Energy等)、钠离子电池(Peak Energy、Inlyte Energy、ABB)和氢燃料电池(BE、PLUG、BLDP、CAT、VRT)。
论述逻辑
数据中心电力需求因AI应用激增,但传统燃气轮机响应慢且频繁调峰易损坏,而电池储能具有快速部署(12-18个月)和毫秒级响应优势,可绕过拥堵的电网互联队列,成为BTM理想方案。亚洲电池团队和公用事业团队上调美国电力需求预测,并纳入BTM储能增量,推动美国储能部署预测上调。全球储能需求增长带动供应链公司受益,报告更新供需模型并调整美国、欧洲/EMEA、澳大利亚预测。FLNC和NRGV作为直接受益标的,其估值和收入预测相应调整。
关键展望
- 美国电力需求CAGR 3.2%(此前2.6%),其中BTM电力贡献0.5个百分点,对应2030年20 GW新增电力容量(假设容量因子70%约14 GW)。
- 美国BTM储能部署2030年预计约60 GWh,总储能部署172 GWh(此前112 GWh)。
- 欧洲/EMEA储能部署2030年预计142 GWh(此前83 GWh)。
- 澳大利亚储能部署2026-2028年因政策支持翻倍以上,政策支持预计2030年前逐步退出。
- 全球储能装机预计2040年达约2,100 GWh。
- FLNC数据中心管道12 GW(F2Q26),环比增长30%,预计为F2028收入贡献约8%-14%。
- NRGV 12个月目标价$2.50(此前$2.00),基于0.8X EV/S(2027E收入)和6.0X EV/EBITDA(2028E Asset Vault EBITDA)。
- NRGV 2026E-2028E收入预测调整至$243mn/$303mn/$364mn,adj. EBITDA预测调整至($26mn)/($10mn)/$32mn。
- NRGV Asset Vault业务估值$1.75/股,基于6.0X EV/EBITDA(2028E EBITDA),EBITDA利润率约64%。
- 报告未明确给出其他时间窗口或预测区间。
推荐标的
- FLNC(买入评级,覆盖分析师Brian Lee):英伟达DSX Vera Rubin参考架构独家电池合作伙伴,与两家超大规模商签署MSA,竞标12 GWh订单;F2Q26数据中心管道12 GW,环比增长30%;预计为F2028收入贡献约8%-14%。
- NRGV(买入评级,覆盖分析师Brian Lee):12个月目标价$2.50(此前$2.00),基于0.8X EV/S(2027E收入)和6.0X EV/EBITDA(2028E Asset Vault EBITDA),减去净债务$0.50/股。
- CSIQ(买入评级):预计2026年电池储能占收入约34%(2023年3%,2024年14%),近期获得2,493 MWh直流系统订单。
- F(中性评级,覆盖分析师Mark Delaney):子公司Ford Energy LLC计划投资$20亿建设年产20 GWh工厂,预计2027年底发货,2028年贡献约$30亿收入。
- LGES(买入评级,覆盖分析师Nikhil Bhandari):推出下一代LFP UPS电池,功率翻倍;北美产能2026年底达50 GWh;ESS收入占比2026E/2027E约31%/35%。
- NXT(买入评级(美洲CL),覆盖分析师Brian Lee):收购Prevalon Energy,拥有6+ GWh部署和在建项目。
- Sungrow(买入评级):2025年储能系统贡献42%销售额和49%毛利润。
- TSLA(中性评级,覆盖分析师Mark Delaney):2025年储能部署46.7 GWh,预计2026年超过;与RUN和Renew Homes合作提供16.8 GW灵活容量;2028年能源业务预计收入$290亿,毛利润$85亿。
关键图表
图1. 电池储能的表后机会

图2. 表后储能显著改善

图3. 表后数据中心机会占3.2%电力需求复合年增长率的0.5%

图4. BESS提供快速响应能力以支持动态AI电力使用

图5. 我们预测全球储能装机量将达到

图6. 我们预测2027年全球电池储能装机量同比增长30%

图7. 我们目前对Asset Vault的估值低于IPP同行,随着EBITDA扩张提供重估潜力