德意志银行:德银 大宗商品:黄金进入爆发式上行周期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德银大宗商品团队认为黄金仍处于 2024 年 8 月开启的「爆发式上行周期」中:BSADF 泡沫检验持续高于 95% 临界值,模型公允价值约 4,700 美元/盎司,ETF 资金流 7 月以来转正而期货未平仓合约仍处 2009 年以来最低——行情有基础但仓位不挤。风险同样明确:商品比率视角下金价显著偏贵(金/油、金/铜均处历史高位),历史统计显示两周边际涨幅超过 20% 后的回报呈负偏态。报告的核心结构性论据是央行购金:与 IMF 口径的季度偏差自 2022 年以来扩大到 100 吨以上,实际官方购买可能远超报数,叠加回收供给因持有者惜售而低于趋势,供给端持续偏紧。
主要观点
- 长期配置价值:1957-2023 年黄金实际(扣通胀)年化回报约 2.5%,在 60/40 组合中加入黄金可提升风险调整后回报,最优权重随回看期不同而变化。
- 相对商品已贵:金/铜、金/油比率处历史高位,按历史比率均值测算的「公允值」仅约 2,570 美元/盎司——传统比率框架下当前金价明显偏贵。
- 爆发式条件仍在:BSADF 统计量持续越过 95% 临界值。1979 年以来共五轮爆发期,本轮始于 2024 年 8 月,已 23 个月,起点约 2,471 美元、峰值 5,335 美元(报告时点回落至约 4,079 美元)。
- 爆发期后的历史分布偏多:1975 年以来 123 个月度爆发样本中,其后五年年化回报为正的占 54%、平均 +12.0%;为负的占 46%、平均跌幅 5.6%。回归外推给出对称情景:+160% 至 6,400 美元,或 -31% 至 3,700 美元。
- 公允价值模型指向 4,700 美元:金价已回落至公允值附近,年度模型显示仍有上行空间;相对 2026 年 12 月联储定价,11 月 6 日读数时金价一度偏便宜。
- 短线统计的警示:两周涨幅超过 20% 后的未来回报呈负偏态(图5);但两周涨幅在 10-15% 区间时,12 个月后上涨的概率为 67%。
- 中国是边际支撑:SGE 溢价转正,中国进口在印度需求下滑时接棒,进口规模超出 SGE 溢价所隐含的水平。
- 仓位轻、资金回流:全球 ETF 持仓 7 月以来可见流入增加约 350 万盎司,价格对 ETF 流量的响应弹性变陡(R²=0.94);区域上发达市场赎回、亚洲买入。期货未平仓合约处 2009 年以来最低,拥挤度不高。
- 结构性买盘价格不敏感:央行与 ETF 属无弹性需求,珠宝与回收供给属弹性端;2021-25 年央行+ETF 的增量超过总供给增量,官方部门已完成从净卖出到净买入的转变。
- 央行购金可能被低估:Metals Focus 与 IMF 口径的季度偏差自 2022 年 Q3 后扩大至 100 吨以上,购金节奏从均值 95-143 吨/季升至约 286 吨/季(图6)。
- 储备去美元化:黄金占全球央行储备的比例第四季度达 28%(美元 41%),1970 年前该比例更高;去美元化在公共投资者中更明显(图3、图7)。
- 回收供给不及预期:没有家庭资产负债表危机、叠加价格上涨预期,持有者惜售,回收量持续低于实际金价隐含的回归水平,2026 年预计继续低配(图8)。
- 后期信号参考:金银比(XAUXAG)历史上对应黄金行情后段,但无法给出回调的起止时点。
关键图表
图1. 多元化配置与跑赢通胀的表现

图2. 黄金公允价值可能指向更高水平

图3. 去美元化在公共投资者中更为明显
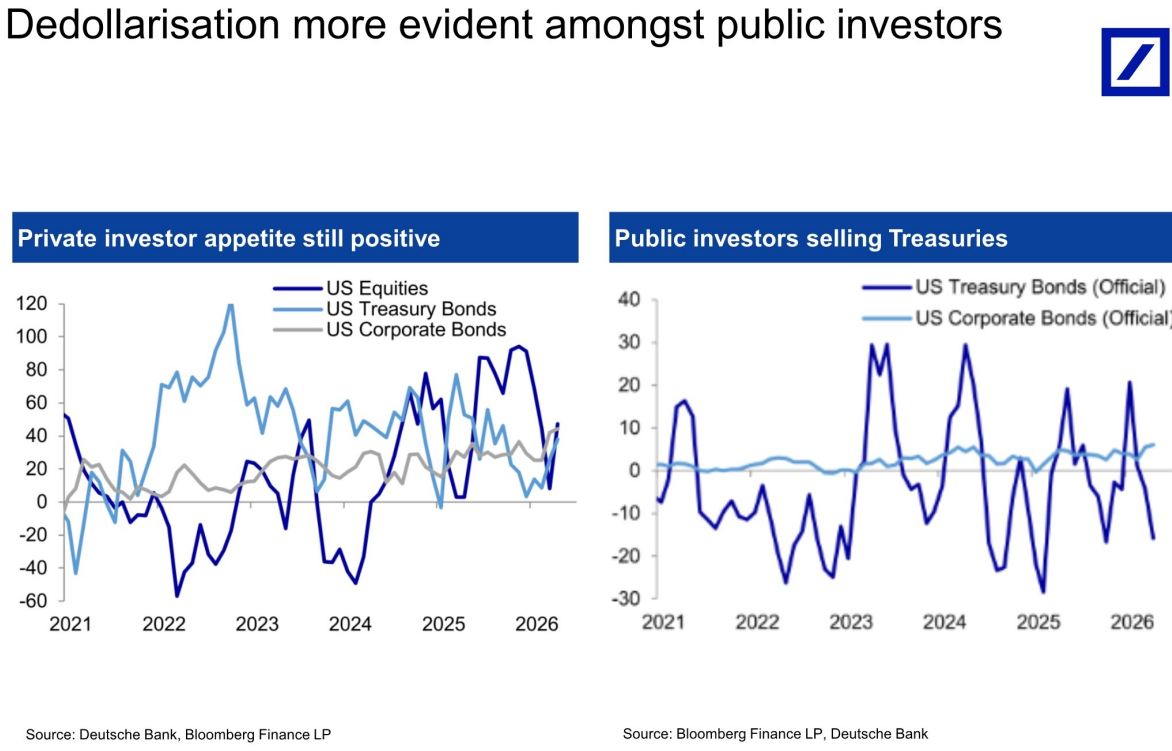
图4. 官方部门售金量

图5. 现货涨幅超过20%后未来表现呈负偏态

图6. 2022年以来缺口扩大加快,季度偏差超过100吨

图7. 黄金占全球央行第四季度配置的28%
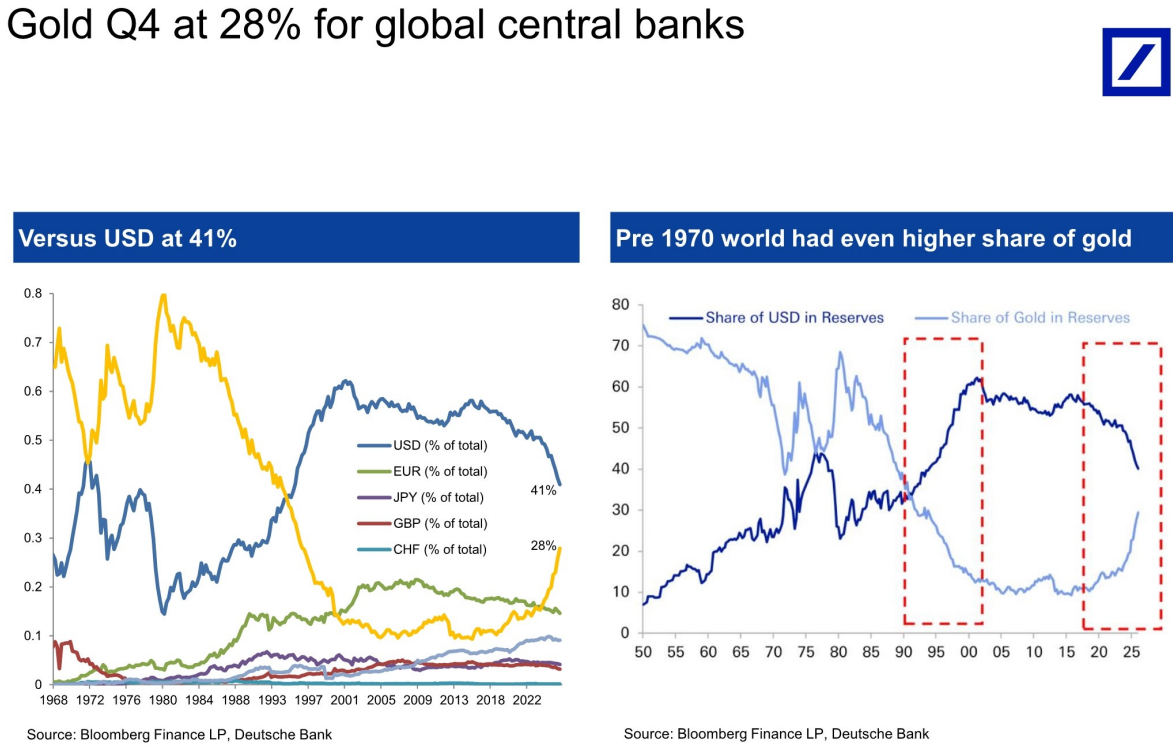
图8. 价格上涨预期=回收量下降
