华鑫证券 策略周报:海外加息利空落地,风偏阶段修复,把握A股震荡反弹机会
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美联储 9 月预防性加息 25BP 落地,点阵图隐含年内或再加息 1 次,加息利空落地基本确认 10Y 美债收益率 5% 顶部,海外外溢影响可控。 国内方面,叠加地缘谈判缓和、油价高位回落、中美经贸磋商以及英伟达芯片放量、华为昇腾 960 发布等产业催化,市场风险偏好显著回升。 A 股市场宽基全面反弹,科创 50 单周上涨 6.4% 领涨全场,电子和通信涨幅居首。 全周日均成交额降至 1.81 万亿元,但周五日成交放量至 2.09 万亿元,TOP5% 股票成交拥挤度升至 47.8% 突破警戒阈值。 资金流向显示债券型 ETF 净流入 216.59 亿元延续向债再平衡,而融资资金转向净买入 72.65 亿元,北向成交占比回升至 14.65%。 华鑫证券认为变盘节点已现,节前 A 股有望迎来震荡反弹,建议聚焦科技链、涨价链与出口链。
主要观点
- 美联储 9 月加息 25BP 属于预防性抗通胀举措,基本确认 10Y 美债收益率 5% 见顶,外溢影响整体可控。
- 节前 A 股迎来变盘反弹节点,多重外部缓和与产业利好驱动资金向科技成长回补,看好科技链、涨价链与出口链。
- 本周 A 股宽基指数普遍反弹且科创领涨,科创 50 大涨 6.4%,而沪深 300 下跌 0.1% 成为唯一下跌宽基。
- 行业层面电子与通信涨幅居前,而综合、建材、农业、通信及电子等行业的估值已处于十年历史高位水平。
- 成交活跃度周内整体回落但周五放量至 2.09 万亿元,TOP5% 成交额拥挤度突破 45% 阈值至 47.8%。
- 热门主题中 AI 硬件明显升温且分化,半导体硅片与设备大幅上涨,但光模块与光通信呈现降温迹象。
- 国内与海外市场恐慌情绪同步改善,沪深 300ETF 期权隐含波动率降至 16.43,美股 VIX 指数回落至 14.81。
- 股票型 ETF 单周净流出 62.17 亿元,而债券型 ETF 大幅净流入 216.59 亿元,机构向债权类资产再平衡倾向显著。
- 杠杆资金转向小幅净买入 72.65 亿元,北向资金成交占比回升至 14.65%,二者均集中加仓电子、电力等行业。
论述逻辑
- 海外加息落地与地缘缓和 -> 压制估值的宏观不确定性消退、油价回落及 10Y 美债高位筑顶 -> 风险资产估值约束缓解。
- 中美经贸磋商推进 + 电子行业重大规划与芯片算力催化 -> 市场风险偏好阶段性修复,资金快速回补 TMT 与半导体。
- 周五成交额放量至 2.09 万亿元、融资资金翻多净买入 -> 变盘信号显现 -> 驱动节前 A 股走出震荡反弹与科技补涨行情。
关键展望
- 海外资产配置策略:美股建议采用兼顾优质成长与防御的哑铃策略;美债等待通胀实质改善;黄金维持中长期逢低布局。
- 跟踪 9 月 19 日至 23 日中美经贸磋商、9 月 21 日中国 9 月 LPR 报价以及阿里云栖大会等密集科技产业峰会催化。
- 警惕国内政策力度不及预期及海外地缘政治局势扰动的下行风险。
推荐标的
- 报告未对具体个股给出目标价和个股投资评级,但在行业层面推荐科技链、涨价链及出口链三大配置主线。
关键图表
图1. 图表 1: 本周全 A 震荡上行,宽基几乎全面反弹,科创领涨,大盘唯一下跌

图2. 图表 4: 通信、电子、机械、综合行业本周估值水平处十年历史高位

图3. 图表 8: TMT 板块成交拥挤度本周延续反弹

图4. 图表 11: A 股年内热门交易主题本周 AI 硬件热度多大幅回暖但有所分化,半导体快速升温,光通信略有降温
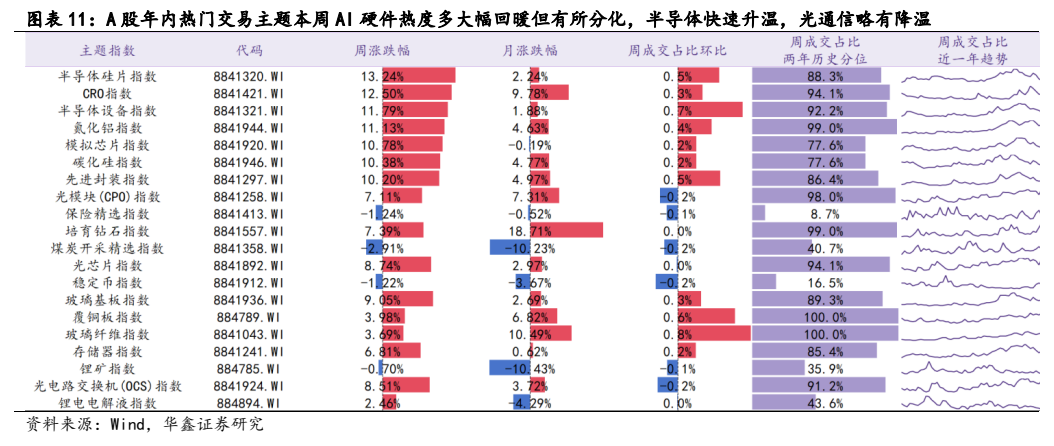
图5. 图表 15: 股票+混合型基金新发本周小幅放量

图6. 图表 18: 本周规模 ETF 中证 500 净流入居首

图7. 图表 22: 融资行业配置本周电子、电力、建材增配居首,医药、军工、汽车减配居前

图8. 图表 25: 下周(9 月 21 日-9 月 27 日)宏观和产业重点事件日程
