高盛 MSCI(MSCI.US)提高第三季度收入盈利预测强劲的管理资产趋势,被费用增加部分抵消
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛维持MSCI买入评级,12个月目标价$672.00,较现价$554.92有21.1%上行空间。 基于自研高频跟踪数据,3Q与MSCI指数挂钩的ETF平均AUM同比增长34%(较2Q的40%放缓),其中市场升值贡献23个百分点、净流入贡献11个百分点,且跟踪器覆盖MSCI披露AUM规模的95%,与ABF增速的相关系数达+0.91。 据此高盛将3Q指数资产基准费用增速预测从13.0%上调至20.0%,带动指数收入预测上调2.7%、3Q总收入预测上调1.6%(收入增速预测从9.9%升至11.7%),并将2026-2028年收入预测各上调0.5%。 费用端,因公司表示费用正趋向高$330mn区间(部分受遣散费上升驱动)且全年EBITDA费用可能接近指引高端,高盛将3Q EBITDA利润率预测下调30个基点至61.5%,2026/2027/2028年各下调30个基点至60.9%/61.2%/61.6%,2026-2028年EPS预测温和上调至19.62/23.05/26.81美元。 需求背景方面,MSCI挂钩ETD成交量同比增长7%、全球基金数量同比增长8%,尽管新发基金同比下降24%,仍支撑健康需求。 高盛认为MSCI的定价权、专有关键数据、客户结构多元化(银行、券商、对冲基金、财富管理机构与资产所有者合计约占订阅run rate的~43%)及组合构建复杂度提升的顺风,可支持中期有机收入增长向低双位数重加速、EPS实现低至mid-teens增长,重申买入。
主要观点
- 高盛基于自研高频跟踪数据上调MSCI预测,核心依据是3Q与MSCI指数挂钩的ETF AUM强劲增长,支撑资产基准费用(ABF)增长。
- 3Q ETF平均AUM同比增长34%,较2Q的40%放缓,其中市场升值贡献23个百分点、净流入贡献11个百分点,健康的基础资金流与有利股市形成互补。
- ETF AUM是ABF最重要驱动:平均AUM同比增速与ABF同比增速相关系数+0.91,跟踪器覆盖MSCI披露AUM规模的95%,可作为季度ABF收入的领先指标;2Q ETF占ABF收入69%(非ETF 24%、ETD 7%),ABF占指数板块收入46%、公司总收入27%。
- MSCI挂钩ETD成交量3Q同比增长7%,与MSCI ETD run rate增速在1Q 2017至2Q 2026期间相关系数为+0.76,支持健康的需求背景。
- 全球基金数量3Q同比增长8%(与2Q一致),但新发基金同比下降24%(2Q为增长8%);ESG基金数量增长3%(2Q为4%)、新ESG基金发行下降9%;基金数量增速与MSCI指数收入增速自4Q 2009以来相关系数+0.55。
- 收入预测上调:3Q指数ABF增速预测从13.0%升至20.0%,带动指数收入预测上调2.7%;3Q总收入预测上调1.6%,增速预测从9.9%升至11.7%;2026-2028年收入预测各上调0.5%。
- 费用假设上调:公司表示费用正趋向高$330mn区间(部分受遣散费上升驱动),全年EBITDA费用可能接近指引高端;高盛将3Q EBITDA利润率预测下调30个基点至61.5%,2026/2027/2028年各下调30个基点至60.9%/61.2%/61.6%。
- MSCI是信息服务领域的高质量复利型公司:定价权、专有关键数据与组合构建复杂度提升构成宽阔护城河;增长日益多元化,银行/券商、对冲基金、财富管理机构与资产所有者合计约占订阅run rate的~43%,2Q交易者与对冲基金订阅run-rate增长15%、资产所有者增长9%。
- 分部驱动预测显示:2026E总收入3,501.0百万美元(增速11.7%),其中Index 2,058.1百万、Analytics 772.0百万、Sustainability & Climate 370.0百万、All Other - Private Assets 300.9百万;2027E总收入3,826.0百万、2028E为4,190.1百万。
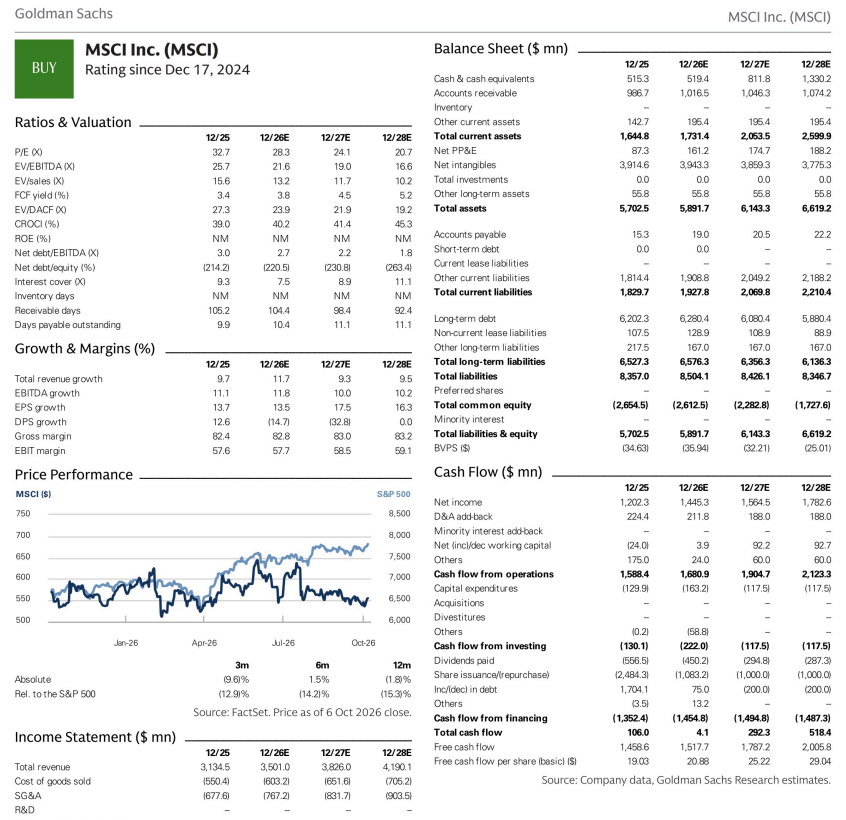
- 估值与回报:维持买入评级,12个月目标价$672.00,现价$554.92对应21.1%上行空间;2026-2028年新EPS预测为19.62/23.05/26.81美元,对应P/E 28.3/24.1/20.7倍,市值$40.5bn。
论述逻辑
- 高频跟踪数据显示3Q MSCI指数挂钩ETF平均AUM同比+34%(市场升值贡献23个百分点、净流入贡献11个百分点)、ETD成交量+7%、全球基金数量+8%,需求背景健康;由于AUM增速与ABF增速相关系数+0.91、且跟踪器覆盖95%的披露AUM,构成上调ABF预测的领先依据。
- 基于上述跟踪数据,高盛上调3Q指数ABF增速预测从13.0%至20.0%、指数收入预测+2.7%、3Q总收入预测+1.6%(增速从9.9%升至11.7%)、2026-2028年收入预测各+0.5%。
- 费用端因公司表示费用趋向高$330mn区间(遣散费上升)且全年EBITDA费用可能接近指引高端,高盛下调3Q EBITDA利润率预测30个基点至61.5%、2026/2027/2028年至60.9%/61.2%/61.6%,但EPS预测仍温和上调。
- 定价权、专有关键数据、客户结构多元化(非传统客户占订阅run rate约~43%)与组合构建顺风,叠加经营杠杆和AI功能投入,支持中期有机收入增长向低双位数重加速及低至mid-teens的EPS增长,由此重申买入、目标价$672.00。
关键展望
- 3Q业绩验证点:指数ABF增速20.0%、公司总收入增速11.7%的预测;季度EPS路径为9/26E $5.03、12/26E $5.11、3/27E $5.56。
- 费用风险窗口:公司表示全年EBITDA费用可能接近指引高端,3Q费用趋向高$330mn区间,部分受遣散费上升驱动。
- 中期展望:AI赋能功能投入、定制指数与因子投资采纳等驱动,支持有机收入增长向低双位数重加速,叠加经营杠杆实现低至mid-teens的EPS增长。
- 评级与目标价:重申买入(Buy),12个月目标价$672.00,隐含21.1%上行空间。
- 近期跟踪信号:新发基金3Q同比下降24%,但报告提示近期数据往往在随后一个月被上修,构成后续观察点。
推荐标的
- MSCI Inc.(MSCI):买入(BUY),12个月目标价$672.00,现价$554.92,上行空间21.1%;理由:AUM强劲增长支撑ABF、定价权与专有数据构成护城河、客户结构多元化及组合构建顺风支持中期增长重加速。
关键图表
图1. 第三季度新设立基金数量出现两位数下滑
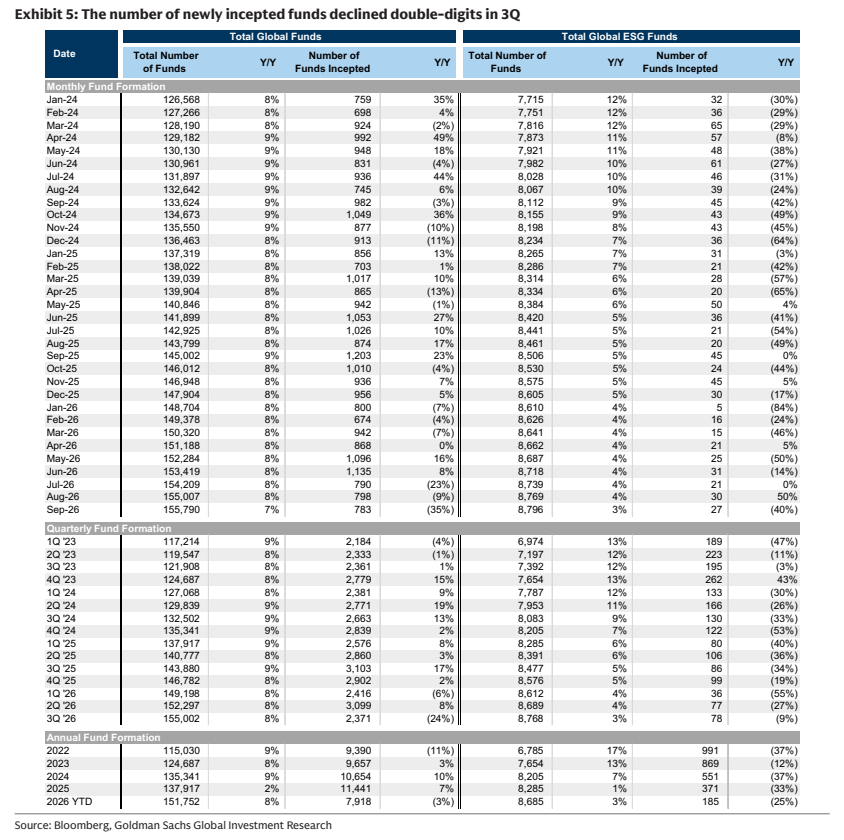
图2. 基金数量增长与MSCI指数收入增长高度相关
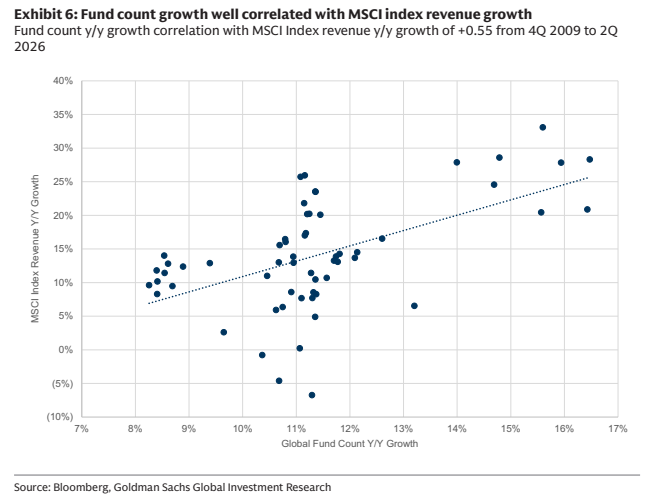
图3. MSCI预测变动(单位:百万美元,每股数据除外)
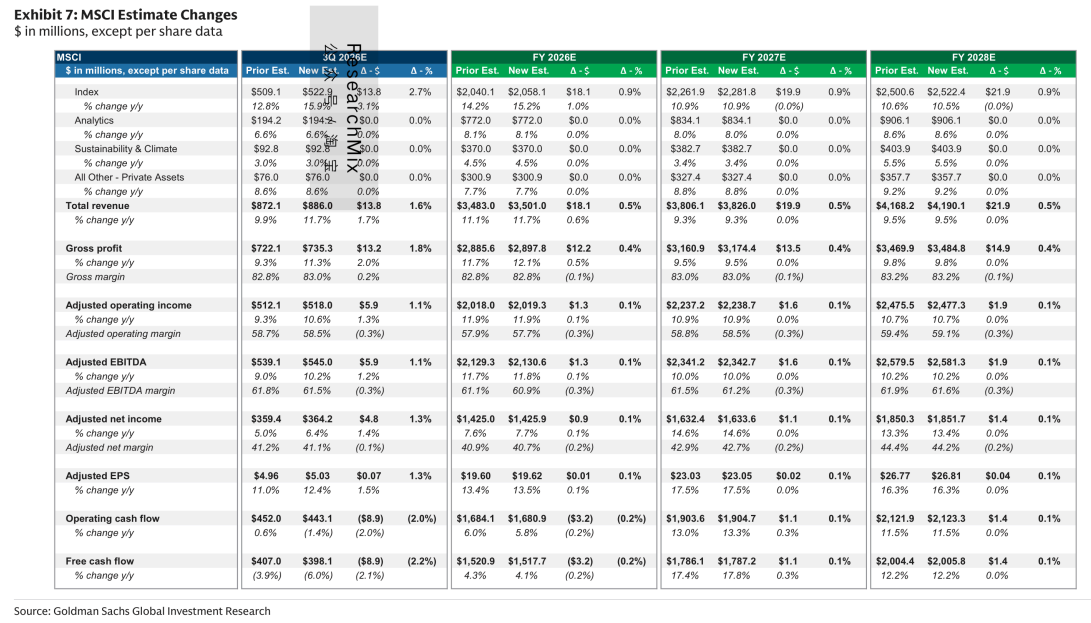
图4. MSCI盈利模型(单位:百万美元,每股数据除外)
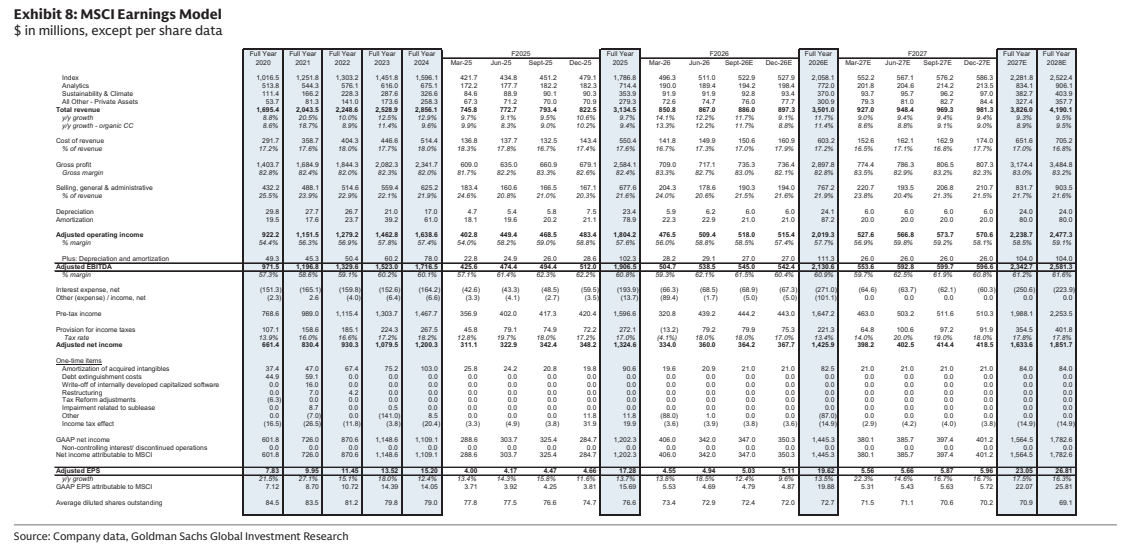
图5. MSCI资产负债表(单位:百万美元)
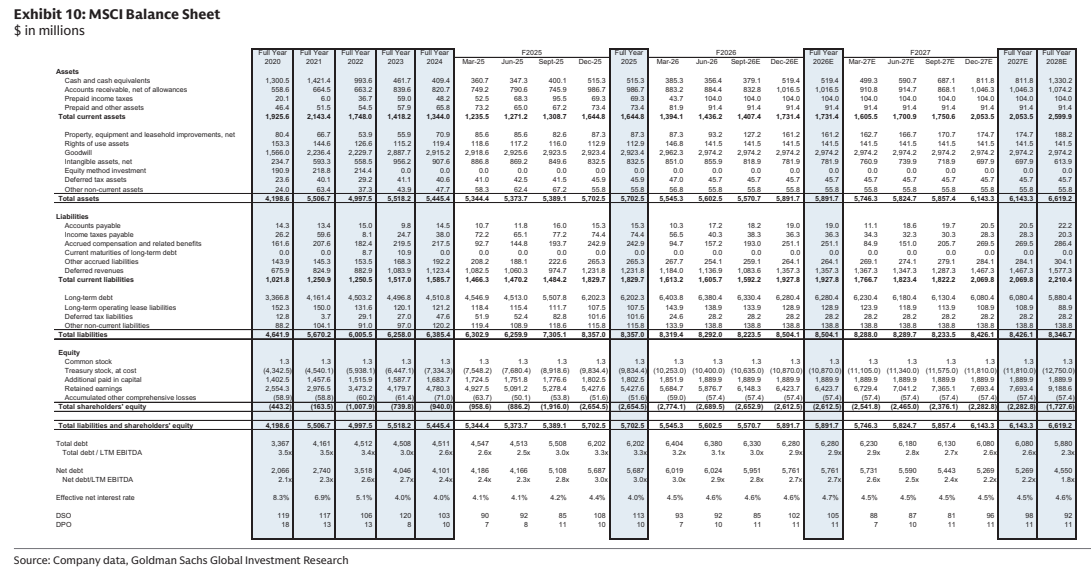
图6. MSCI现金流量表(单位:百万美元)
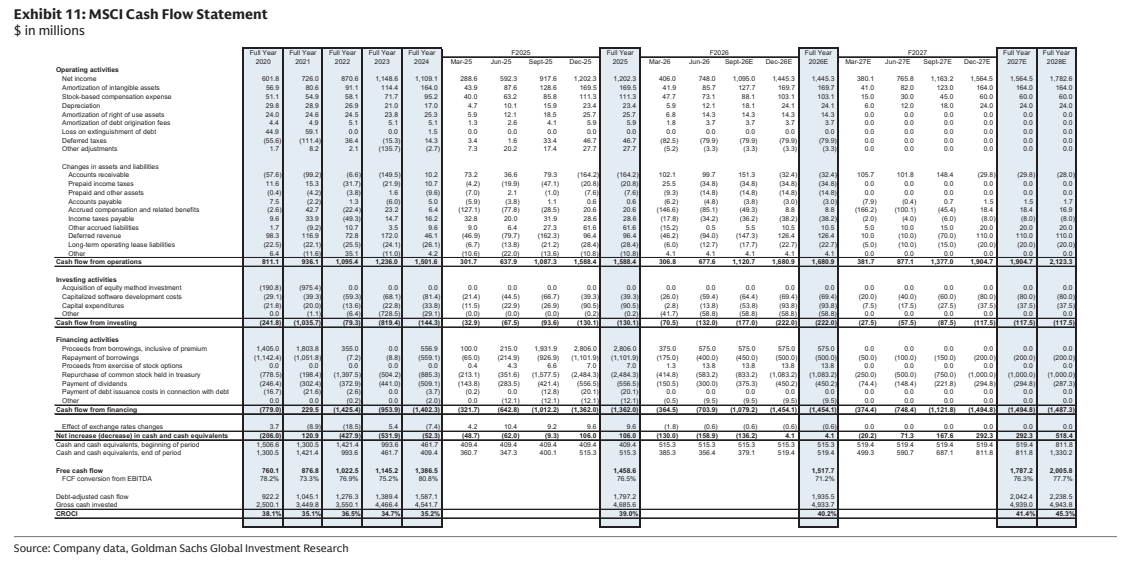
图7. 高盛 MSCI公司(MSCI)